



 沐涵
这一转变的核心在于:几个月前市场最大的担忧还是供应短缺,如今IEA预计全球原油供应过剩扩大,加上美国继续对伊朗施压,令中东局势带来的风险溢价进一步消退。Price Futures Group分析师弗林指出,市场主线已由“短缺”切换为“过剩”。不过,油价并非单边下跌:也门受伊朗支持的胡塞武装袭击沙特基础设施、运载海湾原油的油轮遇袭,一度抵消部分利空。Lipow Oil Associates总裁利波认为,市场正受两股力量拉扯,一方面是中东供应增加,另一方面是美国与伊朗谈判立场未变、伊朗仍拒绝核查人员进入。
需求侧同样构成压力。SS WealthStreet创始人萨奇德瓦表示,美国原油和燃料库存增加反映需求放缓迹象。美国能源信息署周四称,受炼油产品需求疲软及原油进口激增推动,上周美国原油和燃料库存上升。由此看,油价连跌并非单一地缘事件驱动,而是供应恢复、库存上升、需求转弱与风险溢价消退共同作用的结果。
IEA第四季转为供应过剩
国际能源署周五月度报告是本周油市最重要的转折信号之一。IEA称,尽管航运业持续遭受袭击,但中东地区石油出口复苏速度快于全球石油需求,因此全球石油市场将在今年第四季度重回供应过剩。IEA预计,第四季度石油供应量平均达到每日1.05亿桶,比预测需求高出170万桶/日;此前IEA还预测第四季度将出现供应缺口。
IEA在报告中称,石油市场正显现出初步的再平衡迹象,全球石油供应量自伊朗战争爆发以来首次超过需求。报告背后的关键事实是,海湾产油国正通过变通办法,恢复自2月下旬战争爆发以来受阻的出口。与此同时,OPEC+集团周三表示,10月日产原油4123万桶,较9月增加约204万桶,达到战前2月份产量的97%。这意味着供应端恢复不仅体现在IEA预测中,也体现在OPEC+实际产量数据中。
对油价而言,IEA由“缺口”转为“过剩”的预测具有明显的定价意义:它削弱了市场此前为霍尔木兹海峡中断而支付的地缘溢价,并使交易逻辑更偏向供需平衡表而非单一突发事件。即便航运袭击仍在发生,只要出口恢复和产量回升持续,油价上方空间就会受到过剩预期压制。
OPEC+产量恢复与库存压力
OPEC+周三公布的数据显示,10月日产原油4123万桶,较9月增加约204万桶,达到战前2月份产量的97%。这说明此前因伊朗战争受扰的中东供应正在快速修复,海湾产油国通过变通办法恢复出口,使全球供应紧张程度明显下降。对市场而言,OPEC+产量恢复至战前近全部水平,是供应过剩预期从预测走向现实的重要证据。
美国库存数据则从需求端强化了利空。美国能源信息署周四表示,受炼油产品需求疲软及原油进口激增推动,上周美国原油和燃料库存上升。SS WealthStreet创始人萨奇德瓦认为,美国原油和燃料库存增加反映出需求放缓迹象,也对油价构成压力。也就是说,当前市场面临的不是“供应不足”,而是供应恢复与需求疲软叠加形成的库存压力。
深度看,OPEC+产量恢复会压缩地缘风险溢价,而美国库存上升会压制近月合约和炼油利润预期。两者共同作用,使油价更容易对利空消息敏感、对地缘冲突反应钝化。除非出现霍尔木兹海峡长期封锁或沙特核心设施遭重大破坏,否则供应恢复仍是当前油市更主导的变量。
中东风险溢价消退但航运风险犹存
尽管油价回落,中东风险并未完全消失。报道指出,霍尔木兹海峡的运输风险并未消除。伊朗军方周四称,四艘油轮因无视警告而在该水道内遭遇爆炸袭击,但暂未能核实相关说法。同日,胡塞武装表示袭击了沙特东西向输油管道的一处泵站、延布一处石油设施以及利雅得一栋沙特阿美大楼。这些事件说明,航运袭击和基础设施袭击仍可能阶段性推高油价。
此外,美国军方周五否认了伊朗关于袭击巴林境内一处美国预警雷达的说法,称美军击落了两架由伊朗伊斯兰革命卫队朝巴林方向发射的单向攻击无人机,未造成任何损失。据伊朗国家媒体报道,伊朗此前称此次袭击是对其霍尔木兹甘省一座通信塔所遭受所谓空袭的报复。美伊之间的军事与安全对抗仍在延续,但市场当前更关注供应恢复和过剩预期,因此风险溢价被明显压缩。
需要区分的是,风险溢价消退不等于地缘风险消失。油价之所以未因袭击大幅反弹,是因为IEA和OPEC+数据表明供应正在恢复,市场认为中东出口可通过变通办法维持。但一旦霍尔木兹海峡出现持续性封锁、油轮保险成本急升或沙特出口设施遭实质破坏,风险溢价仍可能快速回归。
美国对伊朗经济施压与贝森特安保
美国对伊朗的施压仍在升级。美国财政部长贝森特周五表示,尽管伊朗对其发出死亡威胁,他不会因此退缩。贝森特最近已搬离华盛顿特区住所,住进一处美国军事基地。他接受CNBC采访时说,美国海湾地区军人、特朗普总统都不断收到死亡威胁,因此他听从特勤局指示搬家。伊朗否认策划在美国境内袭击美国官员及其他人员,但贝森特称伊朗目前表现“就像一头危险的困兽”。
报道还称,特朗普政府一名高级情报官员在备忘录中警告,伊朗针对美国人员和美国公民的袭击图谋已进入高级阶段。自8月以来,贝森特一直牵头美国对伊朗实施制裁和经济施压行动,这项行动被称为“经济放逐行动”,旨在迫使德黑兰停止袭击航运,并重新开放霍尔木兹海峡。
这场经济施压行动与美国海军对伊朗港口的封锁同步进行,其中包括制裁协助伊朗进行交易的中东地区银行分支机构及其他金融服务公司。深度看,美国对伊朗的制裁与封锁会继续制造地缘不确定性,但当前市场并未将其视为足以逆转供应过剩的主导因素。贝森特搬入军事基地的细节,反映美伊对抗的安全风险仍高,也提醒市场地缘尾部风险并未消失。
琼斯法案豁免再延长
白宫一名官员周五表示,美国总统特朗普已将一项豁免令再延长90天,允许悬挂外国旗帜的船舶在美国港口之间运输石油及其他大宗商品。业内消息人士称特朗普政府将延长这项针对拥有逾百年历史的《琼斯法案》的豁免令。这已成为《琼斯法案》历史上持续时间最长的一次豁免。
《琼斯法案》规定,在美国港口之间运输的货物必须由在美国建造、由美国公司拥有并由美国船员操作的船舶承运。美国政府于3月发布全面豁免令,当时距离美国对伊朗发动战争仅过去一个月,此举旨在降低油价和燃料价格。8月政府延长豁免期限,但规定今后的申请将逐案审批,这一要求在最新延长措施中得以保留。豁免的目的是通过提高航运灵活性、缓解运输瓶颈,降低因对伊战争而上涨的汽油、柴油和化肥价格。
白宫表示,自3月豁免令实施以来,美国港口之间新增运输了9000万桶石油产品,其中大部分为炼油产品,包括2700万桶汽油、2600万桶原油和600万桶可再生燃料。过去,《琼斯法案》豁免期限通常受到严格限制,因为该法案受到美国国内造船业的强力支持,而造船业在全美拥有强大的游说影响力。深度看,延长豁免虽不直接改变国际原油供需,但能改善美国国内海运物流、降低区域性能源运输成本,对成品油价格和地区价差有边际利空作用。
紧急石油储备加速释放
国际能源署周五还表示,其成员国将在2027年2月底前释放约7100万桶紧急石油及石油产品储备,释放速度约为9月和10月的两倍。此次释放将包括约1500万桶柴油,计划在2月底前投放市场,其中几乎全部来自法国和德国的政府储备;1月释放规模为400万至500万桶,2月将有所放缓。
IEA负责管理工业化国家的战略石油储备,以应对严重的石油供应冲击。此次行动是创纪录规模储备释放计划的一部分。该计划在伊朗战争导致中东供应受扰、推动油价飙升后于3月首次宣布。欧洲预计将释放总计3300万桶紧急石油储备,其中以德国和法国为主;美国战略石油储备将释放约3700万桶。政府储备至少占全部计划释放量的85%。
IEA今年3月宣布将释放最多4亿桶战略储备,以弥补伊朗战争扰乱石油市场所造成的供应缺口。IEA表示,此后成员国已释放3.49亿桶紧急储备。报告称,如果当前计划如期落实,IEA成员国释放的紧急储备总量将达到约4.2亿桶,超过3月承诺释放的4亿桶。深度看,储备释放直接增加可交割供应,尤其柴油释放对欧洲成品油紧张有缓解作用;但在供应过剩预期升温时,加速释放会进一步强化供应宽松信号,压制油价反弹空间。
市场格局转变与后市观察
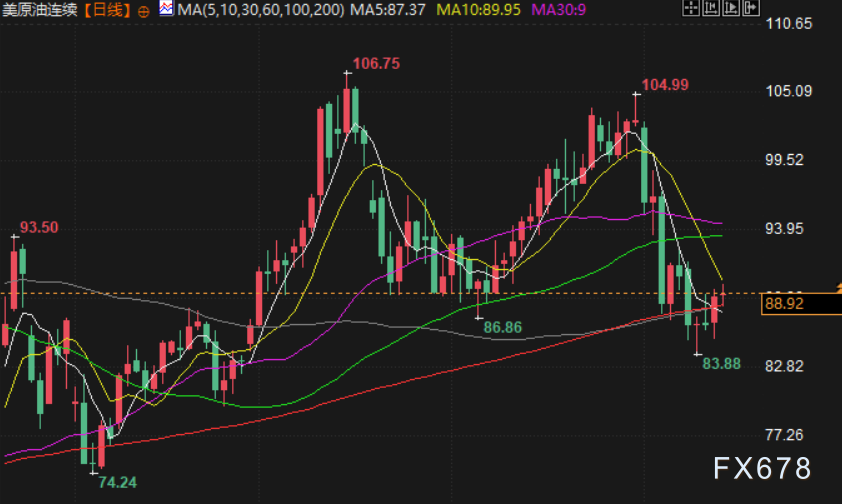
综合本周信息,油市主线已从“地缘供应中断”转向“供应过剩再平衡”。利空因素包括:IEA预计第四季度供应超需求170万桶/日;OPEC+10月产量恢复至战前97%;美国原油和燃料库存增加显示需求放缓;IEA成员国加速释放储备,总释放量或达约4.2亿桶;美国延长《琼斯法案》豁免改善国内海运物流。这些因素共同压制油价,使布兰特和美国原油连续第二周下跌。
但后市仍需关注地缘尾部风险:霍尔木兹海峡油轮爆炸袭击、胡塞武装袭击沙特输油管道和石油设施、美伊未达成协议且伊朗拒绝核查、美国海军封锁伊朗港口与“经济放逐行动”制裁,都可能阶段性推高风险溢价。当前价格反应表明,市场更相信供应恢复和库存上升的力量,但并未完全忽视航运风险。
因此,后市观察重点应放在:IEA储备释放是否如期落实、OPEC+产量能否维持战前水平、美国库存与成品油需求是否继续走弱、霍尔木兹海峡袭击是否升级、美伊谈判与核查问题是否出现变化。若供应过剩数据继续兑现,油价偏弱格局难改;若航运或沙特设施遭实质破坏,风险溢价可能快速回归。


 沪公网安备 31010702001056号
