美联储理事克里斯托弗·沃勒周三警告,为遏制持续超预期的通胀压力,美联储可能不得不采取更具冲击力的行动。
很少有人预判到这种联动关系的破裂,下一轮市场冲击,也可能打破另一条固有的交易规律。我们搭建投资组合,本就不该押注某一条历史规律永远成立。
金价跌至14个月低点,交投于每盎司3739美元附近。眼下投资者最关心的问题:这一轮调整是否已经结束,2027年市场会是什么走向?
官方货币与金融机构论坛(OMFIF)最新一份报告显示,各国央行在管理黄金储备时,除传统金融风险外,正越来越多地考量地缘政治不确定性;与此同时,新技术与个人投资者正在重塑这种贵金属的持有与交易模式。
周三(11月18日),供应状况的改善以及美国原油库存数据的疲软,抵消了地缘政治风险带来的影响。布伦特原油的价格约为每桶92美元,而WTI原油价格约为每桶84美元。API数据显示,上周美国原油库存增加了530万桶,这一增幅远远高于人们预期的0.4百万桶的温和上升幅度。
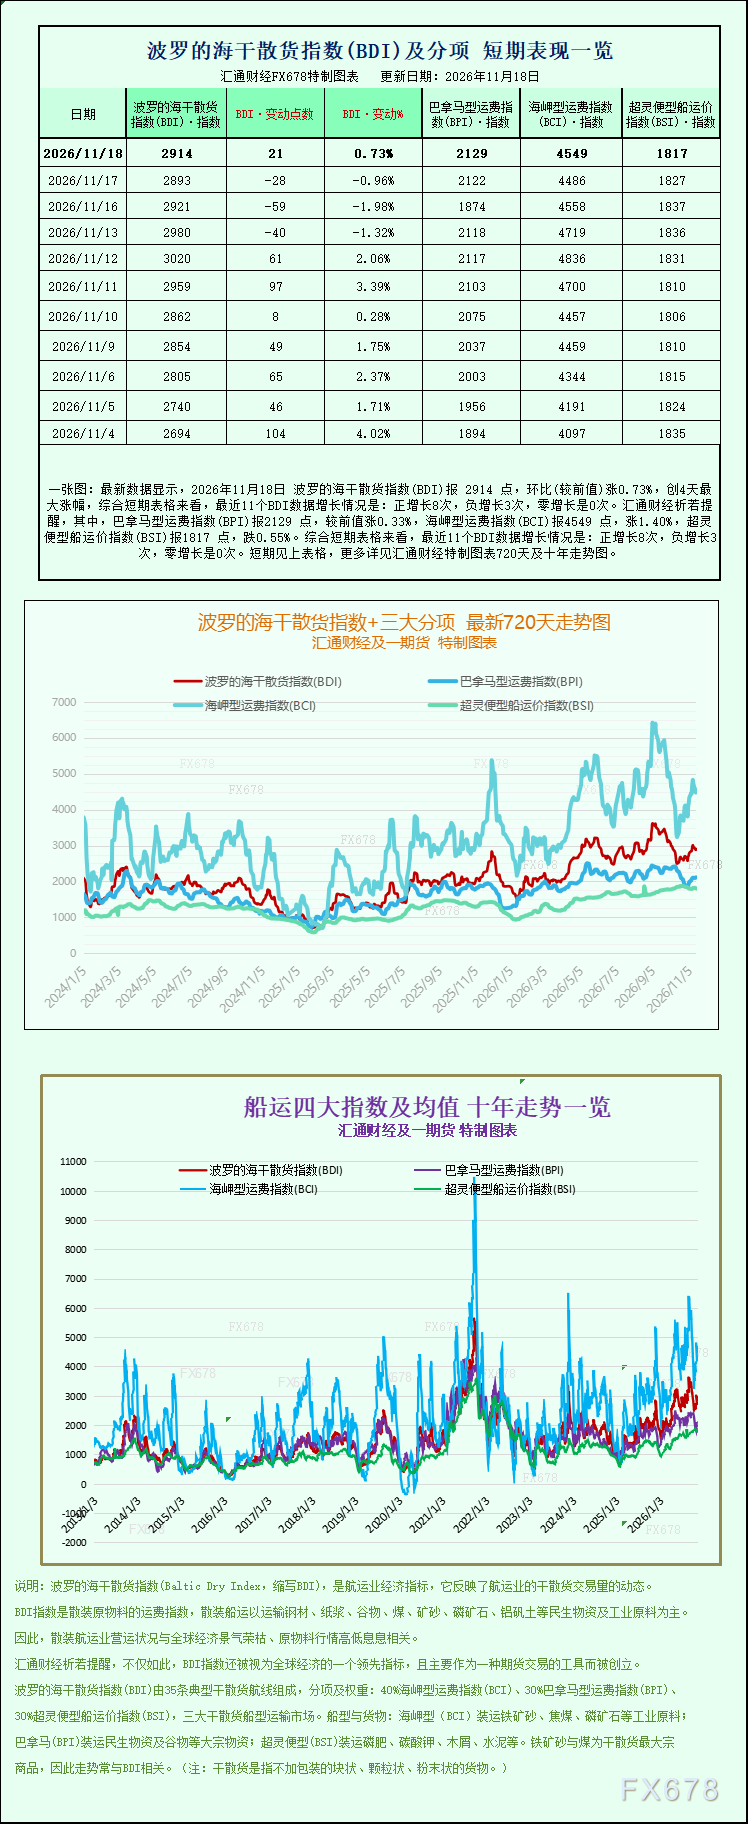
最新数据显示,2026年11月18日 波罗的海干散货指数(BDI)报 2914 点,环比(较前值)涨0.73%,创4天最大涨幅,综合短期表格来看,最近11个BDI数据增长情况是:正增长8次,负增长3次,零增长是0次。
11月18日周三,美元指数当前在103.8附近波动,接近19个月高位区间上沿。当日美联储理事克里斯托弗·沃勒指出,美国通胀压力正从能源领域向更广泛领域扩散,约70%的核心服务项目通胀率超过3%,企业转嫁价格的意愿有所增强。他强调,若公众与企业逐渐将3%视为常态,预期锚定将面临挑战,美联储可能需要通过更积极的行动或沟通方式来重申2%目标的严肃性。
能源推升多国通胀,美欧英偏鹰,日澳瑞典渐进收紧,波兰、加拿大观望,全球央行政策分化。
11月18日周三,布伦特原油价格窄幅交投,供应端持续恢复与美国库存数据的压力主导市场情绪,地缘风险的支撑作用相对减弱。当前布伦特原油交投于每桶93美元附近,西得克萨斯中质原油价格维持在每桶85美元附近。这一价格水平反映了全球供应格局改善的评估,市场同时等待今日官方库存报告以验证库存变化趋势。
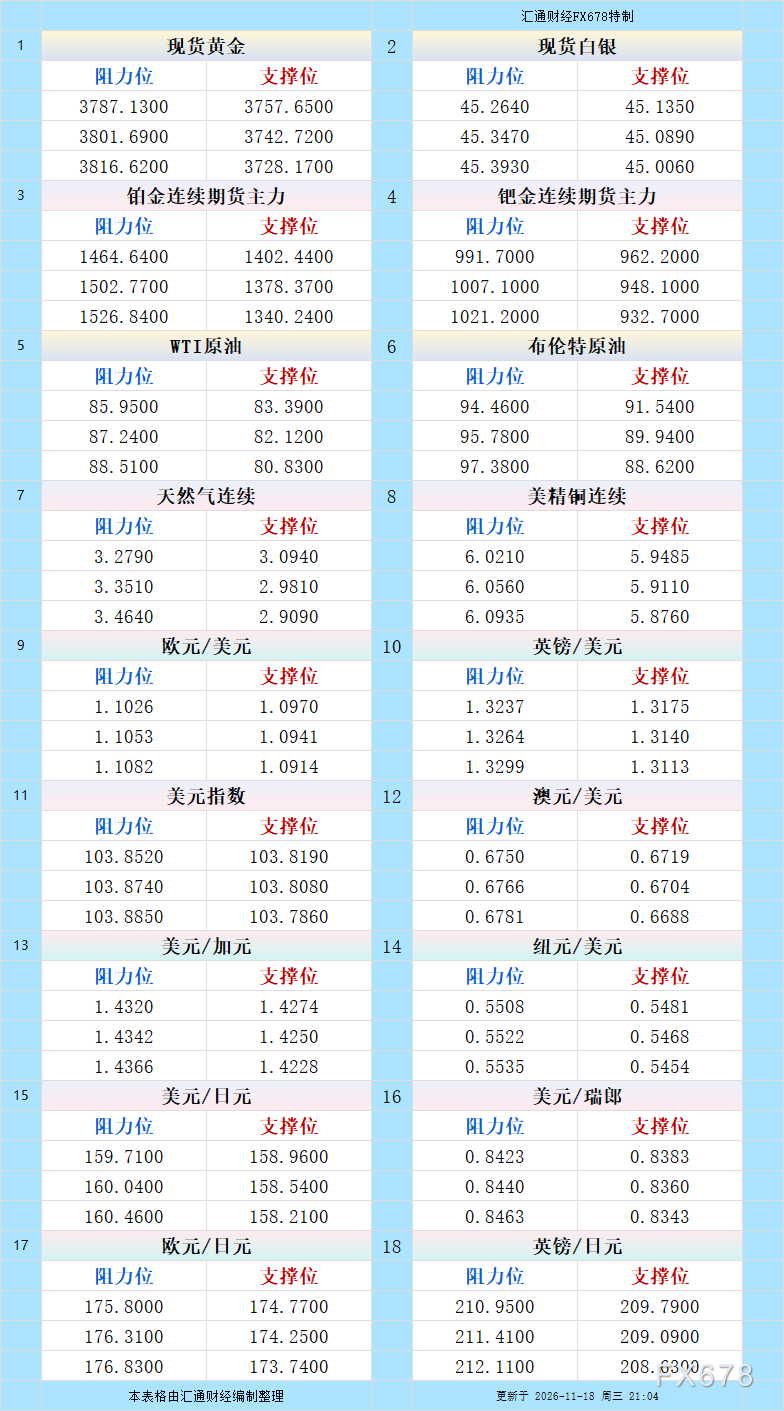
11月18日美市美市更新的黄金、白银、铂金、钯金、原油、天然气、铜(商品)以及:美元指数、欧元、英镑、日元、瑞郎、澳元、加元、纽元(热门货币对)的支撑阻力位一览。
两大央行同步释放紧缩信号,直接牵动美元走势、实际利率预期及全球风险资产定价,黄金、外汇与原油市场交易者需密切关注政策路径重塑带来的中长期影响。
全球通胀再度抬头,美欧货币政策共振节奏正在受到市场关注,沃勒更新现鹰派发言。
欧元兑美元目前下行方向动能强劲。虽然行情偶尔会出现阶段性放缓,就像前几日价格从1.1275–1.1100区间盘整破位之后那样,但当前汇价已经跌破1.1000这一重要整数关口。跌势能否延续?下行空间还有多大?下面我们对该货币对做详细解读。
受美元坚挺以及美联储鹰派政策预期推动,现货黄金跌至2025年9月26日以来最低水平。交易员静待北京时间03:00发布的美联储10月议息会议纪要,从中寻找加息次数与加息时点的线索。
欧洲央行于11月18日发布半年度金融稳定报告,明确指出全球对冲基金在欧元区主权债券市场的参与度提升,使该市场更易面临突然重新定价风险。当前德国10年期国债收益率在3.35%附近波动,法国10年期国债收益率约4.85%,法德10年期利差维持在149个基点左右,较10月中旬约174个基点的阶段高点有所收窄。欧洲央行存款利率维持在2.50%,年内已两次上调25个基点。
11月18日周三,现货黄金延续调整,价格回落至3780美元/盎司附近,日内跌幅接近2%。市场未出现单一突发催化剂,而是持续承受美元走强与美债收益率高位的双重压制。美元指数维持在103.6至103.8区间,接近近十九个月高位;十年期美债收益率在5.09%附近波动。
受美债收益率走高以及美元持续走强的拖累,黄金抛售行情进一步延续。不过,大部分市场重新定价行情或已落幕,市场焦点或将转向经济增长隐忧,而这最终有望为黄金带来支撑。
通胀粘性超预期,加息预期重定价,金价承压下探一年低点,美股黄金一起承压下跌,美联储会出来呵护市场吗。






 沪公网安备 31010702001056号