



 长风破浪
2026年9月30日21时29分消息,周三国际干散货航运市场迎来明显回调,波罗的海交易所核心干散货运费指数大幅回落,创下逾一个月新低。本次指数下行主要由海岬型大型散货船运价暴跌主导,主流巴拿马型船运费同步小幅走弱,仅小型超灵便型船运价保持坚挺,市场呈现显著的船型分化格局,折射出全球大宗商品海运需求结构性冷暖差异。
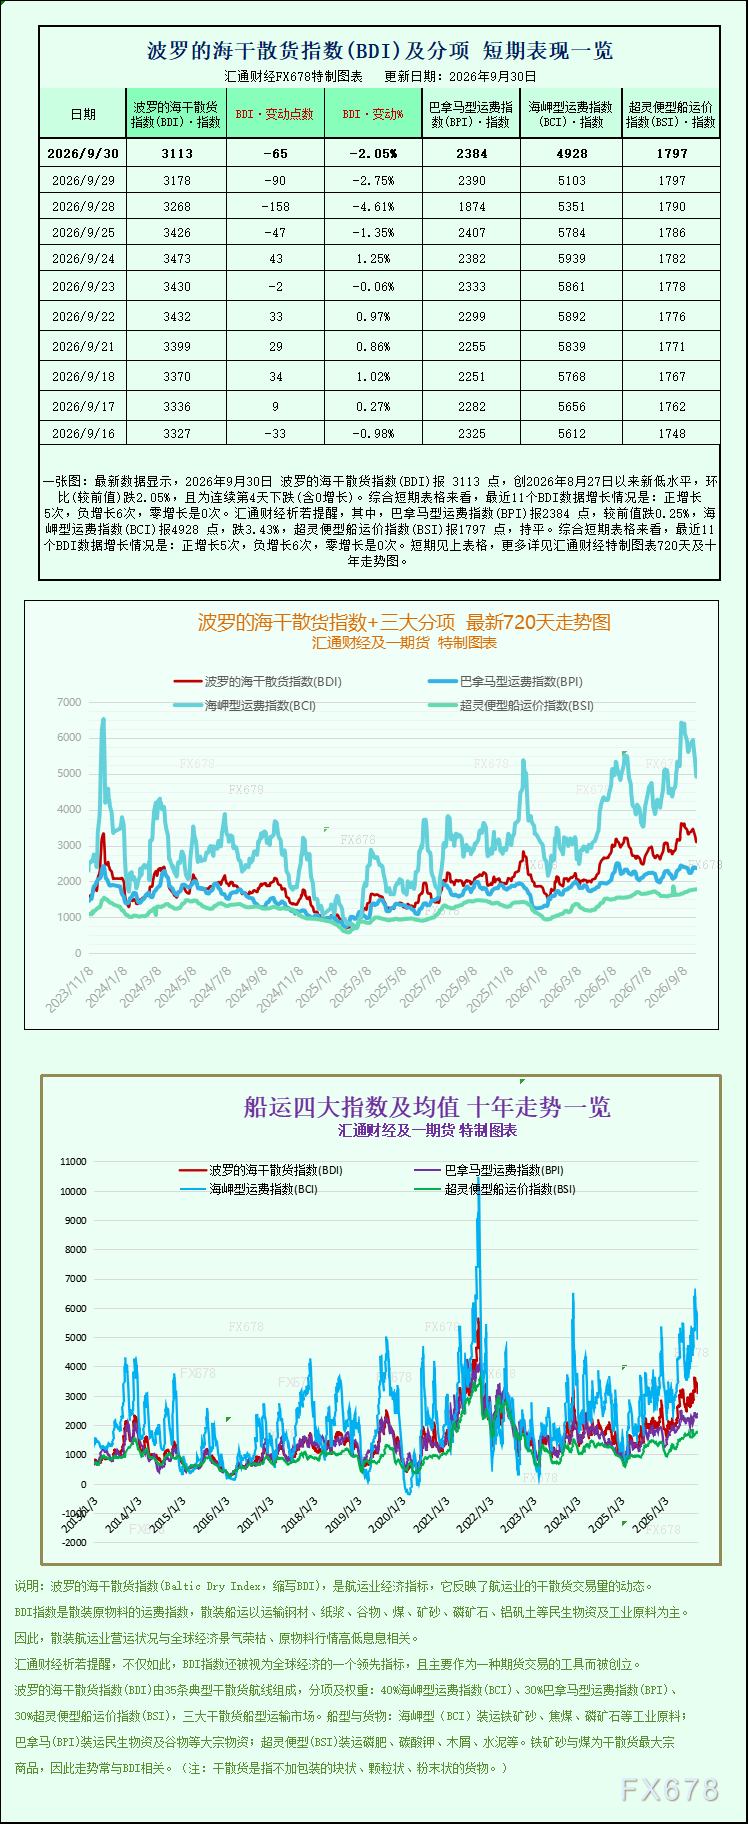
数据显示,综合追踪海岬型、巴拿马型、超灵便型三大主流干散货船型运价表现的波罗的海干散货指数(BADI)当日下跌65点,跌幅达2.05%,最终收报3113点,刷新8月27日以来的最低点位,结束了此前阶段性震荡企稳的走势,短期航运市场景气度明显回落。从细分船型指数来看,市场分化特征尤为突出,承载大宗工业原料的大型船舶运价承压明显,中小型船舶则延续强势表现。
作为铁矿石、煤炭等工业核心原料主力运输船型的海岬型船,本次行情跌幅最为显著。波罗的海海岬型船指数(BACI)单日大跌175点,跌幅高达3.43%,收于4928点,创下8月25日之后的一个月新低。具体运营收益数据显示,载重15万吨、主要承运铁矿石、动力煤等大宗商品的海岬型船日均收益大幅缩水,单日收入减少1584美元,最新日均收益降至41191美元,大型矿运船舶盈利空间持续收窄。
业内分析人士指出,海岬型船运价大幅回落是供需错配与阶段性需求降温共同作用的结果。近期国内钢铁行业终端需求整体平稳,钢厂为控制生产成本、规避市场波动风险,持续维持按需补库节奏,并未出现集中备货行情,导致铁矿石远洋海运需求增量不足。同时,前期市场阶段性补库需求已充分释放,叠加国庆假期临近,上下游企业提前放缓采购、运输节奏,进一步拖累大型散货船租船订单增长,叠加短期市场运力供给相对宽松,直接推动大型船舶运价快速回调。
值得关注的是,航运市场走弱的同时,国内工业经济呈现回暖态势,形成行情对冲格局。最新公布的9月中国制造业活动数据显示,工厂生产活动重回增长区间,制造业景气度稳步修复。与此同时,国内新一轮稳经济刺激政策落地,有效提振了大宗商品市场整体情绪,受此利好带动,铁矿石期货价格小幅走高。不过宏观情绪的改善尚未完全传导至海运现货市场,港口铁矿石到货量持续增加、现货供给充裕,叠加下游钢厂产能释放节奏平缓,原料进口海运需求并未同步升温,难以支撑大型船舶运价企稳反弹。
中型船舶市场同样延续弱势行情。主营煤炭、谷物等散货运输的巴拿马型船运价小幅下行,巴拿马型船指数(BPNI)当日下跌6点,跌幅0.25%,收报2384点。对应船型运营收益同步下滑,载重6万至7万吨、主要承接全球粮食与动力煤运输订单的巴拿马型船,日均收入减少49美元,最新日均收益为21458美元。相较于海岬型船,巴拿马型船跌幅相对温和,主要得益于全球粮食贸易运输需求保持稳定,对中型船运价形成一定支撑,缓冲了工业原料海运需求疲软带来的下行压力。
与大、中型船舶运价走弱形成鲜明对比的是,小型超灵便型船市场表现亮眼,成为当前干散货航运市场的唯一亮点。数据显示,超灵便型船指数(BSIS)当日维持持平走势,稳定在1797点,持续站稳2022年8月以来的高位水平。超灵便型船凭借船身小巧、航线灵活、适配多品类散货运输的优势,可覆盖粮食、建材、小批量矿产等多元货物运输需求,受工业原料需求波动影响较小。当前全球区域贸易、小众散货运输需求旺盛,支撑小型船舶运力持续紧张,运价长期保持高位运行。
整体来看,当前干散货航运市场呈现明显的结构性分化行情,大型工业原料运输船运价承压回调,中小型多功能船舶运价韧性十足。短期而言,国内假期效应将持续影响大宗商品补库节奏,海岬型、巴拿马型船运价或维持震荡偏弱格局。后续市场走势将主要取决于国内制造业复苏力度、钢厂原料补库进度以及全球大宗商品贸易需求变化。若国内稳刺激政策持续落地带动工业需求回暖,铁矿石、煤炭进口需求有望修复,推动大型船舶运价企稳;而小型船舶依托稳定的多元贸易需求,高位运行态势大概率将延续。


 沪公网安备 31010702001056号
