



 知秋
一、就业骤减6.83万人:公共部门成为主要压力来源
9月加拿大就业人数减少6.83万人,8月则减少4.17万人,两个月累计流失11万个岗位。与2025年末相比,2026年就业人数累计减少约4.12万人,意味着此前数月的就业增长已经基本被抵消。
从行业结构看,公共部门就业减少7万人,超过当月整体净就业降幅。其中教育服务业减少3.53万人,医疗保健及社会援助行业减少2.31万人,制造业减少1.27万人。其他服务业则增加1.7万个岗位,体现不同行业之间明显的就业分化。
公共部门就业降幅超过总体降幅,并不意味着统计矛盾,而是不同就业类别之间存在相互抵消。这也表明,本轮疲弱不能简单归因于制造业受关税冲击。
更值得关注的是就业需求的传导机制。教育与医疗相关岗位收缩,既可能反映机构用工调整,也与人口增长放缓、公共服务需求结构变化有关。制造业岗位减少则涉及外部需求、订单可见度及贸易成本。两类压力同时存在,使就业变化具有周期性和结构性叠加的特征。
二、参与率创近29年低位:失业率为何低估劳动市场压力
9月劳动参与率下降0.2个百分点至64.8%,为剔除2020年特殊时期后的1997年末以来最低水平。同期15至24岁青年就业减少4.8万人,进一步暴露新增就业吸纳能力的不足。
失业率衡量的是劳动力中未就业且积极寻找工作的人口比例,而非全部适龄人口的失业情况。劳动参与率下降时,部分退出求职的人口不再进入失业率分母,因此失业率仅小幅上升,不足以证明劳动市场调整温和。
加拿大央行10月8日发布的人口结构分析指出,人口老龄化与新增移民减少正在共同改变劳动力规模及潜在产出能力。劳动供给增速放缓,可能同时压低经济增长潜力和部分行业的岗位需求。
与此同时,9月永久雇员平均小时工资同比增长2.3%,高于8月的2.0%。就业数量收缩而工资增速回升,意味着劳动力市场并未呈现单一的需求降温特征。
这一组合尤其值得关注:就业疲弱体现需求约束,工资韧性则可能反映行业技能错配及劳动力供给调整,两者对通胀的影响并不完全一致。
三、加拿大央行的政策困境:就业疲弱遇上能源通胀
加拿大央行9月维持政策利率在2.25%。截至10月9日,最新已公布的8月消费者价格指数同比上涨3.0%,其中剔除汽油后的价格指数上涨2.4%,表明能源价格对整体通胀仍具有重要影响。
加拿大央行行长麦克勒姆9月21日曾明确表示:“既不希望在通胀压力受控时提高利率、限制增长,也不希望在通胀压力变得更加持续时反应过慢。”
这一表态揭示了当前货币政策的两难:贸易不确定性抑制企业投资和招聘,能源供应扰动却通过燃料、运输与生产成本影响物价。
接下来的关键变量包括10月19日公布的9月通胀数据,以及10月28日加拿大央行利率决议。就业收缩的持续性、能源成本传导范围和工资增长结构,将共同决定政策评估的复杂程度。
四、美元兑加元技术结构:波动扩张与动量衰减同时出现
从美元兑加元日线图观察,9月阶段性低位形成后,汇价经历连续上行,随后在近期高位附近出现实体缩短、阴阳交替的K线组合。这反映连续单边定价阶段之后,短周期价格分歧有所增加。
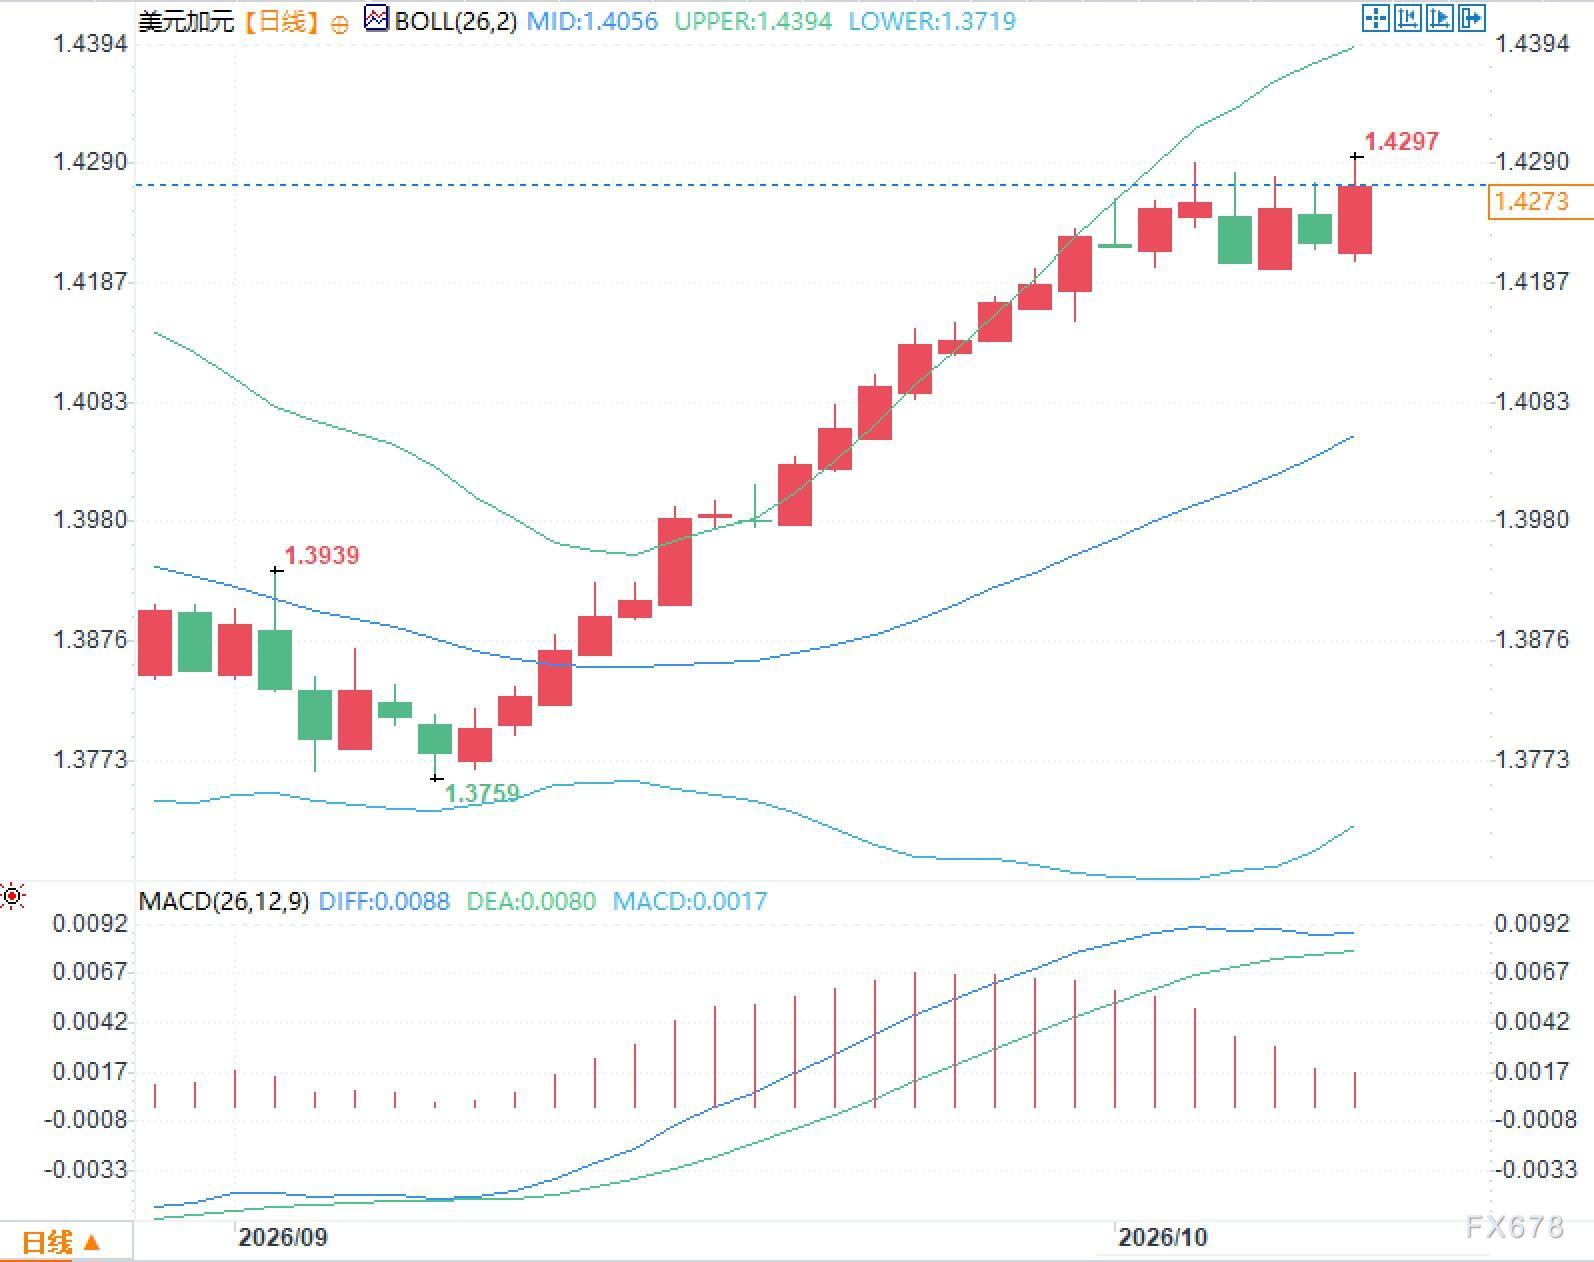
布林带中轨持续抬升,上轨同步上移,带宽较此前明显扩大,说明近期价格离散程度增加,波动率环境已发生变化。MACD指标的快线仍位于慢线上方,柱状体保持正值,但近期柱体高度逐渐缩短,快线斜率也趋于平缓。这意味着趋势动量的边际增量减弱,并不等于现有趋势已经逆转。


 沪公网安备 31010702001056号
