



 长风破浪
美元指数(DXY)目前交投于102.28附近,接近2025年4月以来的高位。与此同时,作为基准的美国10年期国债收益率攀升至5.315%,创下2002年以来新高,随后回落至5.315%。
中东冲突带来油价推升通胀的风险、政府债务与财政赤字走高的担忧,再加上美国经济增长韧性较强,多重因素共同推高了借贷成本。国债收益率上行,会提升持有黄金这类无息资产的机会成本,同时提振美元需求,这就导致使用其他货币的买家购买黄金的成本变得更高。
尽管周三金价出现下跌,但过去一周大部分时间,黄金始终处在震荡区间之内。近期美国就业数据以及个人消费支出(PCE)通胀数据不及预期,交易员正在重新评估美联储的货币政策路径。
市场普遍预期,美联储在9月加息25个基点后,将于10月27-28日的议息会议上维持利率不变。不过,能源价格高企带来持续通胀风险,12月仍存在再度加息的可能性。
在此背景下,交易员将仔细研读联邦公开市场委员会(FOMC)会议纪要,寻找更多有关进一步收紧货币政策可能性的指引。
自2月末中东冲突爆发以来,偏鹰派的政策预期持续打压金价,目前黄金价格较1月份接近5600美元的历史高点已经下跌超25%。即便如此,长期买盘需求依旧为金价提供底层支撑。
各国央行持续购金,8月中国购金需求领跑
荷兰国际集团(ING)分析师指出,官方机构对黄金的需求依旧旺盛。世界黄金协会(WGC)的数据显示:“8月各国央行依旧为黄金净买入方,合计增持39吨黄金,今年累计购金量达到170吨。”
荷兰国际集团表示,中国依旧是购金主力,中国人民银行“买入20吨黄金,购金连续时长扩大至22个月”;另外部分欧洲、中亚新兴国家也有规模可观的增持,“波兰与乌兹别克斯坦分别增持8吨黄金储备”。持续的黄金购入,体现黄金在各国央行外汇储备多元化进程中持续发挥重要作用。
技术分析:现货黄金运行于关键均线下方,震荡格局偏空
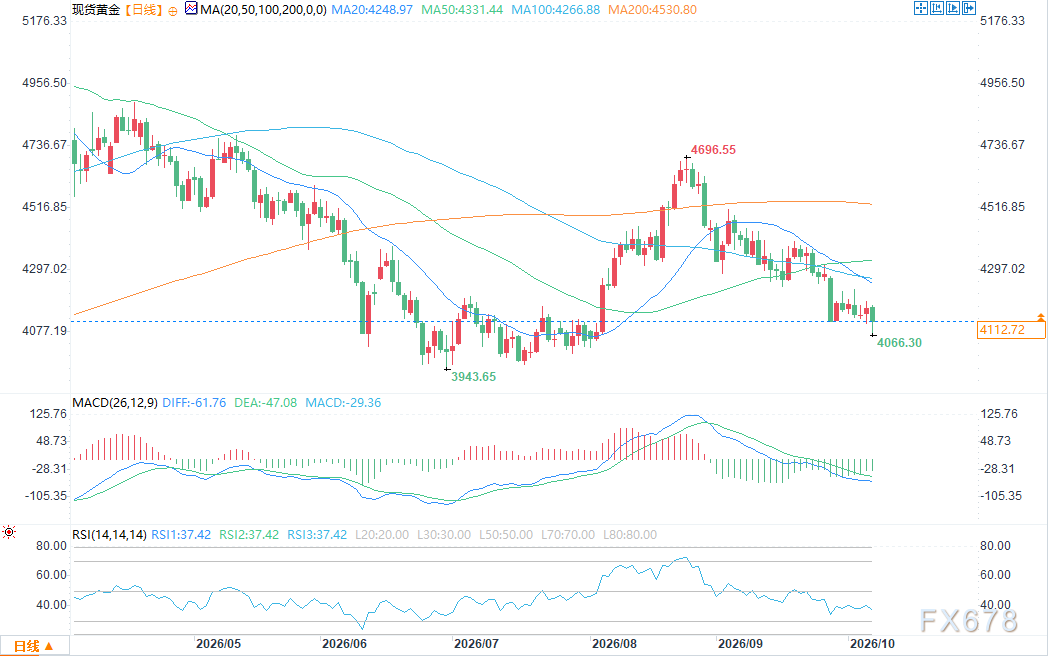
(现货黄金日图 来源:易汇通)
日线图上,现货黄金向4100-4200美元震荡区间的下沿靠拢。金价远低于100日、200日简单移动平均线,两条均线分别位于4267美元、4530美元,整体技术面偏向空头。
动量指标呈现空头信号,但显示抛售压力有所减弱。相对强弱指数(RSI)接近38,尚未进入超卖区间;指数平滑异同移动平均线(MACD)维持负值,柱状图红色柱体不断收窄。
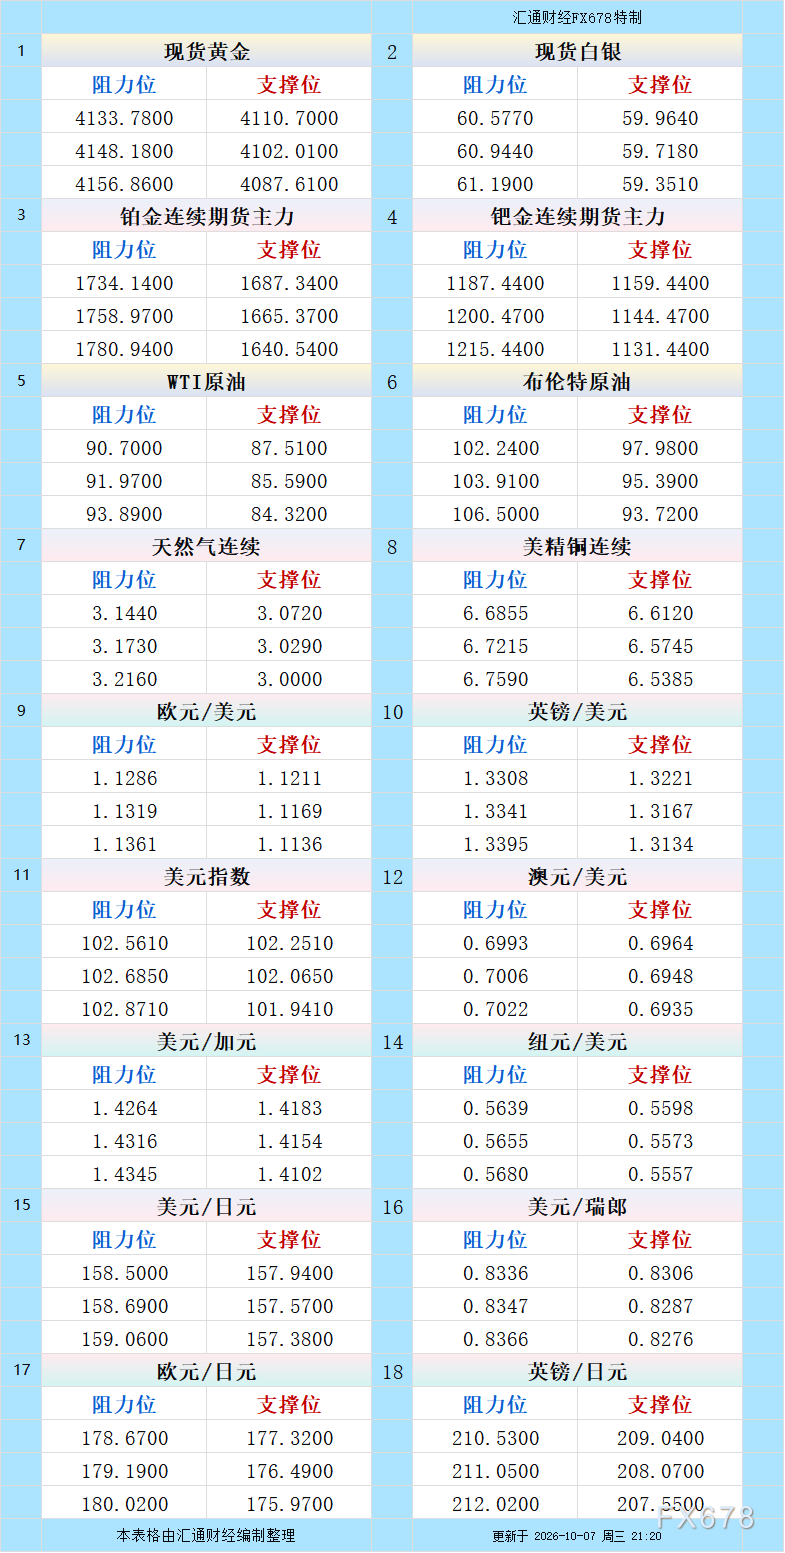
下行方向,4100美元整数关口为短期第一支撑。若有效跌破该位置,金价或将下探年内低点,也就是3950-4000美元区间。
上行方向,初步阻力位于4200美元,下一阻力为100日均线4267美元。若金价强势反弹,则看向4400美元水平阻力位;而4530美元附近的200日均线,仍是多头需要攻克的重大阻碍。


 沪公网安备 31010702001056号
