



 GoldMan3
周三四名美联储官员接连发表偏鹰讲话,其中理事沃勒表态最为激进,提出12月应当加息50个基点,或以强硬前瞻指引打破市场对3%通胀的心理惯性;其余官员虽认同继续加息,但更倾向维持25个基点的常规节奏。整体表态进一步确认12月加息为大概率事件,市场却并未充分定价50个基点大幅加息的可能性,资产市场仍存在重新定价风险。
官员观点:共识在于继续抗通胀,分歧落在加息力度
通胀居高不下、消费与就业韧性不减,是本轮集体鹰派表态的共同背景,但内部对于收紧力度出现分化。
沃勒是本次表态中立场最为强硬的官员。他指出,核心服务篮子中约70%分项通胀高于 3%,通胀压力已经扩散至能源以外领域;企业逐步习惯于向消费者转嫁成本,公众正在逐步接受3%通胀的现实。
在他看来,美联储需要打破这一心理预期,可选路径有二:12月直接加息50个基点,或是即便仅加息25个基点,也要通过会后声明与发布会释放极为强硬的政策信号。沃勒还提出,政策收紧幅度或需要超过单纯撤回去年降息的规模。
明尼阿波利斯联储主席卡什卡里表示,当前市场计价的加息次数,甚至已经超过美联储官员自身的预期,但他并未刻意压低市场的紧缩定价,强调锚定通胀预期是政策核心,同时承认需求的韧性超出预判。
旧金山联储主席戴利称通胀高位运行时间过久,即便是低收入群体消费依旧具备韧性;劳动力市场整体稳定,但活力有所减弱,制造业复苏带动就业扩张,她将持续跟踪假日季消费数据,观察需求是否出现降温迹象。
理事巴尔表态相对中性,若经济走势符合基准情景,他支持进一步加息,但并未给出明确时间节点,强调要及时将通胀拉回2%,同时承认高通胀已经给家庭带来现实压力。
市场定价:50个基点仍是小概率情景,存在数据驱动重定价风险
尽管官员集体放鹰,市场并未全盘接纳沃勒的激进主张。交易显示,未来三次会议合计定价约61个基点加息,对应基准情景为12月25个基点加息、后续继续收紧;而12月一次性加息50个基点的概率仅约5%,市场更多将沃勒的讲话视作风险警示,而非即将落地的政策基线。
同日公布的10月FOMC会议纪要与官员讲话基调互相印证:多数官员认为还需要进一步加息,同时担忧AI资本开支会推升通胀水平。
风险点在于,如果后续通胀数据再度热于预期,市场或将向上修正加息路径。即便最终只落地25个基点加息,倘若会后释放强硬指引,同样会抬升利率路径预期。
资产影响:美元美债获得支撑,成长股黄金继续承压
美联储官员在会议纪要中释放的鹰派信号,直接托举了美元指数与美债短端收益率。几乎全体与会者认为进一步加息“很可能是合适的”,部分官员甚至讨论了12月可能超过25个基点的加息幅度,这使得市场对政策路径的定价更趋紧缩。
短端美债收益率因此获得上行支撑,美元相对其他货币的吸引力也同步增强。
与之相对,黄金作为典型无息资产,在实际利率预期抬升的环境下继续承压,持有成本上升削弱其避险吸引力。
经历一周回调之后,对利率高度敏感的AI成长股依旧处于脆弱状态,估值扩张逻辑受到更高折现率的直接冲击,资金从长久期成长板块流出的压力尚未完全缓解。
油价仍是关键摇摆变量。若原油价格进一步上行,将同步推升通胀压力,反过来倒逼美联储维持甚至强化紧缩立场,从而放大美元、美债、黄金与成长股之间的联动波动。
整体来看,资产定价主线已从评级事件转向政策紧缩预期与能源价格的互动,市场波动中枢或阶段性抬升。
总结
当前美联储内部已经形成“必须继续加息”的共识,争论焦点已经从 “要不要加息” 转向 “加息力度多大”。沃勒的50个基点 提议目前属于少数派,但具备信号意义。
市场尚未充分计入激进收紧的情景,一旦通胀数据持续高于预期,利率预期存在上行重估的空间。美元和美债偏强的格局或将延续,黄金、高估值成长股仍将面临政策层面的压力。
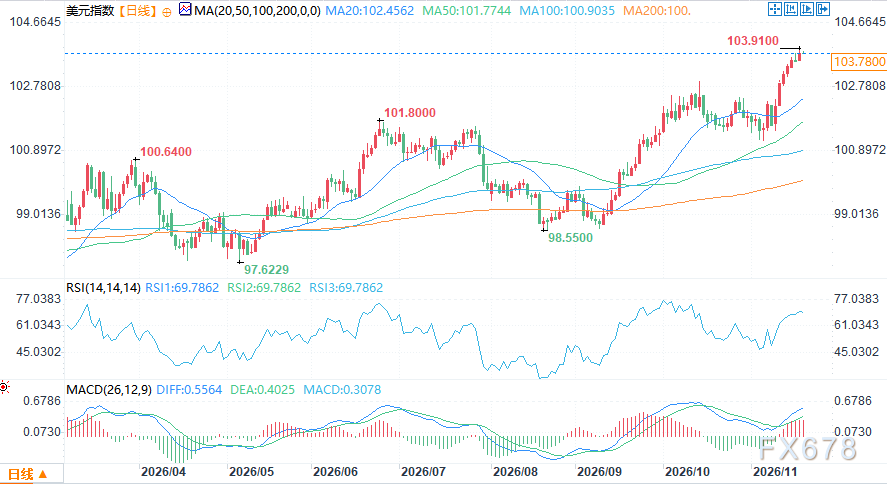
(美元指数日线图,来源:易汇通)
北京时间10:00,美元指数报103.83。


 沪公网安备 31010702001056号
