



 沐涵
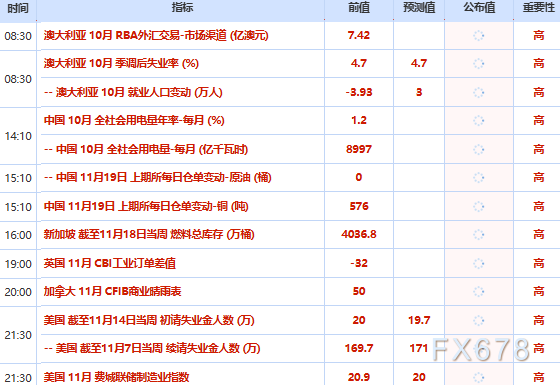
日内重点关注
股市
美股周三涨跌不一,纳指微涨0.42%至24429.89点,道指跌1.11%至50198.17点,标普500跌0.23%至7323.64点,投资者消化Nvidia财报、Anthropic IPO定价及美联储会议纪要。
Nvidia季度业绩和营收预测超预期,但受联合创始人黄仁勋上周突然离职引发的不确定性影响,股价仍跌2.9%;费城半导体指数微涨0.1%,AMD涨5.3%,英特尔、美光分别跌0.9%和1%。
Anthropic将IPO发行价定为每股83美元,高于70—78美元目标区间。美联储10月会议纪要显示决策者仍聚焦控制通胀,并认为若经济符合预期可能有必要进一步加息,少数决策者称若通胀形势不利应考虑加息50个基点。市场认为12月加息25个基点几乎已成定局。
金市
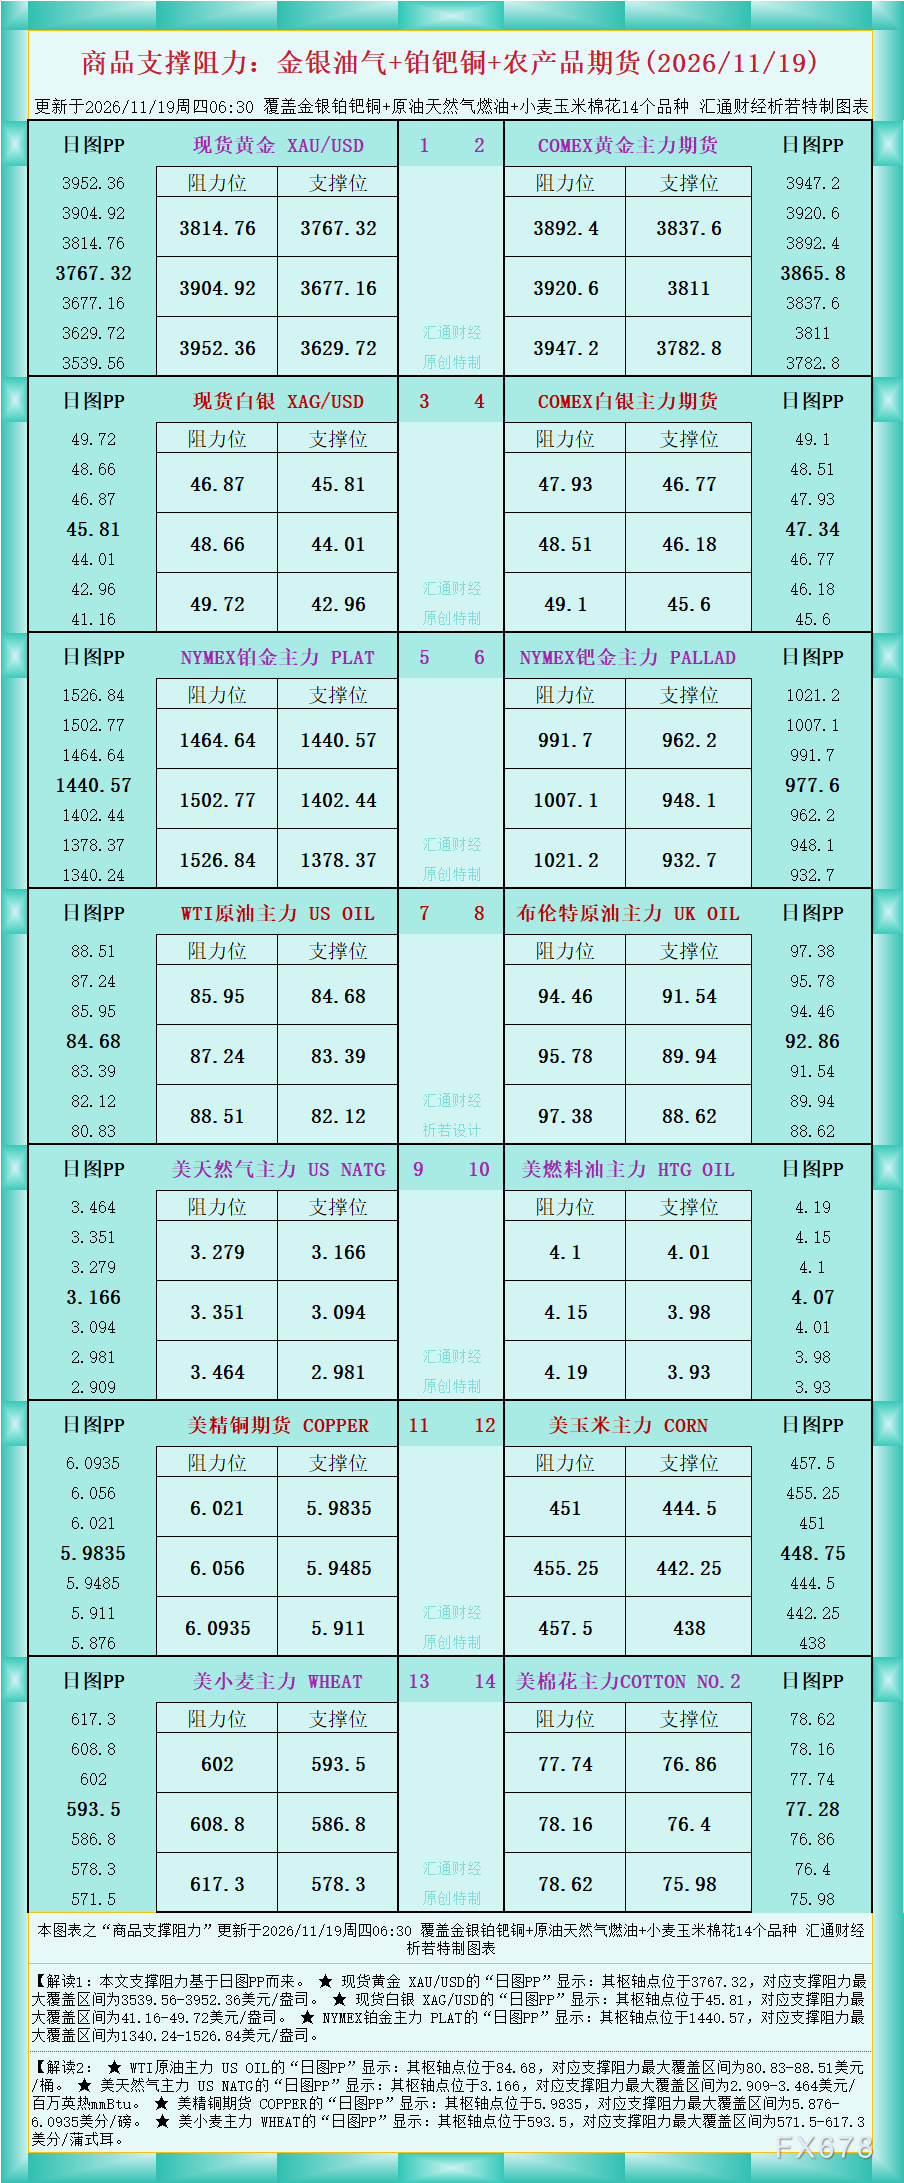
现货黄金周三下跌3.23%,收报3724.67美元/盎司,盘中触及一年多低点至3719.84美元/盎司,受美联储鹰派信号推高加息预期、提振美元和公债收益率影响。
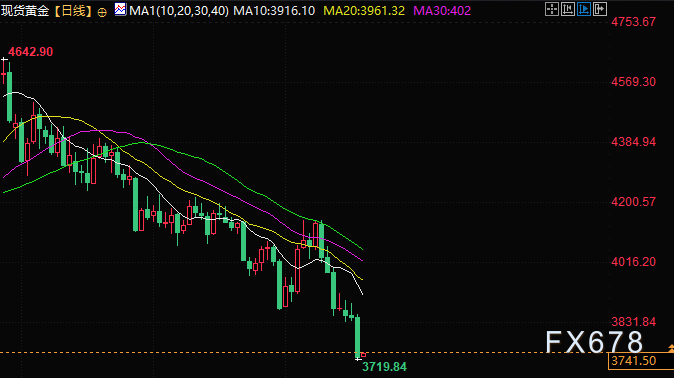
美联储10月会议记录显示官员一致同意目前维持利率不变,但认为需加大控通胀力度的风险增加,理事沃勒称美联储需更积极应对通胀,要么12月加息50个基点,要么明确2027年加快加息步伐,威廉姆斯和穆萨莱姆也暗示可能需进一步加息,美元升至19个月高点,市场预计12月加息50个基点概率由记录前的5.3%升至7.3%。
独立分析师Tai Wong表示除非出现快速反转,否则周三跌势预示未来几周金价可能测试3350—3450区间。
现货白银跌4.95%至45.03美元,盘中触及一年多低点至44.73美元/盎司,铂金跌4.1%至1370.70美元,触及2025年9月以来最低,钯金跌2.2%至949美元。
油市
油价周三下挫,美原油下跌3.2%,收报82.87美元/桶,盘中触及近三个月低点至81.85美元/桶,布伦特原油下跌1.73%,收报91.39美元/桶,因美国能源信息署(EIA)数据显示美国原油和燃料库存增幅超出预期,加剧市场对供应过剩的预期。
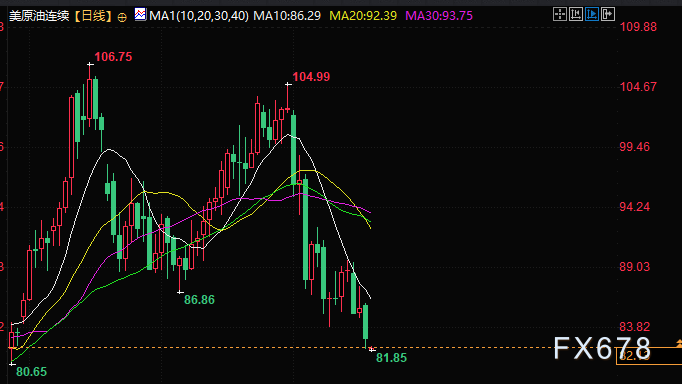
EIA称截至11月13日当周美国原油库存增加340万桶至4.178亿桶,远超分析师预期的仅增5.8万桶;汽油库存增加520万桶至2.159亿桶,预期增160万桶;馏分油库存增加160万桶至1.049亿桶,预期增130万桶。
Gelber & Associates分析师称库存增加再次引发抛售压力,涉及伊朗和商船的袭击仍威胁霍尔木兹海峡石油运输,但面对全球原油过剩预期增强,这些风险提供的支撑十分有限。
受中东出口增加影响(从运费暴跌可见),布伦特和美油本月均势将下跌约20%。周二布伦特/WTI价差扩大至约两周最高,周三WTI跌幅更显著,Sparta Commodities的June Goh称WTI套利交易在亚洲和西北欧已关闭,WTI跌幅超布伦特是预期价格走势,将促使套利窗口重新开启,美国墨西哥湾沿岸原油库存上升进一步加剧价差扩大。
地缘方面,伊朗表示在美国袭击霍尔木兹海峡格什姆岛后,伊朗于昨晚袭击科威特境内的美国无人机和导弹基地,这是自9月以来伊朗首次袭击该与美国结盟的海湾国家,巴林称已拦截伊朗袭击;也门亲伊朗胡塞武装称向沙特东西向输油管道沿线两处泵站发射五架无人机,两名西方官员称沙特正为与胡塞武装冲突持续到明年做准备。
汇市
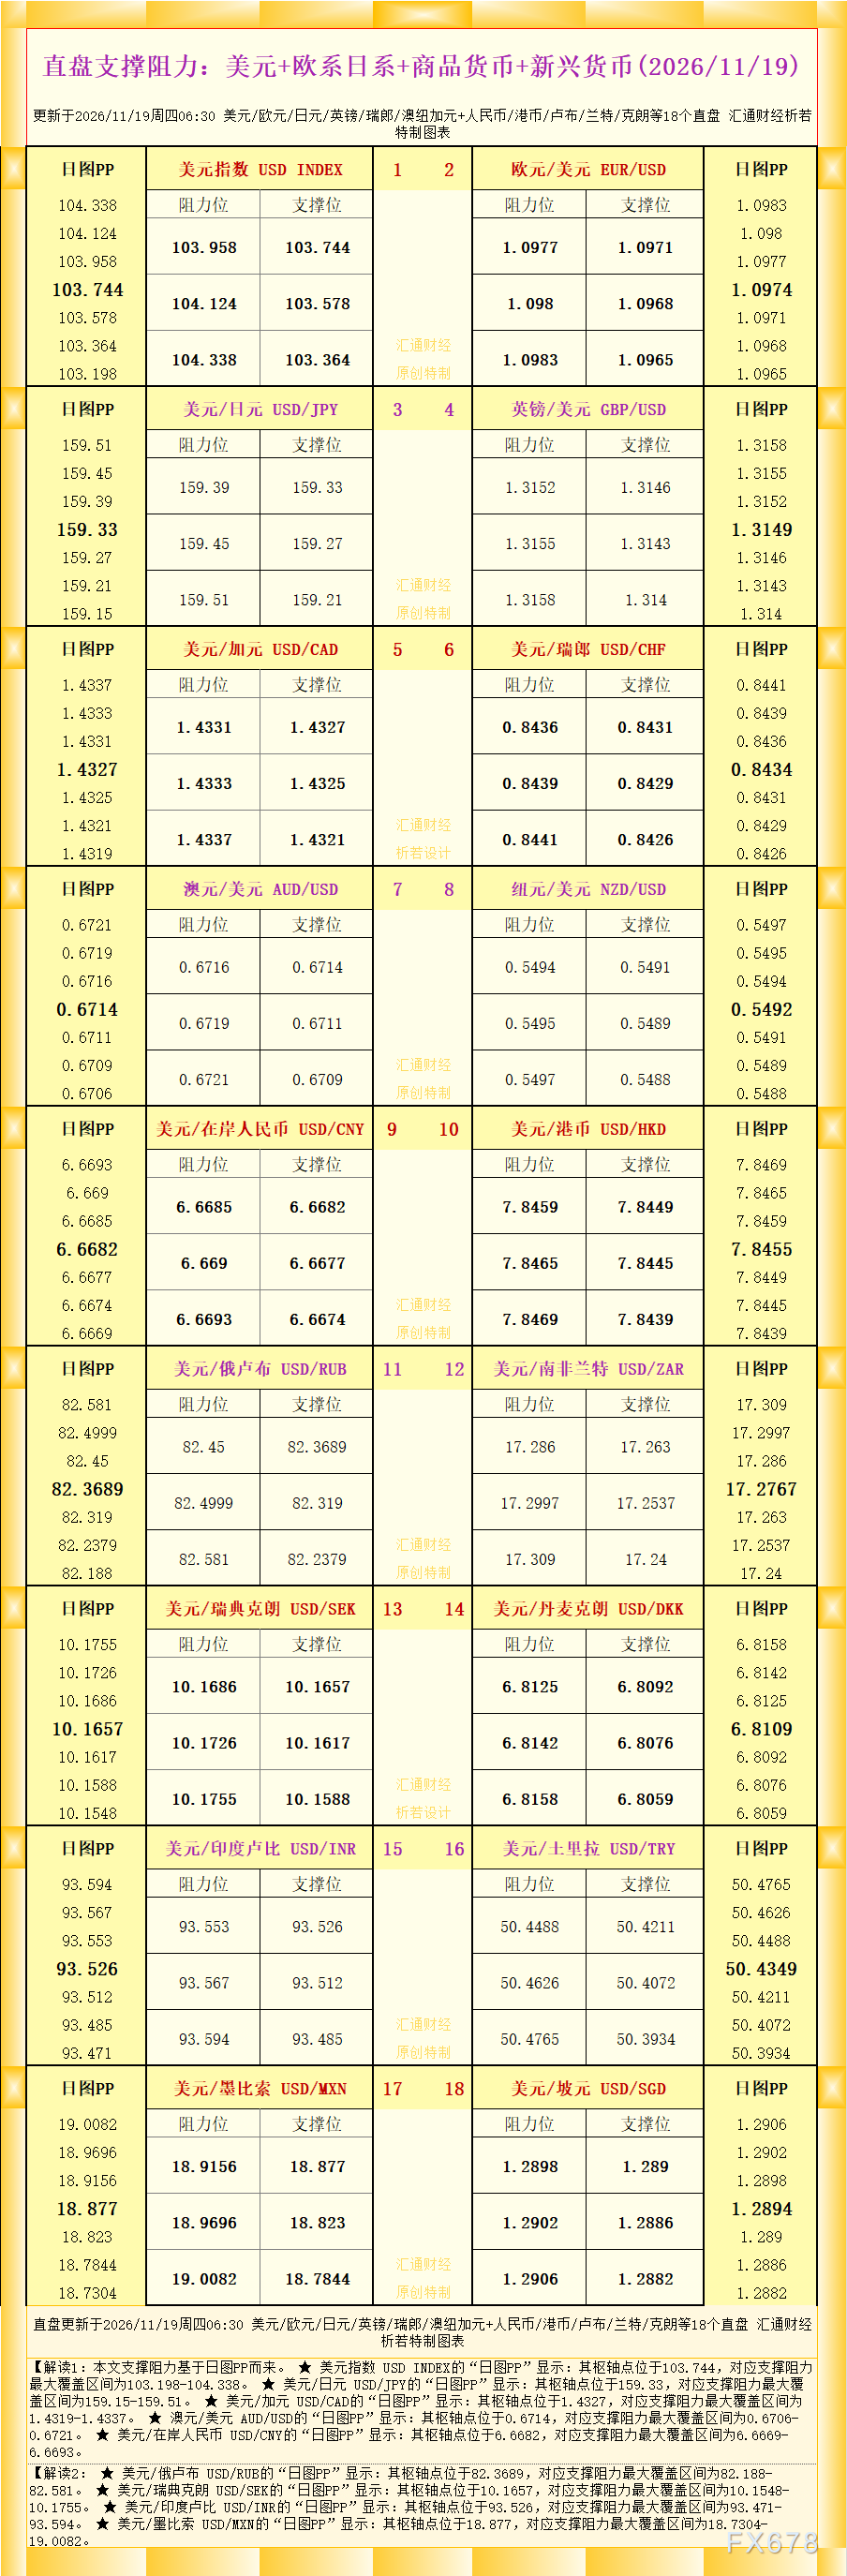
美元指数周三上涨0.22%,触及19个月高位至103.91,因美联储理事沃勒发表鹰派言论,加上近期美国经济数据强劲,进一步强化市场对美联储12月加息的预期。
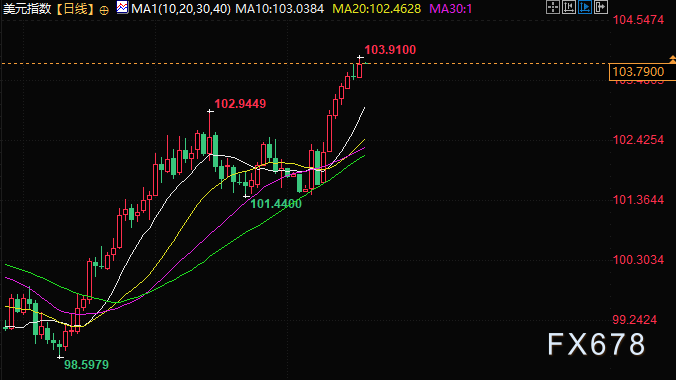
由于美联储主席沃什拒绝提供前瞻性指引,投资者在判断美联储下一步行动时更加依赖经济数据和其他决策官员讲话。沃勒表示,如果美联储希望降低通胀,就需要采取更大力度的行动,要么在12月会议上加息50个基点,要么利用会后声明引导市场预期联储会进一步加息。
芝商所FedWatch工具显示,上周高于预期的通胀数据已使市场完全消化12月加息25个基点的预期,同时认为加息50个基点的可能性较小,周二公布的美国10月零售销售温和增长进一步强化了下月加息预期。周三公布的10月27-28日会议记录显示,尽管美联储官员一致同意暂时维持利率不变,但他们上月已意识到可能需要加大力度控制通胀的风险正在上升。
LPL Financial首席经济学家杰弗里·罗奇在报告中表示,鉴于11月和12月通胀数据可能有所改善,FOMC将加息25个基点,不太可能认为需要进行更大幅度加息,不过明年第一季度货币政策可能进一步收紧;多位策略师也警告称,美元若要延续升势可能仍需要新的催化剂。FedWatch工具显示,交易员预计未来12个月美联储指标利率目标区间将累计上升约75个基点,达到4.50%-4.75%,投资者还将关注纽约联储主席威廉姆斯、美联储理事巴尔以及明尼阿波利斯联储主席卡什卡利稍晚发表的讲话,以判断美联储下一步行动。
美元走强拖累主要货币,欧元兑美元下跌0.21%,报1.0972美元,盘中一度触及2025年4月以来最低1.0952;英镑兑美元下跌0.5%,报1.3139美元,为一个月低位,此前数据显示英国10月核心通胀保持稳定,削弱了市场对英国央行近期加息的预期。
美元兑日元基本持平于159.395,此前日本央行行长植田和男重申有必要进一步收紧货币政策,日元仍接近日本当局7月入市干预时的水平。
国际要闻
美联储会议纪要显示几乎所有官员预计还需加息
美联储会议纪要显示,几乎所有美联储官员在10月都同意,他们可能不得不在“在未来几个月内”加息,以推动通胀及时回落至2%的目标。周三公布的联邦公开市场委员会(FOMC)10月27日至28日会议纪要显示,两名决策者表示,如果接下来的通胀数据不利,12月可能有理由加息“超过25个基点”。会议纪要写道:“展望未来数月,几乎所有与会者都认为,根据他们对通胀和劳动力市场的基准预期,采取进一步行动以提高联邦基金利率目标区间可能是合适的,以确保通胀及时回落至2%的目标。”
以防长威胁称战事若再升级将占领更多土地
以色列国防部长卡茨18日称,若黎巴嫩、叙利亚和加沙地带战事再次升级,以军准备占领更多土地,并将新占领地区纳入以色列“永久安全区”。卡茨当天对以色列媒体称,如果上述地区局势升级,以色列国防军准备展开地面行动,占领更多土地,并摧毁“恐怖主义基础设施”。新占领地区将成为以色列“永久安全区”的一部分。卡茨称,在巴勒斯坦伊斯兰抵抗运动(哈马斯)解除武装、加沙地带实现非军事化、黎巴嫩真主党解除武装等问题解决之前,以色列不会从现有“安全区”撤军,也不会重新部署部队。以色列媒体18日报道说,卡茨发表上述言论正值以色列政府更迭的敏感时期。看守政府总理内塔尼亚胡领导的右翼阵营在10月27日举行的议会选举中失去多数席位,其主要政治对手——正直党领导人加迪·埃森科特已获得组阁授权,但尚未成功组建新政府。卡茨此前曾表示,拒绝埃森科特有关限制政治过渡期重大军事行动的呼吁,强调政府采取军事行动无需获得反对派批准。(新华社)
英伟达临时CEO承诺向员工发放加薪和股权激励
在黄仁勋卸任首席执行官后英伟达召开的首次全员大会上,公司临时CEO科莱特·克雷斯向员工承诺将提供加薪和额外的股权激励。相关薪酬方案将于12月落地,比正常的年度评审周期提前数月,管理层此举旨在应对领导层变动期间的人才保留挑战。在近700个预先提交的全员大会提问中,薪酬问题是员工最关注的议题,其次是要求董事会提高透明度。据会议记录显示,克雷斯对员工表示:“我想告诉大家,我们最想做的就是照顾好每一位员工,确保你们对公司感觉良好,不必为薪酬担忧。”董事会主席哈维·琼斯也在会上发言,确认董事会正在寻找新的首席执行官,并重申黄仁勋不会回归该职位。董事会已聘请外部猎头公司评估内部和外部候选人。黄仁勋突然离职后,员工焦虑情绪上升,部分高级员工警告称,如果领导层过渡处理不当,公司面临流失不可替代的工程人才的风险。
美财政部数据:9月外资增持美长期证券,多国同步减持美债
美国财政部披露9月跨境资本数据,当月外资经交易渠道净买入长期证券1553亿美元(含换股口径同样为1553亿美元),低于修正后的8月2850亿美元;其中长期美债净买入808亿美元,8月修正值为1086亿美元。当月整体资本净流入2610亿美元,高于上月修正后的2030亿美元。同期海外美债总持仓出现回落,由8月9.317万亿美元下滑至9.241万亿美元,日本、英国、中国这前三大持有国均选择减持。值得关注的是,中国的美债持仓已经跌至2008年7月之后的最低水平。
美联储12月加息概率为100%,到明年1月至少加息50个基点的概率为73.3%
据CME“美联储观察”:美联储12月加息25个基点的概率为92.7%,加息50个基点的概率为7.3%。美联储到明年1月累计加息25个基点的概率26.7%,累计加息50个基点的概率为68.1%,累计加息75个基点的概率为5.2%。
沙特预计与胡塞武装冲突将持续至2027年
据两名了解沙特讨论情况的西方官员称,沙特预计与也门胡塞武装的冲突将持续至2027年。据报道,利雅得希望其盟友在与胡塞武装谈判前取得更多战场进展。这一前景意味着短期内难有外交突破,也门局势可能长期不稳,红海及地区航运路线的地缘政治风险将持续存在。


 沪公网安备 31010702001056号
