



 GoldMan3
他指出,10年期美债收益率逼近5%、抵押贷款利率高于7%、信用利差走阔,市场利率上升已在收紧政策;而加息无法解决伊朗驱动的石油供给冲击,反而会侵蚀实际工资与消费。
该观点与市场定价相左,更多是鸽派标记而非市场驱动因素,但凸显本周决议的内在张力。
核心观点:债市已替美联储收紧,此时加息是政策失误
穆迪分析首席经济学家马克·赞迪警告,在本周美联储会议上加息将是一个错误。他认为,债券市场已经在替央行完成紧缩工作,而此刻的政策失误正成为美国经济面临的日益增长的风险之一。
赞迪周一在社交平台上发文,指出自美联储9月加息以来借贷成本大幅上升。10年期美国国债收益率徘徊在5%附近,固定抵押贷款利率高于7%,企业债利差已经走阔。
在他看来,市场利率的上升已经在抑制经济,美联储没有必要再加码。联邦公开市场委员会于10月27日至28日召开会议,9月加息25个基点后联邦基金利率处于3.75%至4.00%区间,市场定价年内至少还有一次加息。
油价之辩:加息治不了供给冲击,反而挤压实际收入
油价走势是赞迪论证的核心环节。随着中东尤其是伊朗相关紧张局势升温,国际油价已回升至接近战时峰值水平。
赞迪承认,更高的能源成本将在短期内推升整体通胀读数,但他同时强调,加息根本无法解决供给端冲击这一根本问题。相反,油价上涨会直接侵蚀劳动者的实际工资水平,并抑制消费者支出能力。在这种实际收入已被能源价格挤压的背景下,若央行再选择收紧货币政策,无异于雪上加霜,可能把本已承压的经济推向更深困境。
他指出,货币政策对供给冲击的效力有限,过度依赖加息只会造成需求端不必要的伤害,最终可能以牺牲增长和就业为代价,却无法从根本上缓解由地缘政治引发的能源价格波动。
风险矩阵:AI股抛售、美联储失误、冲突升级、贸易摩擦与金融抑制
赞迪还特别提到穆迪内部的风险矩阵。该矩阵按照事件发生的可能性与潜在损害程度,对未来12至18个月美国经济面临的主要威胁进行排序。
他直言,当前矩阵中“红色很多”,风险信号显著升温。具体风险包括:人工智能相关股票可能出现集中抛售、美联储政策失误本身、地缘政治冲突进一步加剧、贸易摩擦升级,以及金融条件过度抑制经济活动等。
这些风险并非孤立存在,而是相互关联、可能形成共振。尤其是政策失误与市场波动之间的反馈循环,一旦触发,可能迅速放大对实体经济的冲击。
赞迪通过风险矩阵提醒市场与决策者,当前环境已不再是单一通胀问题,而是多重不确定性叠加的复杂局面,政策操作必须更加审慎。
立场延续:9月加息已是“严重错误”,核心通胀仍高构成美联储理由
赞迪的这一警告并非突然转向,而是与其此前立场高度一致。他曾将9月那次加息明确描述为“严重错误”,并在9月末持续警告,更高的利率已经开始损害经济。
与此同时,美联储坚持收紧政策的核心理由,仍然建立在通胀远高于2%目标之上:8月整体PCE物价指数估计为3.8%,核心PCE为3.4%。
此外,油价回升、关税相关言论以及人工智能领域的大规模投资,都在不同程度上带来额外的价格压力。
赞迪承认这些因素确实构成央行继续关注通胀的理由,但他坚持认为,金融条件的急剧收紧已经提前完成了大部分紧缩任务,继续加息只会让政策滞后效应在未来集中显现,从而增加不必要的经济成本。
市场分歧:高盛预计本周跳过、12月加息
华尔街内部对美联储本周行动的预期并不统一。部分机构已经转向谨慎,高盛即预计美联储将在10月会议上选择按兵不动,把下一次加息推迟至12月。
这一预判使赞迪的观点同时成为对本周会议与后续12月会议的双重检验。如果美联储本周确实跳过加息,将在一定程度上验证市场利率已足够紧缩的判断;若最终仍选择加息,则可能被赞迪视为政策进一步偏离经济基本面的信号。
市场分歧本身反映出当前数据与预期的复杂性:一方面核心通胀依然偏高,另一方面金融条件与实际收入已明显承压。本周决议因此不仅关乎利率点位,更将成为检验美联储是否承认“债市已代劳”这一现实的关键观察窗口。
总结
穆迪分析首席经济学家马克·赞迪认为,本周美联储加息将是错误,理由是10年期美债收益率逼近5%、抵押贷款利率高于7%、信用利差走阔,市场利率上升已在替美联储收紧政策;而加息无法解决伊朗驱动的石油供给冲击,反而会通过侵蚀实际工资与消费将经济推向困境。他将9月加息称为“严重错误”,并援引穆迪风险矩阵警示AI股抛售、美联储失误、冲突升级、贸易摩擦与金融抑制等风险。
该观点与市场对年内至少再加息一次的定价相左,更多是鸽派标记;高盛预计本周跳过、12月加息,赞迪的论点因此既是对本次会议的检验,也是对12月会议的检验。
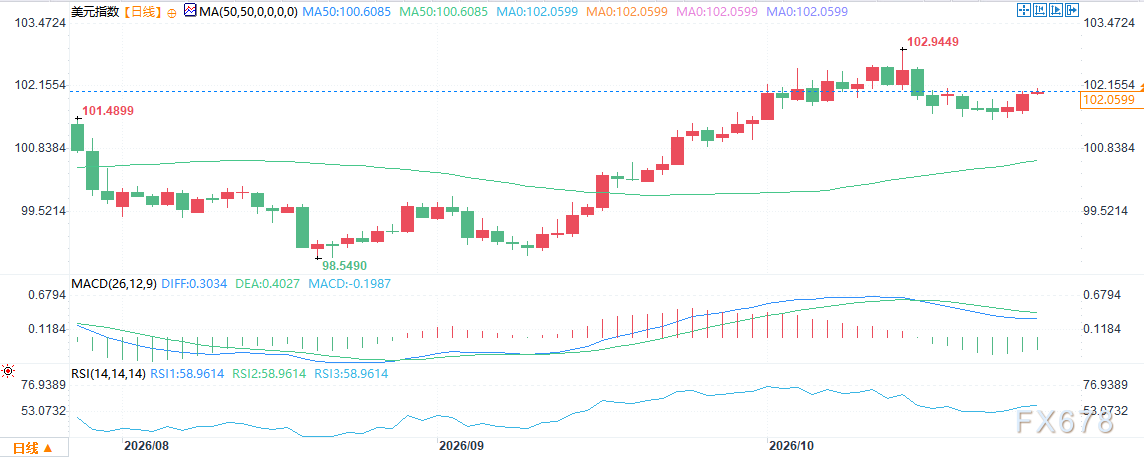
(美元指数日线图,来源:易汇通)
北京时间10:23,美元指数报102.03。



 沪公网安备 31010702001056号
