



 GoldMan3
最新披露的数据显示,欧元区三季度GDP环比增长0.4%,较二季度的0.6%放缓;法国经济意外收缩0.1%,公共债务逼近GDP的120%,2026年赤字率预计达5.4%;10年期法债收益率升破5.14%,法德利差扩至15年最阔;惠誉将法国评级展望下调至负面,债务忧虑正成为欧元区复苏的额外脆弱性来源。
欧元区经济正在失去动能,法国的意外收缩加剧了市场对区域复苏可持续性的担忧。这个21国货币联盟的三季度GDP环比增长0.4%,较前三个月的0.6%放缓。但最新数据揭示了成员国之间的显著差异,法国在财政与政治压力加剧之际难以维持增长。
法国经济在7月至9月间收缩0.1%,令预期落空,凸显这个欧元区第二大经济体面临的挑战。此次下滑正值政府难以控制预算赤字、公共债务逼近GDP的120%、投资者要求更高回报才持有法国主权债券之际。
随着信用评级机构对该国财政轨迹的担忧加剧,法国的困境可能超出其国内经济——更高的政府借贷成本、更弱的投资者信心与有限的财政灵活性,可能在增长本已温和、通胀压力再度积聚之际,为更广泛的欧元区增添逆风。

增长分化:法国收缩、德国微增,剔除爱尔兰后欧元区仅增0.2%
欧元区三季度0.4%的环比扩张强于经济学家预期的0.2%,但整体数字掩盖了说服力不足的底层表现。增长从二季度的0.6%放缓,而区内几个最大经济体继续挣扎。法国录得0.1%的收缩,前一季度为停滞;欧元区最大经济体德国仅增长0.2%,意大利GDP持平;西班牙表现较强,增长0.6%,受内需与就业支撑;爱尔兰录得5.5%的异常扩张,但其GDP数据因跨国公司大量存在而格外波动。
事实上,据知名机构估算,剔除爱尔兰后,欧元区三季度经济增长仅为0.2%——这为区域底层动能提供了更谨慎的图景,也凸显了几个主要经济体的有限贡献。
法国的表现尤其令人担忧,因其对货币联盟的重要性。疲弱的经济活动可能制约税收收入,并使削减公共赤字的努力复杂化,尤其是在失业率上升或家庭消费恶化的情况下。这将使政府在支撑经济活动的同时、又要向金融市场保证公共财政可持续性方面,回旋余地更小。
更广泛的经济环境也在变得更具挑战性。与中东冲突相关的更高能源价格正在推高生产与运输成本,对家庭购买力与企业利润率构成压力。
国际货币基金组织警告称,高企的能源成本与低迷的消费者信心仍是欧元区前景的风险。
欧洲央行也承认风险平衡正在恶化——10月29日维持三项关键利率不变,但警告能源价格上涨可能同时推高通胀并削弱经济活动,并强调融资条件收紧与全球金融市场潜在扰动可能进一步压制需求。
财政与政治:赤字率5.4%、议会分裂,紧缩的政治难度上升
法国的经济困境正展开于一个日益严峻的财政背景之下。公共债务逼近GDP的120%,政府预计2026年预算赤字将达GDP的5.4%,显著高于欧盟3%的参考阈值。
由于政治碎片化与对削减开支的抵制,控制公共财政变得日益困难。2024年提前议会选举后,法国一直受制于分裂的立法机构,使历届政府更难为财政改革争取支持。
总理Sébastien Lecornu正寻求推进2027年预算,目标是将赤字降至GDP的5%。政府的拟议调整包括约540亿欧元的开支削减,但反对党已对多项措施提出挑战,令人质疑必要储蓄能否落实。
社会紧张为不确定性增添了又一层。10月已出现针对生活成本、公共服务与教育经费的广泛示威,部分抗议升级为骚乱与与警方的冲突。由此造成的损失也为企业与地方政府带来了额外经济成本。这些事态表明,在家庭财务已承压之际实施紧缩措施的政治难度。
市场定价:法债收益率破5.14%,法德利差创15年最阔
金融市场已对法国财政与政治前景的恶化作出反应。10月,法国10年期政府债券收益率升破5.14%,为2002年以来最高。法国与德国10年期国债收益率利差也扩至15年最阔,反映投资者持有法国债务所要求的额外风险溢价。
信用评级动向强化了这些担忧。惠誉此前已下调法国评级,并于10月30日将展望从稳定下调至负面,同时确认长期评级为A+。
该机构将更弱的经济增长、更高的借贷成本、恶化的财政状况与政治碎片化列为稳定公共债务的障碍,预计法国债务占GDP之比将从2025年的115.7%升至2028年的约124%。
穆迪则于10月23日维持法国Aa3评级,但保留负面展望,其评估假设政府将成功通过2027年减赤预算,且融资压力与社会紧张将缓解。
这些决定虽不预示主权债务危机迫在眉睫,但凸显了投资者信心的恶化。更高的收益率增加了展期到期债务与新借贷的成本,可能使越来越大的公共资源份额流向利息支付。
溢出风险:融资成本传导与欧洲央行的两难
法国借贷成本上升的影响超越国界,因为该国的体量及其与其他欧元区成员的紧密金融经济联系。
主权收益率上升可通过多个渠道影响更广泛的经济:更高的政府融资成本减少了可用于公共投资与其他支出优先项的资源;主权债券收益率影响更广泛的市场融资条件,可能使企业借贷、抵押贷款与其他信贷形式更昂贵。这形成了金融压力强化经济疲弱的风险——若企业因融资成本上升而推迟投资、家庭因信贷条件收紧而减少支出,经济活动可能进一步恶化;而更弱的增长反过来又使法国更难产生削减赤字所需的税收。
对其他高负债欧元区经济体也存在潜在溢出。投资者对法国债务所要求的风险溢价持续上升,可能促使市场重新评估其他地区的主权风险,尤其是债务水平高企或财政灵活性有限的国家。这虽不会自动转化为全区域借贷成本上升,但可能增加对政治与预算动向的敏感度。
对欧洲央行而言,这一局面制造了困难的政策环境。将利率维持在足够限制性的水平以遏制通胀,可能加剧融资压力;而放松货币政策以支持增长,又有让价格涨势重新顽固化的风险。能源冲击使这一权衡尤为棘手,因为它既威胁削弱经济活动,又推高通胀。
法债风险溢价构成欧元的上限约束
法国财政与政治困境同欧元兑美元走势之间存在一条清晰的传导链。10年期法债收益率升破5.14%、法德利差扩至15年最阔,意味着投资者持有法国债务所要求的风险溢价正在系统性抬升。
这一溢价通过两条渠道压制欧元:其一,主权利差走阔削弱了欧元作为储备与配置货币的吸引力,资金倾向于从欧元区边缘资产流向美元与德债等核心避险资产;其二,法国作为欧元区第二大经济体,其财政轨迹的不确定性会被市场解读为整个货币联盟的治理风险,从而在欧元定价中嵌入一层“碎片化溢价”。
但这一压制并非单向。欧元兑美元的短期方向仍主要由美欧货币政策分化主导——美联储12月加息概率约75%,而欧洲央行按兵不动,利差格局对美元有利,这构成了欧元下行的主因。
法国因素的作用是抬高了欧元反弹的门槛:即便美元因避险退潮或数据走弱而回调,法债风险溢价也会限制欧元的上行空间,使其在反弹时更易遭遇卖盘。
简言之,法国财政困境不决定欧元的方向,但构成其上限约束——在法德利差出现实质性收窄之前,欧元兑美元的任何反弹都更可能是修正而非趋势反转。
结论
法国经济三季度意外收缩0.1%,公共债务逼近GDP的120%、2026年赤字率预计达5.4%,10年期法债收益率升破5.14%、法德利差扩至15年最阔,惠誉将展望下调至负面——财政与政治压力的叠加正使法国成为欧元区复苏的额外脆弱性来源。其溢出渠道清晰:更高的主权收益率推升企业与家庭融资成本,金融压力可能强化经济疲弱,而更弱的增长又反过来削弱减赤能力。对欧洲央行而言,能源冲击下的滞胀式权衡使政策空间收窄。法国能否在不进一步削弱增长的前提下稳定公共财政,将是塑造投资者信心与2027年区域经济前景的重要因素。
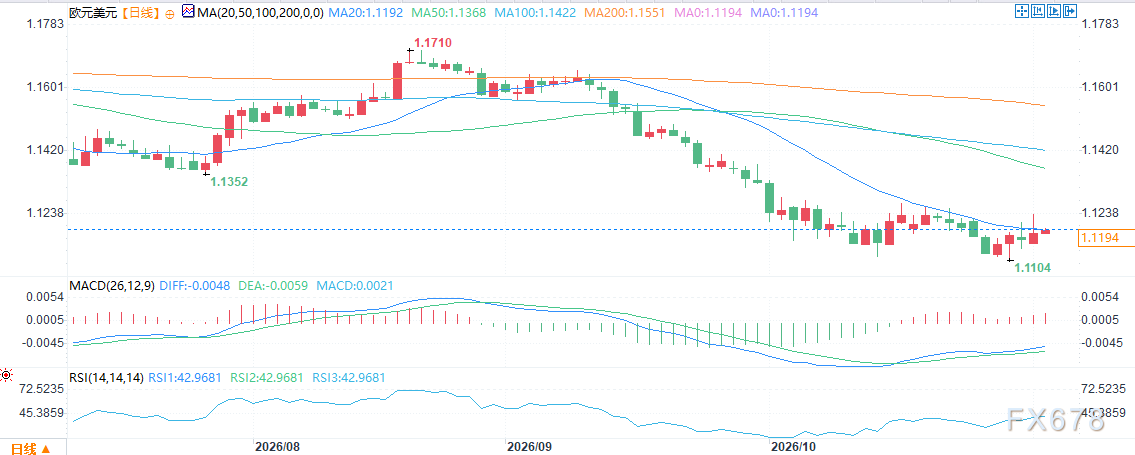
(欧元兑美元日线图,来源:易汇通)
北京时间8:17,欧元兑美元报1.1194/95。


 沪公网安备 31010702001056号
