



 GoldMan3
美联储:加息几无悬念,看点在于会后基调
上周公布的美国通胀数据持续展现出较强的粘性,核心通胀(剔除波动较大的食品和能源项目后)在8月环比进一步走高,明显强化了市场对美联储即将采取紧缩行动的预期。
目前市场几乎已形成共识,普遍预计美联储将在本周三的议息会议上加息25个基点,将基准隔夜利率从当前水平提升至3.75%至4.00%的区间。这将是美联储自三年前开启本轮政策调整周期以来的首次加息,具有较强的象征意义和政策信号作用。
在加息本身已基本无悬念的背景下,交易者的关注焦点迅速转向决议公布后的新闻发布会,尤其是美联储主席凯文·沃什的表态。
市场将仔细聆听其对通胀前景、劳动力市场、经济增长以及未来利率路径的评估,以判断本次加息是“一次性行动”还是更持久紧缩周期的起点。
若沃什及委员会其他官员释放明确的鹰派信号,例如强调通胀风险仍未消退、暗示后续仍有进一步加息可能,或上调对中性利率的估计,美元有望获得显著支撑,从而推动美元兑日元在短期内上行。
反之,若声明和发布会基调偏谨慎,强调数据依赖或指出经济增长放缓迹象,则可能限制美元涨幅。
当前美国国债收益率已因加息预期与油价相关的通胀担忧而接近多年来高位,进一步放大了会后基调对汇市的影响。
日本央行:加息已被充分定价,基调才是关键
日本央行预计将在周五的9月会议上将关键政策利率上调25个基点,从1.00%升至1.25%,这将是日本自1995年4月以来的最高借贷成本。交易者将关注日本央行行长植田和男关于未来加息节奏以及本轮紧缩周期利率上限的表态。
知名机构策略师指出,日本央行本次决议在加息本身层面不太可能带来重大意外,因为加息已被市场广泛预期并充分定价。真正的市场驱动因素将是央行对未来加息节奏的基调和指引,尤其是在年底前仍有一次加息几乎被完全定价的背景下。
该机构认为,风险平衡偏向于决策者如何坚定地验证市场对日本央行紧缩路径的现有预期。
另有知名机构首席货币策略师表示,即使日本央行本次加息,其立场也很难比市场预期的更为鹰派,并提示美元兑日元存在向157一线回升的风险。
机构观点
渣打银行策略师Chong Hoon Park与Nicholas Chia认为,日本央行(BoJ)有望在9月17-18日议息会议上加息25个基点,将政策利率上调至1.25%,但整体仍将维持渐进式正常化路径,避免传递过度鹰派信号。
他们强调,单靠BoJ紧缩本身难以推动日元显著升值,因为近期支撑日元的正面因素(包括加息预期与资金回流预期)已基本被市场充分定价。
渣打指出,大规模加速加息或GPIF迅速回流资金的可能性较低,市场对负面意外的门槛很低。基于此,他们预计美元兑日元在第四季度将回升至155-160区间的上半部分。当前美国国债收益率因美联储加息预期与油价推动的通胀风险维持高位,也对美元形成支撑。
三菱日联(MUFG)在最新月度外汇展望中维持美元兑日元逐步走低的基线预测:第三季度末158、第四季度末156、2027年第一季度154、第二季度152。
他们认为,BoJ9月加息几乎已被完全定价,后续至2027年中再加息两次的预期也已反映在市场中,因此单次加息对日元的支撑有限。同时,美联储紧缩预期的部分消退有助于美元走弱,但日本国内因素(包括谨慎的加息节奏与实际利率仍偏负)将限制日元升值幅度。
MUFG指出,若美国收益率未能明显回落,或BoJ加息节奏继续偏慢,美元兑日元下行空间将受限。
总结:利差与指引博弈,日元短期仍承压
综合来看,美联储加息与日本央行加息均已基本被市场消化,决议本身难以带来方向性突破。真正的变量在于两家央行对未来政策路径的指引:若美联储鹰派程度超预期,而日本央行未能给出比市场更激进的紧缩信号,美元兑日元可能进一步上行;反之,若日本央行明确强化紧缩路径,日元有望获得阶段性支撑。在双重决议落地前,155至157区间是多空博弈的焦点地带。
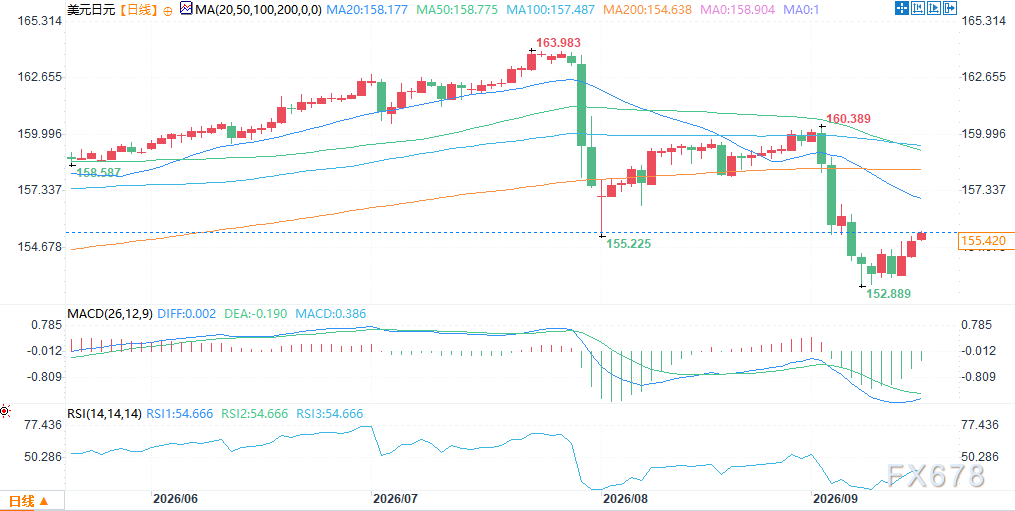
(美元兑日元日线图,来源:易汇通)
北京时间10:07,美元兑日元报155.41/42。



 沪公网安备 31010702001056号
