



 GoldMan3
与此同时,市场对新西兰联储10月28日加息的定价已升至至少75%,较9月2日加息后的约30%大幅上升。
然而,纽元并未因本国加息预期升温而获得支撑,因为美联储预计将在同一天采取行动。6月底至8月的那轮涨幅,如今已有约九成被回吐。
美国债券收益率创新高,纽元持续承压
纽元兑美元周五跌至6月底以来最低,直接驱动来自美国债券收益率的持续上行。美国10年期国债收益率周四突破5.15%,为2007年7月以来最高水平。收益率的攀升反映出市场对美联储将在更长时间内维持限制性政策的定价,这为美元提供了持续的利差优势,对纽元构成压制。
美联储在9月16日加息后,联邦基金利率区间为3.75%-4.00%。期货市场对10月再加息25个基点的定价已超过五成。在9月预测中,18位政策制定者中有16位预计今年至少还会加息一次。这意味着,即使美联储在10月按兵不动,其整体政策基调仍偏向紧缩,美元的下行空间有限。
新西兰联储加息预期升温,但被美联储同日行动抵消
新西兰联储目前将官方现金利率维持在2.75%,市场现在定价10月28日加息至3%的概率至少为75%,而9月2日加息后这一概率仅约30%。新西兰联储主席布雷曼周二表示,如果原油价格持续走高,近期通胀可能超过联储预测,市场定价在一天之内就做出了反应。
新西兰进口燃料,高企的油价直接强化了这一逻辑。新西兰联储9月2日发布的利率路径显示,10月将暂停加息、12月再加息,这意味着市场定价比央行自身的预测整整提前了一次会议。
然而,纽元并未从本国加息预期的升温中获得支撑,因为美联储预计将在同一天采取行动。新西兰联储于北京时间10月28日09:00公布决定,美联储于当日北京时间10月29日02:00公布,这意味着即使新西兰联储加息推动纽元反弹,其效果也可能在美联储决议落地后被抵消。
对纽元而言,仅靠利率因素实现上涨,需要新西兰联储加息而美联储按兵不动。这种情形虽然可能,但考虑到美联储决策者的整体鹰派倾向,概率并不占优。
新西兰国内数据清淡,美国数据主导短期走势
新西兰自身的经济日历较为清淡。8月建筑许可将于北京时间9月30日05:45公布,7月曾下降4.3%;ANZ-Roy Morgan消费者信心指数将于北京时间10月1日05:00公布,前值为98。这两项数据都不太可能改变市场对10月加息已定价为四分之三或更高的预期。
真正影响走势的将是美国数据。北京时间周五20:30公布的耐用品订单预计在1.1%的增长后下降0.4%,在当前市场环境下,这一疲软数据反而可能被视为对纽元的利好。个人消费支出价格指数将于北京时间9月30日公布,7月核心价格同比上涨3.3%;北京时间10月1日ISM制造业调查将发布,此前支付价格读数为71.1。北京时间10月2日的非农就业数据将为这一系列数据画上句号。
总结
纽元当前处于“本国加息预期升温但被外部因素抵消”的困境之中。新西兰联储10月加息的概率已升至至少75%,但美联储预计将在同一天采取行动,使纽元的利率优势难以转化为汇价支撑。美国10年期国债收益率突破5.15%的2007年以来高位,为美元提供了持续的利差优势。
纽元从6月底至8月的涨幅已回吐约九成,短期内走势仍取决于美国数据的演变——若美国经济数据走弱,纽元可能获得喘息;若数据继续强劲,纽元可能进一步下探。新西兰联储的加息决定虽然重要,但在美联储同日行动的背景下,其对纽元的提振效果可能有限。
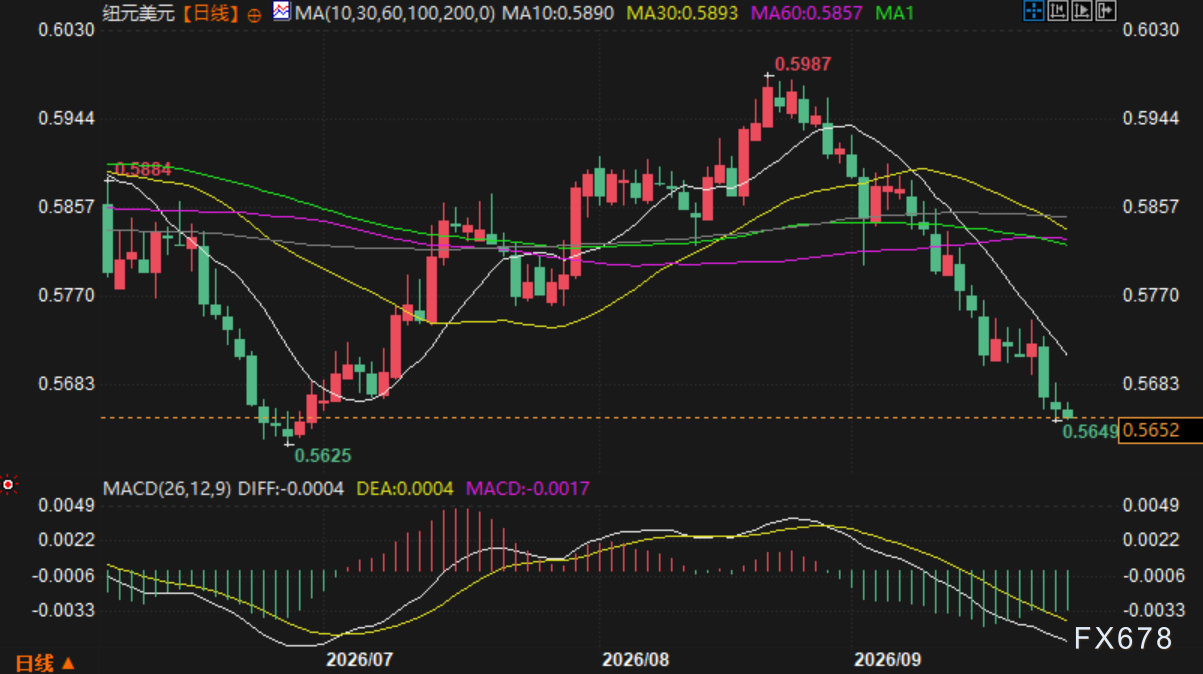
(纽元兑美元日线图,来源:易汇通)
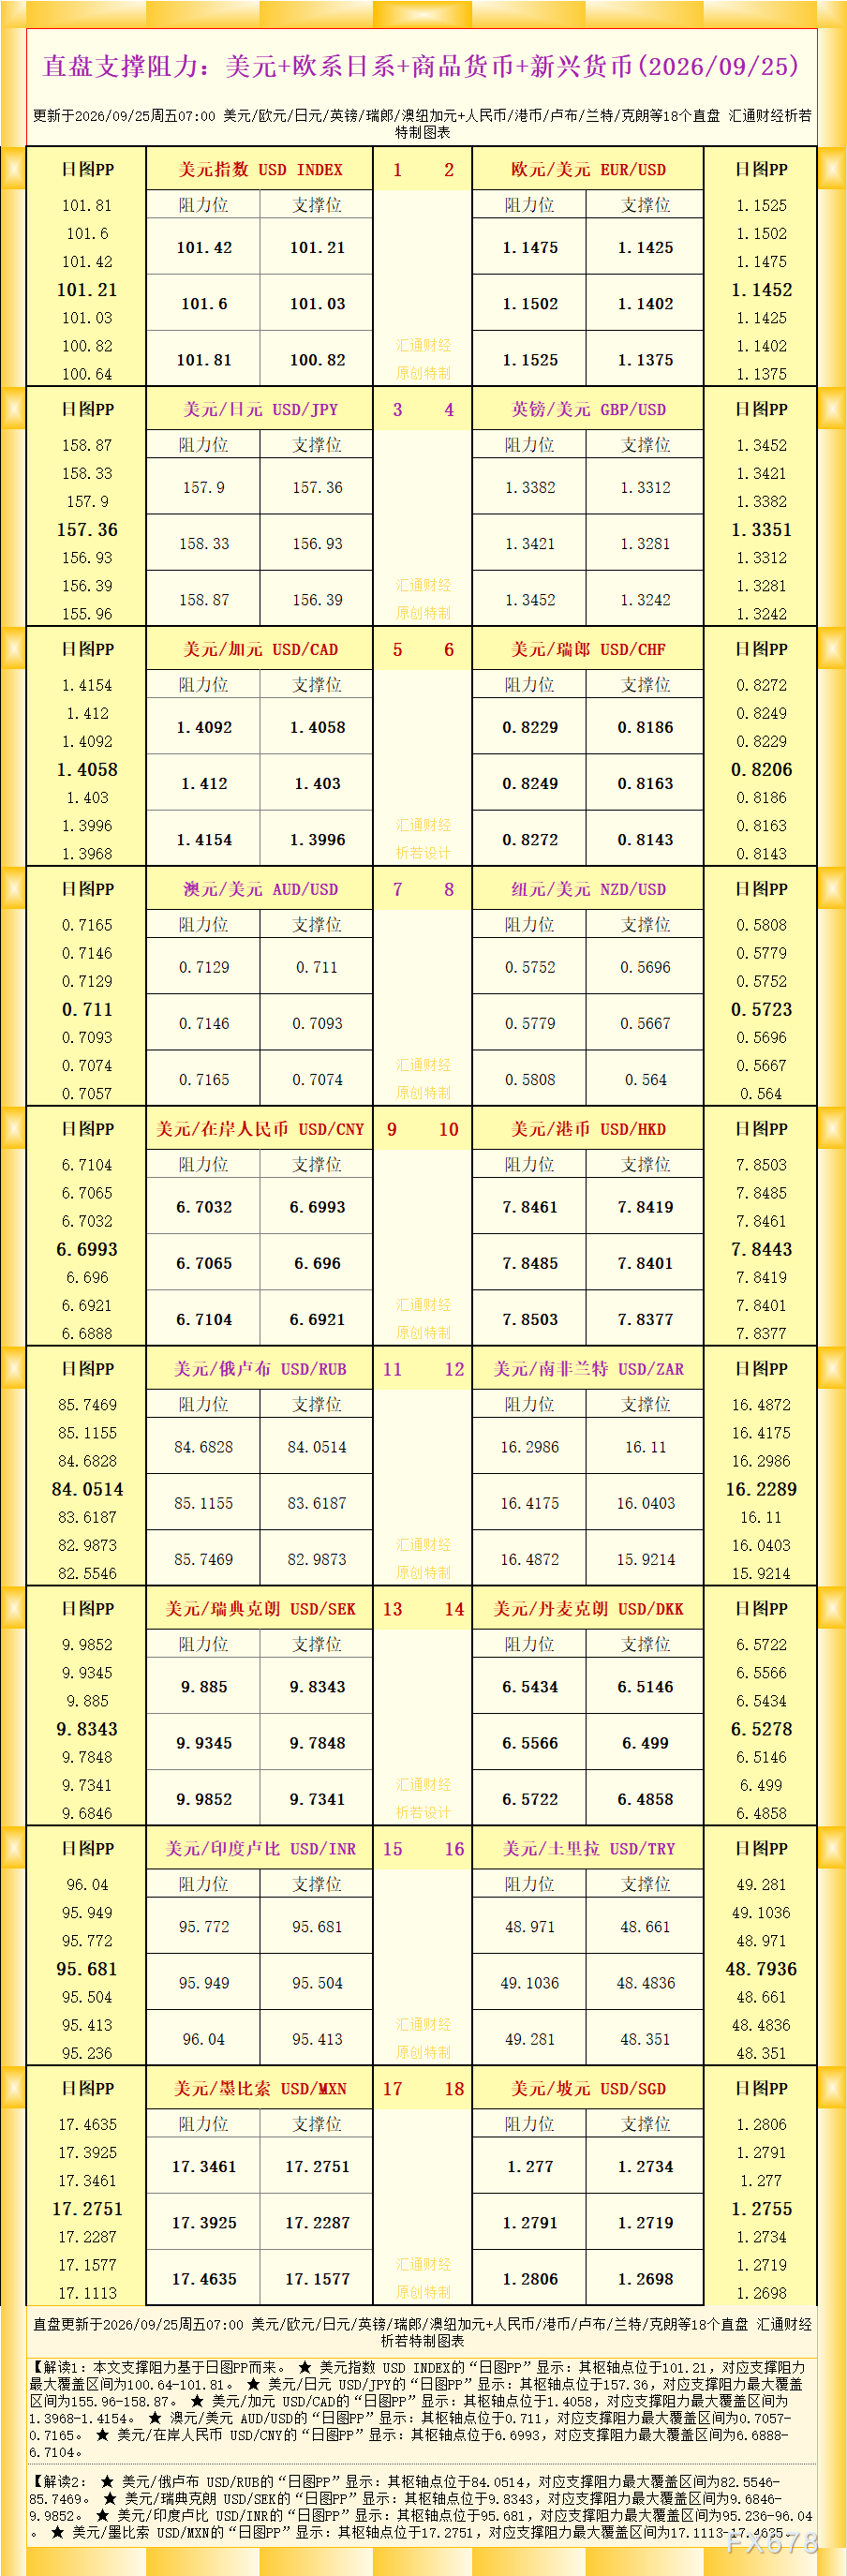
北京时间12:16,纽元兑美元报0.5652/53。


 沪公网安备 31010702001056号
