



 GoldMan3
这一反弹出现在投机头寸刚经历历史性清洗的背景下。投机者最近进行了有记录以来最大规模的日元头寸反转之一,而历史经验显示,此类反转后往往伴随美元兑日元的进一步走弱。 根据上周五公布的最新CFTC数据,截至9月8日当周,日元净投机头寸从约92000手净空转为近11000手净多。
过去一个多月内已出现两次历史性的空头清洗,表明极端空头头寸带来的脆弱性已基本消除;但这并不意味着日元进一步走强的风险消失——更广泛的套息交易平仓可能规模更大。
日元空头以近乎历史性的速度被清洗
美元兑日元在过去两周经历了大幅平仓,而最新数据显示,这一走势的很大一部分可能由投机者大规模清除日元空头头寸驱动。从9月8日当周的数据看,净投机头寸从约92000手净空转为近11000手净多,转变幅度巨大。 虽然这并不反映整个外汇市场的总头寸,但提供了投机者近期转变激進程度的有用参照。
回溯至1986年,比这更大的空头反转只出现过一次,而那次恰好发生在今年8月初。净投机头寸也自2月底以来首次转为净多。 这意味着,在一个多月的时间里,市场已经历了两次历史性的空头清洗,强烈表明极端空头头寸带来的脆弱性已基本被移除。
但这并不意味着日元进一步走强的风险已经消失。 期货投机者的被迫空头回补是一回事,更广泛的日元融资套息交易平仓是另一回事——如果资产价格下跌或风险偏好进一步恶化迫使投资者减少杠杆头寸,后者的规模可能要大得多。
历史规律指向日元进一步走强
即便没有更广泛的套息交易平仓,历史经验也显示,投机头寸的急剧反转后往往伴随日元的进一步走强。回顾此前净投机日元头寸在净空状态下单周改善超过40000手的情况,美元兑日元在一周后有60%的概率走低,两周后有93%的概率走低,四周和八周后走低的概率均为67%。
最清晰的规律出现在随后的两周内——在15次历史案例中,美元兑日元有两周后走低的情况出现了14次。结果区间从下跌约4.6%到上涨2.1%不等,平均跌幅为1.2%。
当然,过往表现并不预示未来回报,某一规律历史上频繁出现并不意味着此次会重演。但结果显示,投机空头的大规模清洗在历史上并不意味着美元兑日元的下行已经结束。
机构观点
德意志银行预计美元兑日元在2026年9月末降至135附近。
德意志银行指出,日本经济韧性与通胀黏性将支持日本央行继续渐进加息,预计至9月末累计两次加息、政策利率有望升至1%。同时美联储若继续宽松将收窄美日利差,进一步支撑日元。尽管政治因素可能延缓加息节奏,但基本面仍指向日元中期升值。
德银对日元持相对乐观立场,认为政策正常化与资金回流将推动美元兑日元明显回落。
加拿大皇家银行(RBC)预测美元兑日元三季度158、四季度160,随后逐步回落至2027年末154附近。
该行认为,近端美元仍受益于高收益率优势和安全港属性,日元短期难现大幅升值。日本央行虽有加息预期,但节奏相对温和,叠加美联储政策不确定性,美元兑日元可能先维持高位。中长期看,随着日本央行量化紧缩放缓、国内资金回流及利差收窄,日元将从2027年开始更明显修复。
美联储、日本央行与能源仍是关键风险
尽管历史规律偏向继续下行,但美元兑日元交易者本周仍需应对不少已知和未知的宏观风险事件。
美联储和日本央行分别于周四和周五公布决议,是显而易见的风险,而能源价格波动也可能对方向产生重大影响。
周一亚洲时段已出现后者的证据——原油期货飙升后,美元兑日元走高。本周美联储9月议息会议将成为核心焦点。
市场已高度定价加息25个基点,若决议符合预期并伴随偏鹰派声明,美元短期可能获得支撑,从而推高美元兑日元;反之,若沟通偏鸽或强调数据依赖,则可能引发美元回落、日元相对走强。
紧随其后的日本央行决议(周五)同样关键,市场已大幅计价9月加息预期,若日本央行兑现加息并释放进一步正常化信号,日元将获得明显提振,压制美元兑日元上行空间;若立场不及预期,则可能触发日元空头回流。
此外,能源价格波动仍是重要变量——伊朗相关地缘紧张若持续推高原油,可能通过推升美国通胀预期间接利好美元,或通过恶化日本贸易条件打压日元。
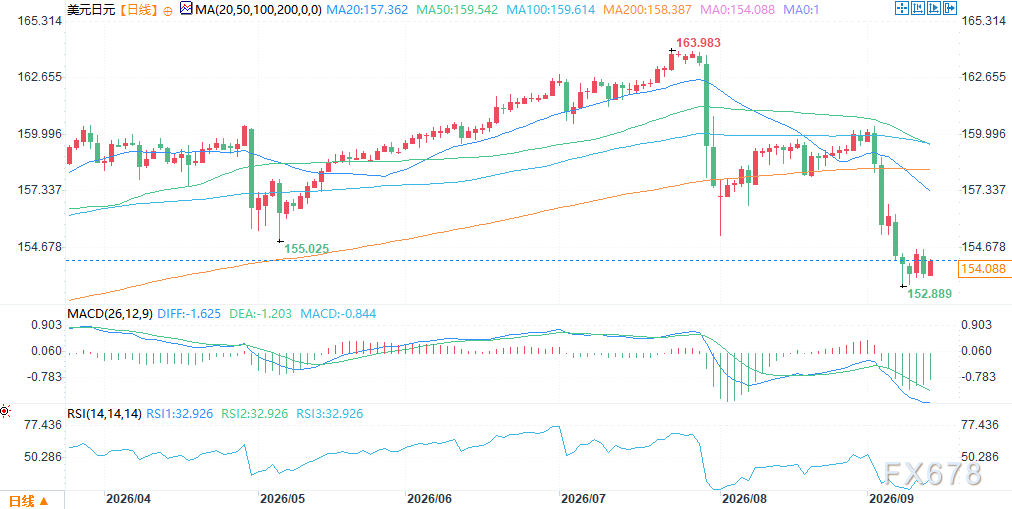
(美元兑日元日线图,来源:易汇通)
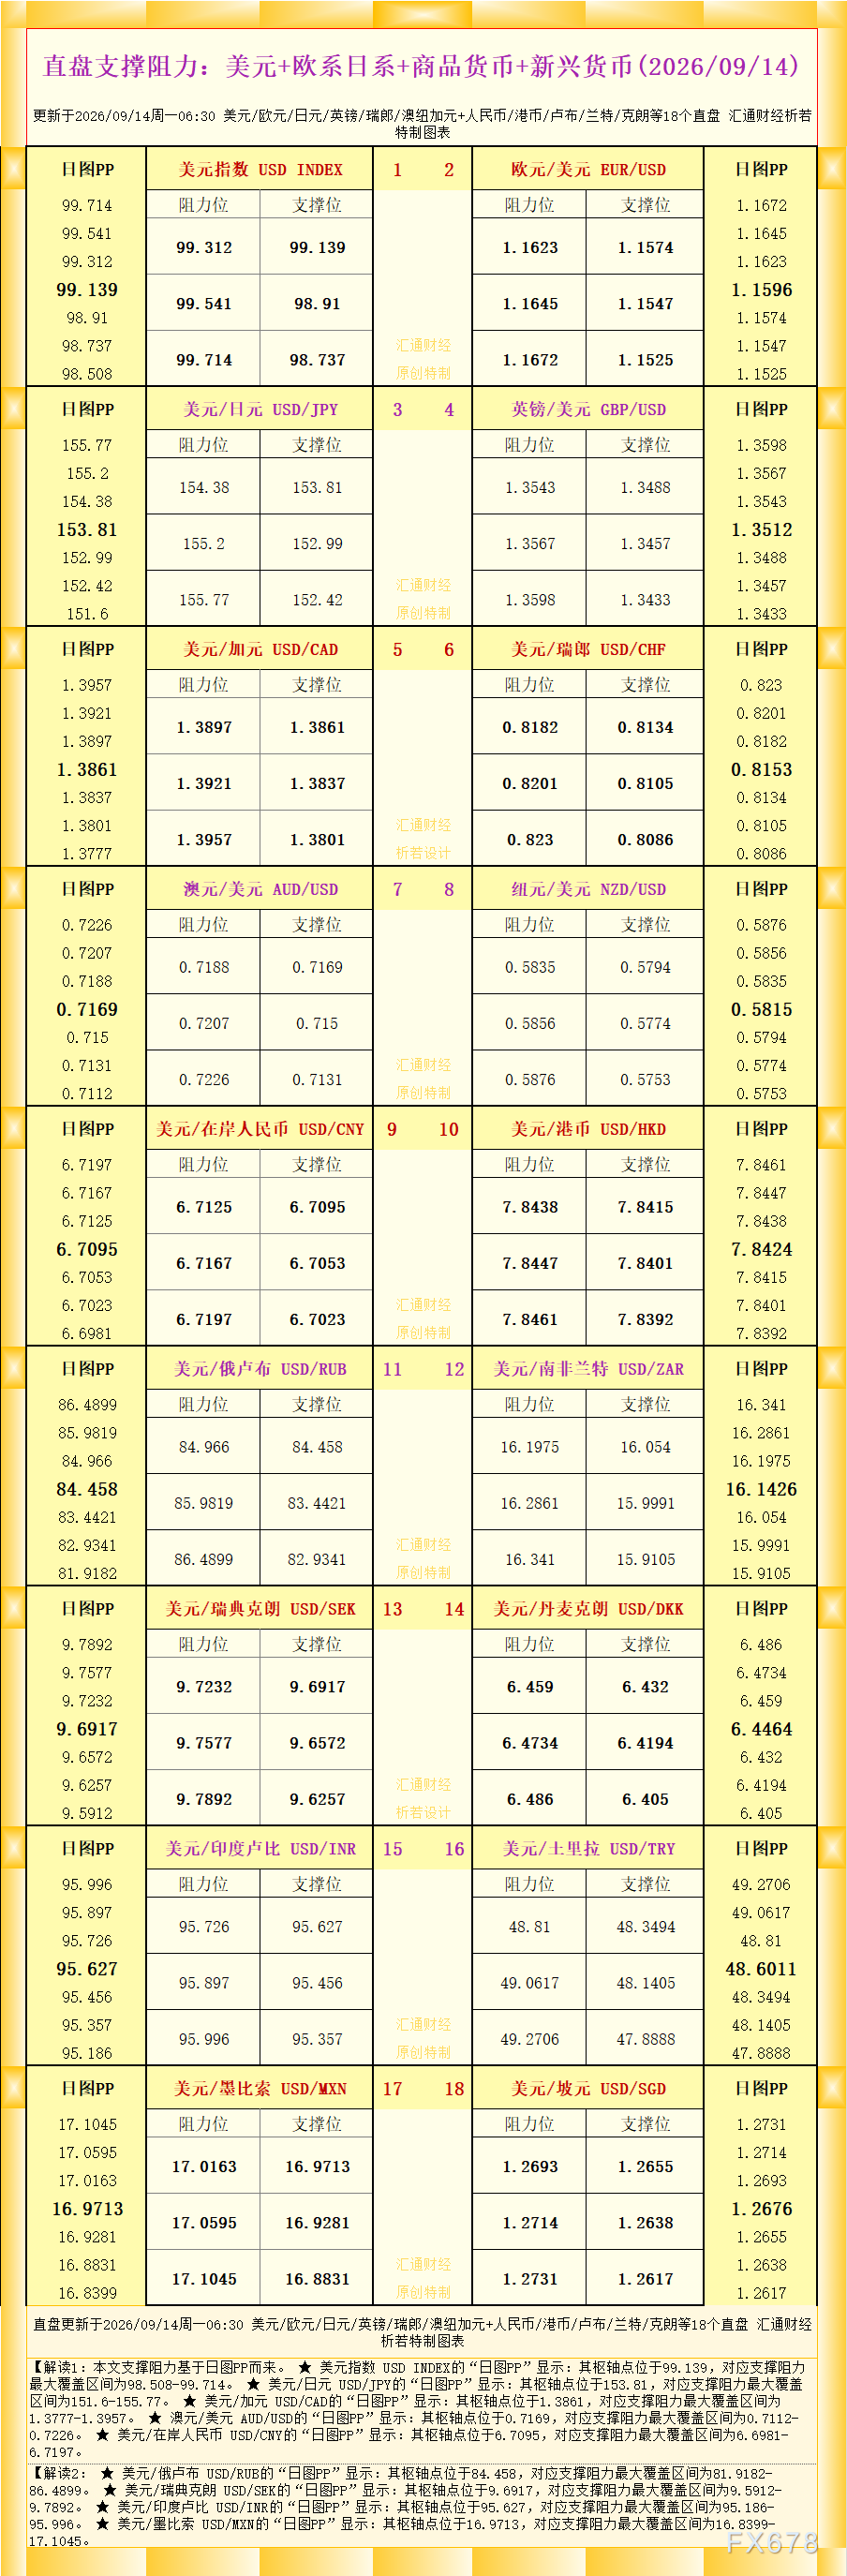
北京时间14:26,美元兑日元报154.18/19。


 沪公网安备 31010702001056号
