



 GoldMan3
美国8月核心CPI环比上涨0.3%,高于0.2%的预期,CME美联储观察工具显示9月加息概率已从PPI数据公布前的72%升至约86%,欧元在美元全面走强的背景下承压下行;但欧银自身的鹰派立场限制了欧元的跌幅。

美国通胀超预期,加息概率跳升至86%
美国劳工统计局上周五公布的数据显示,8月CPI环比上涨0.4%,同比上涨3.4%,两项读数均符合市场预期。但核心CPI的读数令市场意外——剔除波动性食品和能源价格的核心CPI环比上涨0.3%,高于前值的0.2%和市场预期的0.2%。
CME美联储观察工具显示,金融市场已定价美联储9月会议加息25个基点的概率约为86%,高于美国PPI数据公布前的72%。
一位首席投资官指出:“不能保证美联储下周会加息,但很难看出央行如何证明维持利率不变是合理的。”这一表态反映出市场对美联储下周行动的预期已接近“锁定”状态。
欧银鹰派立场限制欧元跌幅
欧洲央行上周在9月政策会议上将存款便利利率上调至2.50%,符合市场广泛预期。这是欧洲央行年内第二次加息,此前政策制定者在6月进行了自2023年以来的首次加息。
知名机构分析师预计,欧洲央行在鹰派政策决定后将进一步加息,该决定强化了市场对通胀可能更长时间维持高位的担忧。
加拿大丰业银行分析师指出,欧洲央行最新决议传递的“信息整体偏鹰”,政策制定者发布了“最新预测,显示通胀在预测期结束时仍高于目标”。
该行认为,行长拉加德的沟通以及“管理委员会关键成员随后的评论”,“倾向于进一步近期加息,并推动市场定价年底前近40个基点的额外收紧”。 这强化了市场对欧洲央行仍坚定聚焦通胀风险的认知,尽管欧元价格走势偏软。
机构观点
三菱日联(MUFG)最新9月外汇展望预测欧元兑美元:2026年三季度末1.1500、四季度末1.1800、2027年一季度1.2000、二季度1.2000。
报告指出,8月美元整体走弱、欧元受益于美元贬值担忧而回升,但市场已几乎完全定价9月美联储加息,并有80%概率预期年底前再加两次。
MUFG预计美联储加一次,同时看到欧洲央行进一步加息风险上升。欧洲政治不确定性(德国州选、2027年法国大选)将持续。短期美元仍可能偏强,欧元难大幅上冲;中期随着美元进一步走弱及欧元区增长改善,欧元有望向1.20迈进。
德意志银行在9月相关展望中维持欧元兑美元2026年9月末目标1.20,并认为未来12个月美元仍将有所走弱,欧元中期有进一步升值潜力。
报告指出,美联储此前重启降息周期后美元曾跌至年度低点,近期虽企稳,但逆风可能再度增强;欧元则受欧洲财政支出支持。德国基础设施与国防支出增加有望推动欧元区增长更稳健,缩小与美国增长差距。虽然美元强势外流难以重现同等强度,但在正常环境下,欧元仍具升值空间,目标指向1.20附近。
总结
欧元兑美元周一亚洲时段跌至1.1585附近,美国8月核心CPI环比0.3%高于预期,将9月加息概率从72%推升至约86%,美元全面走强压制欧元。
但欧洲央行的鹰派立场为欧元提供了部分支撑——丰业银行指出,欧银最新预测显示通胀在预测期结束时仍高于目标,市场已定价年底前近40个基点的额外收紧。欧元面临的是“美联储加息预期升温”与“欧银鹰派立场托底”的双向拉锯。
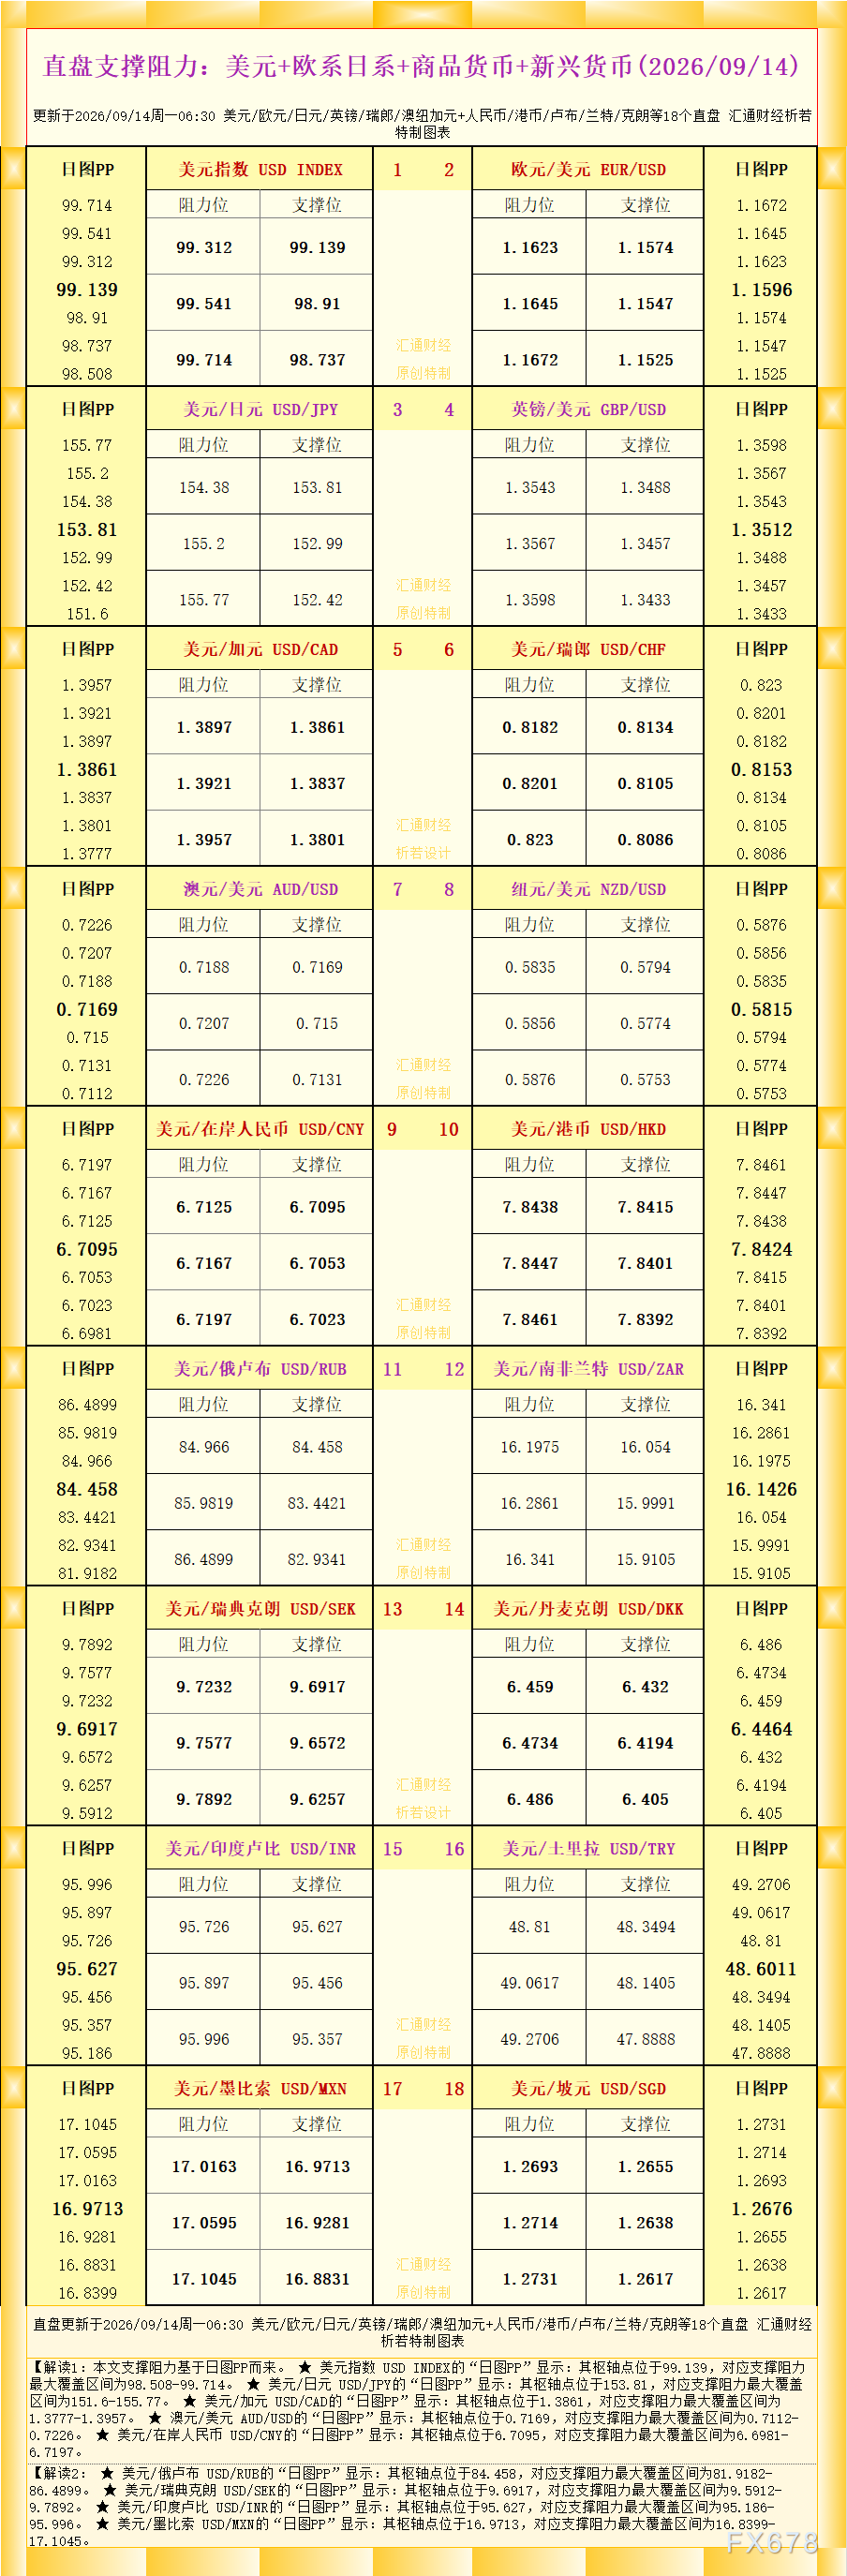
若周三美联储确认加息且释放进一步紧缩信号,欧元可能进一步下探1.1550;若美联储按兵不动或措辞偏鸽,欧元有望重新测试1.1650上方。
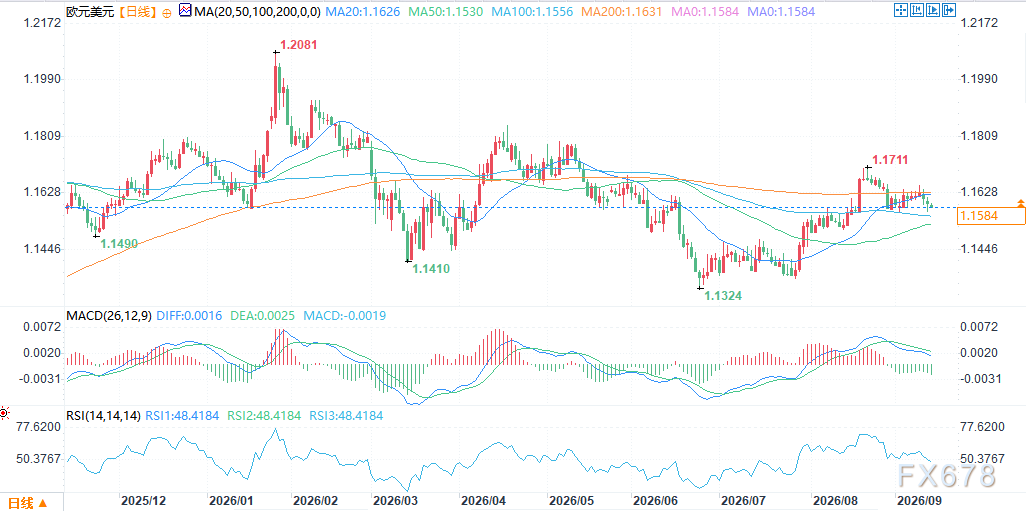
(欧元兑美元日线图,来源:易汇通)
北京时间9:57,欧元兑美元报1.1584/85。


 沪公网安备 31010702001056号
