



 长风破浪
数据显示,中国10月工业增加值同比增长4.8%,低于9月的5.5%,同时不及市场预期的5.3%。
地产低迷削弱铜线以及其他建筑用铜材需求。不过,10月设备制造业同比仍增长10.6%,为建筑以外领域的铜需求提供一定支撑。
伦铜(LME)库存上周增加3.9%,至329100吨;上期所铜库存下降18.3%,至27642吨。保税仓进口铜的洋山升水上涨至290美元/吨。倘若国内买家开启补库,国内偏紧的现货供应有望托底铜价。
美元走强压制铜价,市场紧盯英伟达财报
美国10月生产者物价指数环比上涨0.3%,较9月1.4%的涨幅明显回落;PPI同比升至6.5%,为2022年11月以来最高。
市场预期美联储12月加息概率高达92%。融资成本抬升,或将延后涉及铜材的基建与设备采购。
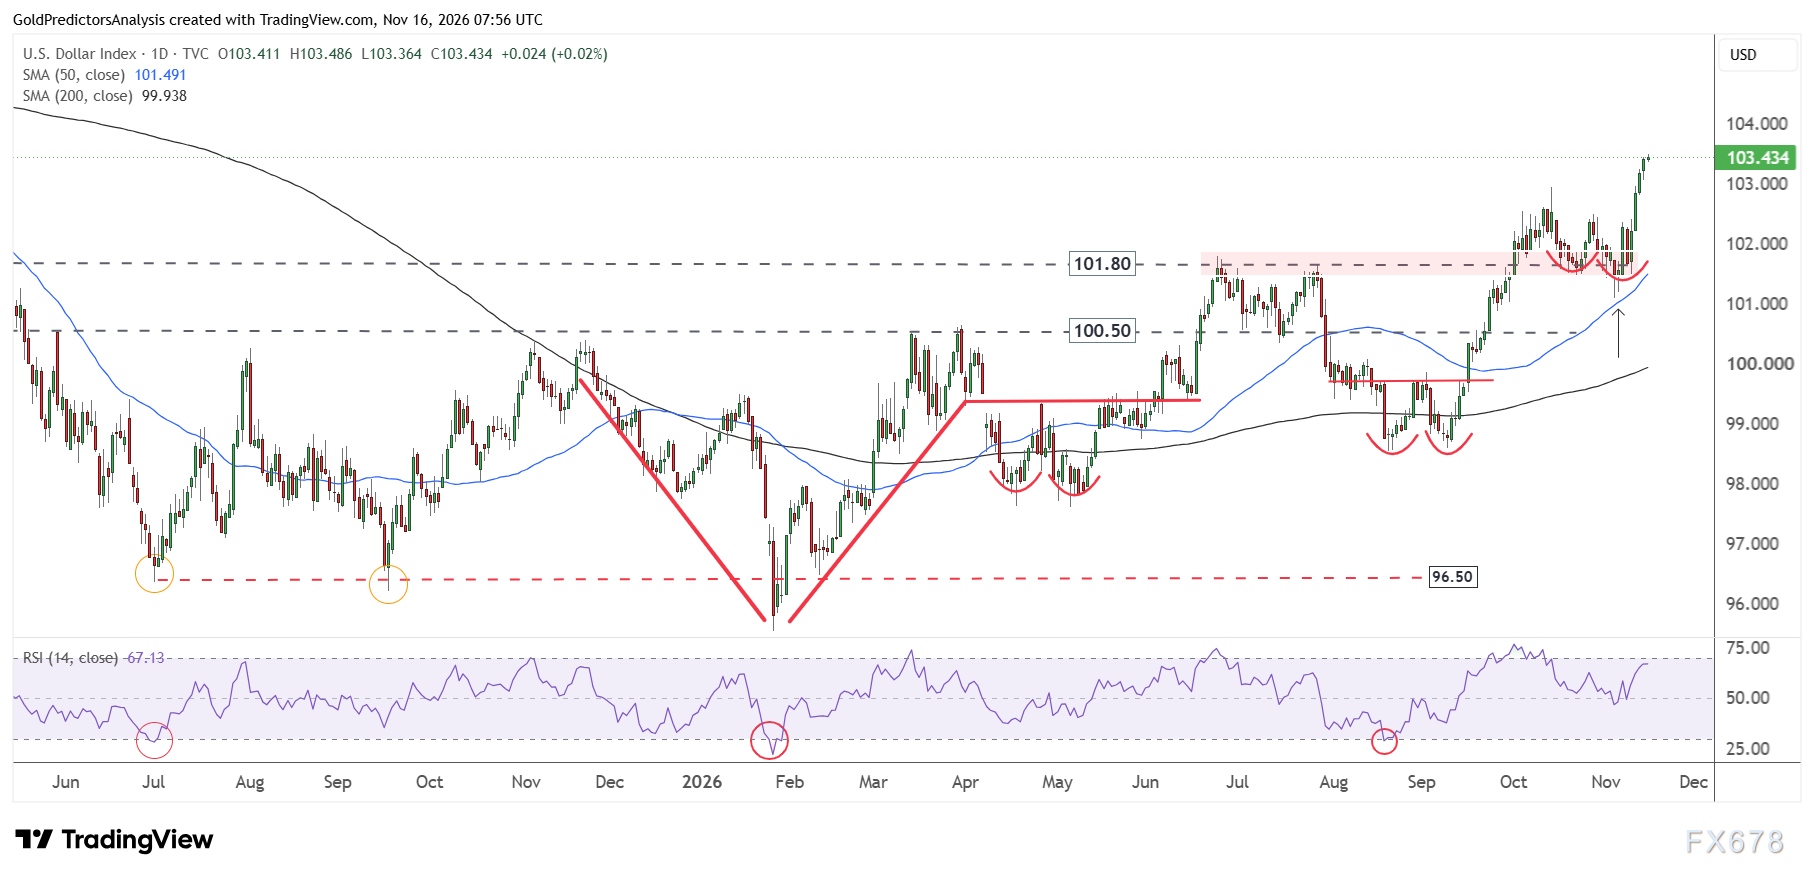
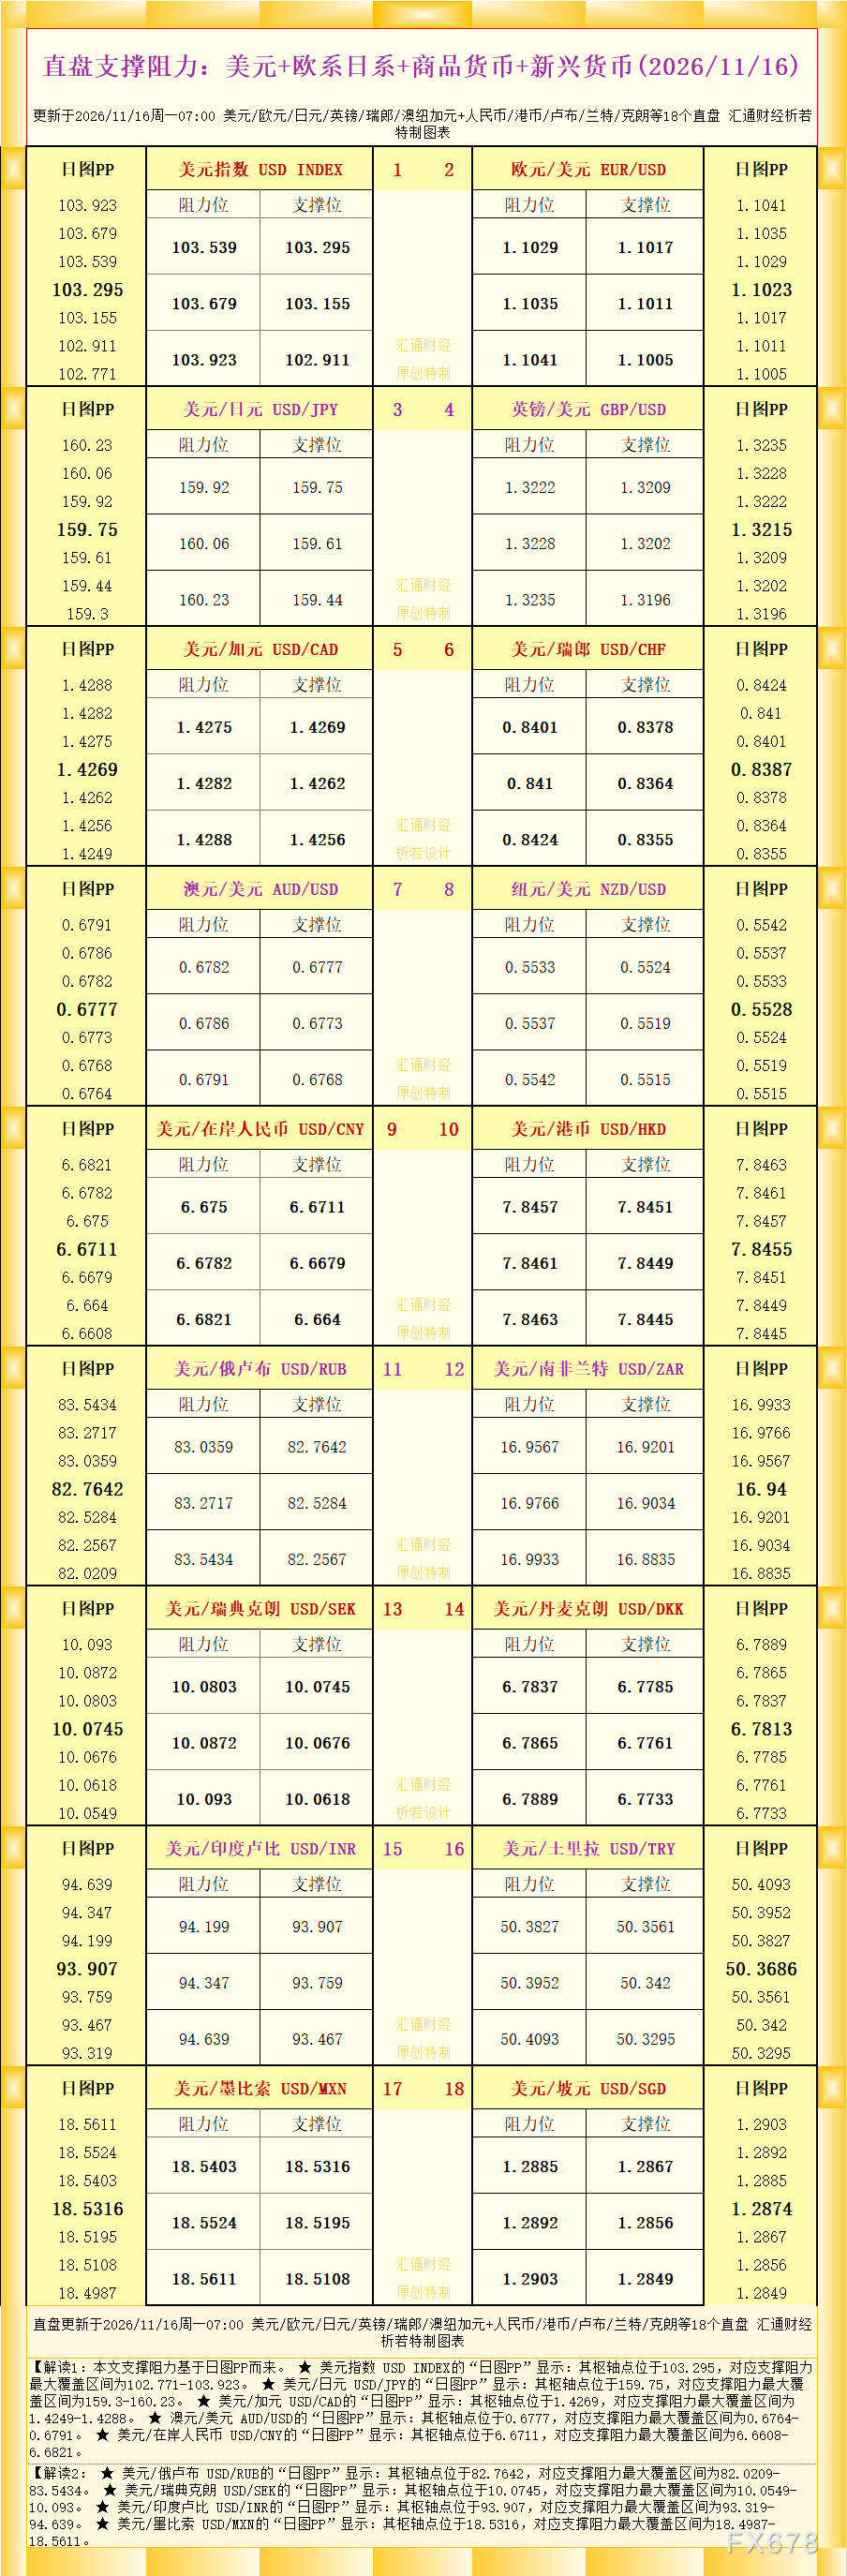
周一美元指数在103.40附近震荡整理,维持强势。美元指数前期走出积极结构,并在101.80支撑位形成双底形态。短期美元走强持续压制铜价;即便上期所库存偏低,若美元继续走强,铜价仍难摆脱下行压力。
英伟达将于本周发布财报。铜广泛用于AI数据中心的线缆与电力配套设备。本轮铜价回调诱因之一,正是市场对AI数据中心需求前景产生担忧,引发科技股集体抛售。若AI基础设施景气指引向好,有望带动铜价反弹;反之,若业绩指引偏弱,铜的抛压会进一步加重。
跌破200日均线,铜价考验6美元关口
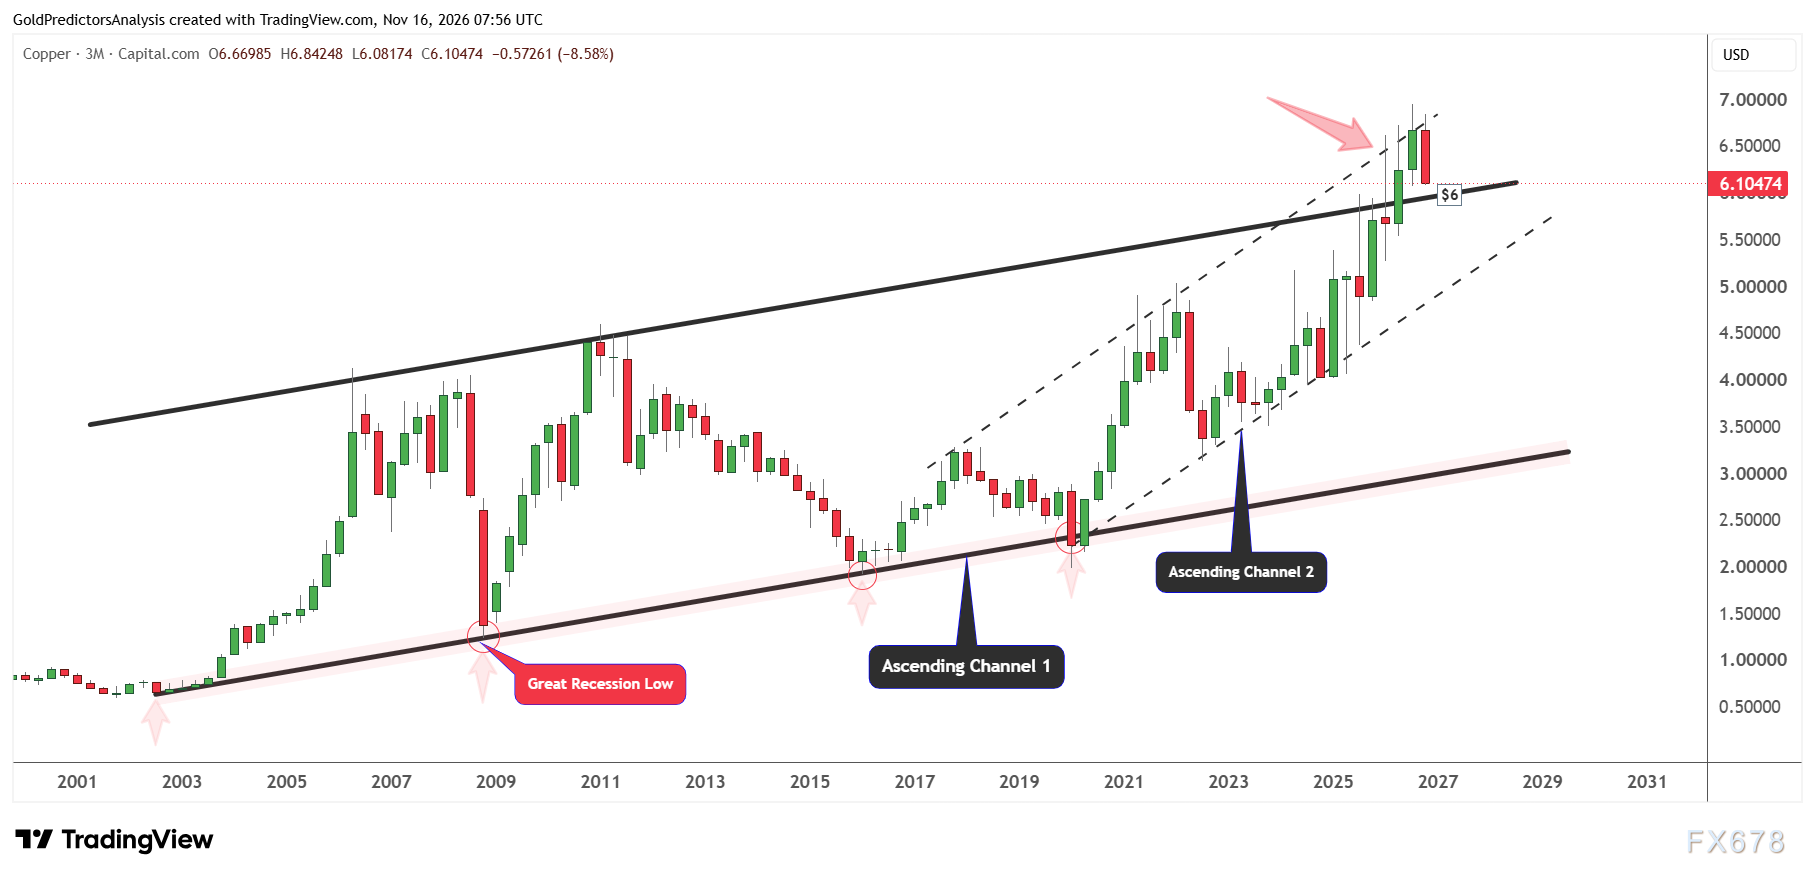
技术面来看,铜价跌破200日简单移动平均线后,正在靠近6美元附近支撑下沿。该支撑区间是自2026年6月以来形成的震荡下轨,这段时间铜价大致运行在6–6.95美元区间。
一旦跌破6美元,大概率打开进一步下行空间。不过相对强弱指标RSI已经逼近超卖区间,意味着铜价存在自6美元位置反弹的可能性。
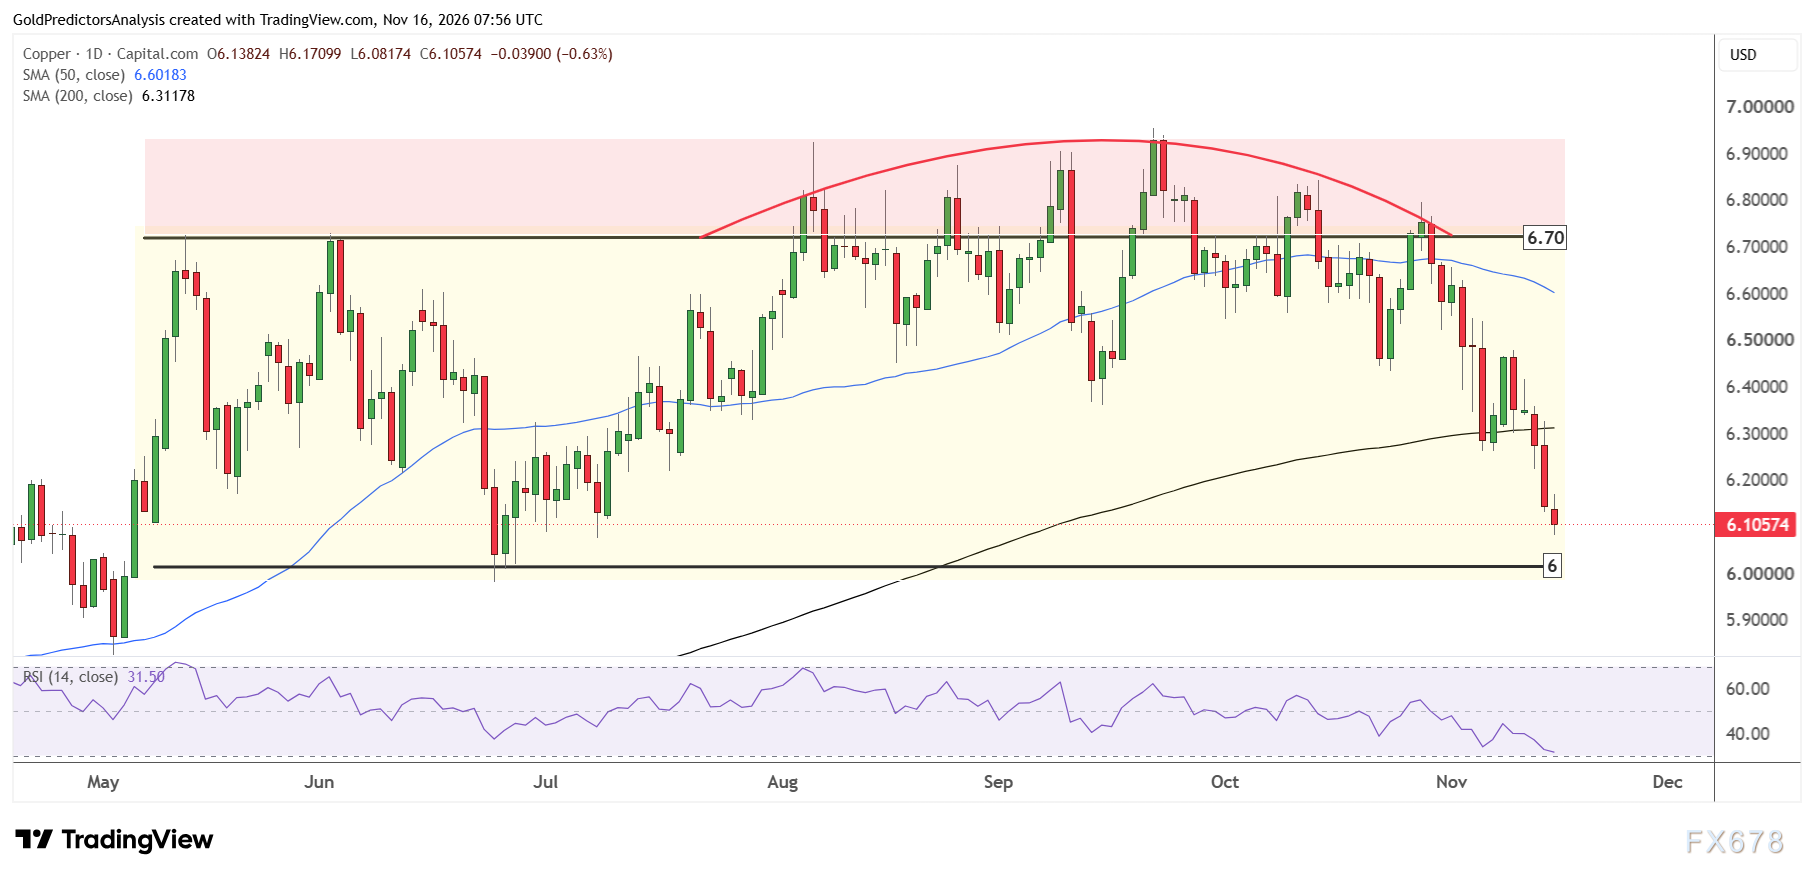
从铜价季线图同样可以看出6美元的重要性:铜价在2026年第二季度向上突破上升通道,最高触及6.95美元阻力位。在二次上行通道的6.95美元阻力遇阻后,当前价格回落,回测此前突破位6美元。
若6美元支撑守住,铜价有望迎来一轮较强反弹;但如果有效下破,价格将看向5–5.20美元,该位置是第二条上升通道的支撑线。
总结
制造业与建筑业需求走弱,短期铜价承压。油价高企叠加能源问题推升通胀担忧。市场押注美联储12月加息25个基点,支撑美元和美债收益率走强。美元指数站稳100.50关键关口,多头动能延续。
铜价跌破200日均线后跌势延续,当前直面6美元关键支撑。如果铜价守住该位置,叠加英伟达给出乐观业绩指引,铜价有望迎来回暖。但一旦明确跌破6美元支撑,下行目标将指向5.00–5.20美元支撑带。


 沪公网安备 31010702001056号
