



 长风破浪
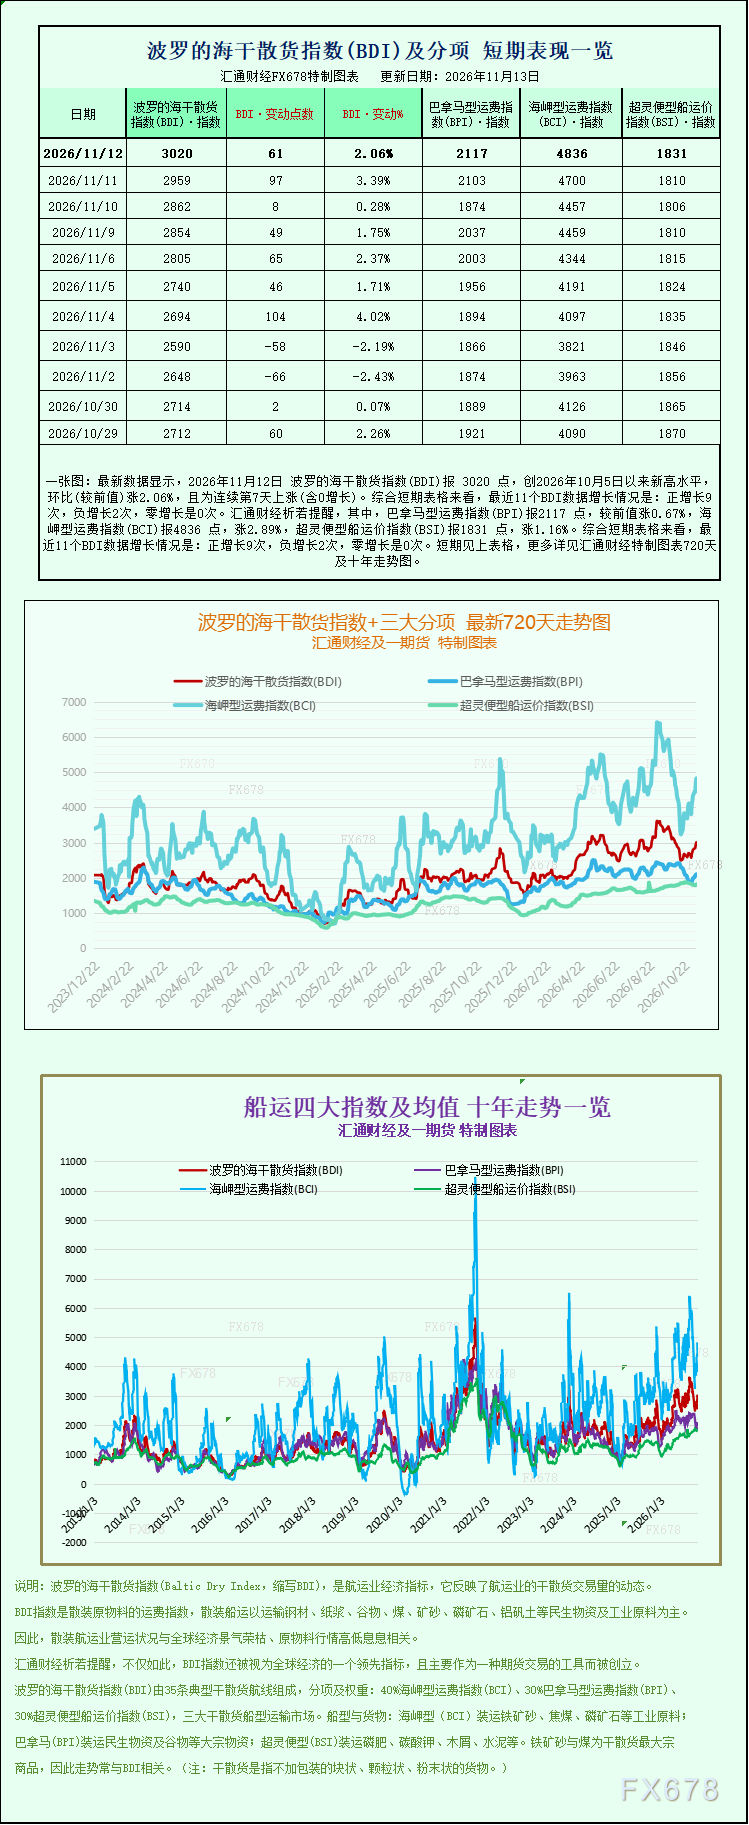
波罗的海交易所核心海运运价指数,也就是跟踪全球干散货大宗商品运输租金的波罗的海干散货指数(BDI),周四再度收涨,实现连续七个交易日上行,创下一个多月以来的新高。本轮上涨由所有主流船型板块运价同步走强共同支撑。
核心波罗的海干散货指数综合覆盖好望角型、巴拿马型以及超灵便型船的租金报价,当日上涨61点,涨幅2.1%,收报3020点,这也是该指数自10月5日之后的最高点位。分船型来看,行情呈现全面走强的特征,没有出现板块分化,反映当下干散货航运市场的需求面具备广谱支撑,并非单一货种拉动的脉冲行情。
其中,好望角型船指数上涨136点,涨幅2.9%,收于4836点,创下10月2日以来的新高。好望角型船是干散货市场里体量最大的主力船型,单船载重通常在15万吨级别,主要承载铁矿石、煤炭这类大宗商品,是观察工业端原材料贸易需求的风向标。该船型的日均收益上涨1232美元,至40357美元/天。
值得留意的是,运价走强的同时,铁矿石期货价格在周四走弱。港口现货成交清淡,加上西芒杜铁矿后续增量供给的预期持续压制盘面,铁矿石期货价格承压下行。这里出现了运价和货价背离的现象,需要区分背后驱动:铁矿石期货定价更多着眼于中长期新增供给预期与国内钢厂采购节奏,而短期船租价格,更多取决于当下的航线货盘释放节奏、船舶运力调度、港口拥堵情况,二者定价周期并不完全同步。即便矿价走弱,短期集中释放的发运货盘依然可以推高即期租船价格。
巴拿马型船指数上涨14点,涨幅0.7%,收报2117点,刷新10月22日以来高点。巴拿马型船载重区间多在6万–7万吨,主要运输煤炭、粮食两大品类,是连接全球能源贸易、农产品跨洋流通的主力船型。该船型日均租金收益抬升131美元,至19054美元/天。相较于好望角船型,巴拿马型本轮涨幅更温和,侧面说明粮食、火电煤的贸易需求修复力度,弱于铁矿石发运端的短期拉动。
小型船板块同样跟随上行,超灵便型船指数上涨21点,涨幅1.2%,收至1831点,创下一周以上新高。超灵便型船吃水更浅,航线灵活性更强,可以停靠更多中小型港口,货种也更加分散,除小批量煤炭、粮食外,还承接钢材、水泥熟料、化肥等杂散货运输,该板块走强,代表全球区域性、短途支线散货贸易活动同步回暖,需求的覆盖面进一步拓宽。
本轮BDI连涨七周,是10月上旬回调之后一轮持续性较强的修复行情。市场层面有几重底层驱动。第一,亚太区域铁矿石发运节奏阶段性提速,澳洲、巴西发运窗口集中,钢厂补库带来短期货盘集中释放,直接拉动好望角船型的即期需求,而好望角权重最高,是本轮BDI上行最核心的引擎。第二,进入北半球秋冬季节,全球火电用煤的季节性采购窗口开启,大西洋、太平洋煤运航线货盘稳步增加,托住巴拿马型船租金。第三,前期部分运力回流、检修的供给压力阶段性缓解,短期可投放的有效运力没有出现明显增量,供需边际发生有利于船东的变化。
但同时也要看到行情内部的矛盾点,也就是铁矿石期货和运价背离。西芒杜铁矿项目的供给预期,给铁矿石中长期价格持续压制,国内钢厂利润约束下,持续主动大幅补库的意愿有限,这意味着铁矿石的发运需求大概率是阶段性脉冲,很难形成长期持续的高景气。一旦短期集中发运窗口结束,货盘回落,好望角船型租金存在回调压力。
从结构上看,本次是全船型普涨,相比过去单一船型拉动的行情,信号质量更强,说明干散货的需求回暖不是单一货种的短期扰动,而是工业原料、能源、农产品多品类同步出现边际改善。但也要区分季节性脉冲和趋势反转的差异:秋冬本就是干散货传统旺季,本轮上涨很大一部分包含季节性因素,旺季过后的需求承接能力,是后续行情最大的观察点。
风险层面,一方面,中国制造业复苏力度、钢厂持续性采购意愿,会直接决定铁矿石、煤炭的远期货盘;另一方面,新船交付节奏、船舶绕行、港口效率变化,会持续改变运力供给端。如果后续大宗商品需求走弱,货盘快速萎缩,当前偏高的即期租金会快速回落。
对于大宗商品交易而言,BDI是重要的领先观测指标。持续走强的干散货运价,代表全球实物贸易活跃度边际抬升,会间接影响煤炭、矿石、农产品的交易情绪;但必须注意,运价是同步即期指标,不代表商品价格一定会同步上涨,本次铁矿石的背离就是典型案例,交易上不能简单把BDI上涨等同于大宗商品涨价。
后续跟踪重点:巴西、澳洲铁矿石发运数据、国内钢厂日耗与补库节奏、大西洋煤炭货盘、粮食出口订单、各船型租金的周度持续性,以及港口等待锚泊船舶数量,以此判断本轮运价上涨是季节性短期脉冲,还是趋势性回暖。


 沪公网安备 31010702001056号
