



 GoldMan3
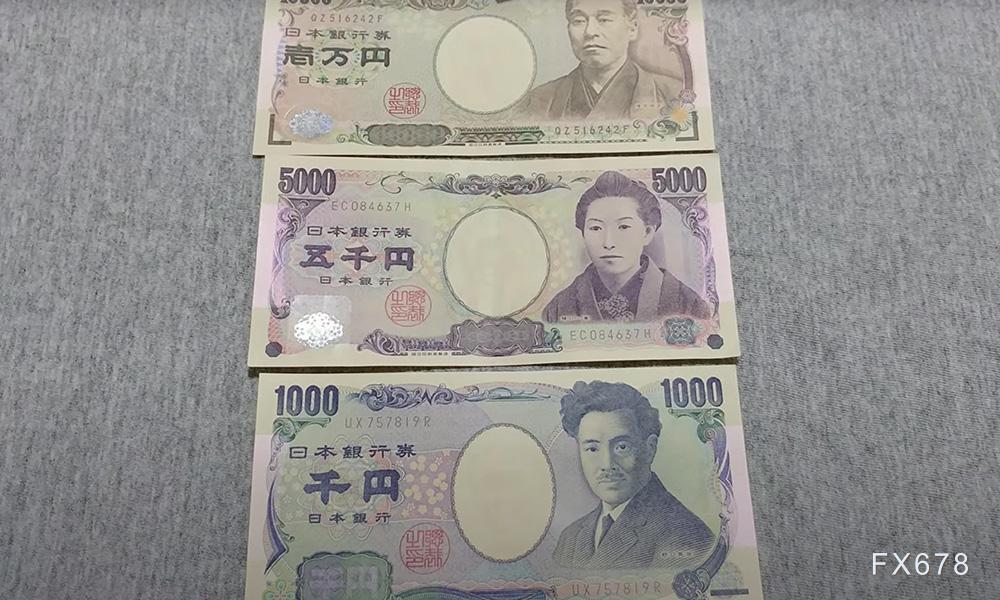
据媒体报道,日本财务省数据显示,东京在7月至8月合计买入约15.4万亿日元(约970亿美元)。其中近8万亿日元是在7月30日单日投入的,为有记录以来最大的单日干预。这两个月的总额超过了4月至5月的支出。
这些数字本身并不令人意外,因为当时这些操作已被广泛提示,但它们为东京行动的力度提供了硬数据。财务大臣片山与美国财政部长贝森特在7月底确认,两国已联合干预支撑日元,为1998年以来首次此类协调行动。
干预背景:日元跌至四十年低点,美方公开支持
这一规模直接反映了日元今年早些时候跌至近164的四十年低点后,东京方面日益加剧的警觉与决心。弱势日元持续推高进口能源与食品成本,加剧国内通胀压力,威胁到家庭实际购买力与企业利润。
美国财政部长贝森特在夏季对日元贬值公开直言不讳,明确支持日本对抗其所称的日元低估,并指出弱势日元在推高日本国内通胀中的作用。
联合干预的确认与规模数据共同传递出清晰信号:东京已表明愿意大举支出,并与华盛顿联手捍卫日元。
这不仅是单纯的汇市操作,更是两国在货币政策协调上的罕见默契,打破了近三十年的惯例,显示双方对汇率过度波动可能引发的经济与金融风险有共同担忧。
干预的局限:利差未变,日元仍在158附近
但数据也清晰凸显了干预的局限。日元在联合行动后最初显著走强,从接近164的低点反弹,但目前仍在158附近徘徊,未能形成持续升值趋势。
根本原因在于美日之间巨大利差尚未实质性收窄。对美联储进一步加息的预期上升,强化了利差将持续宽阔的市场共识,从而对日元构成持续下行压力。
贝森特的言论同时助长了对日本央行更快收紧政策的猜测。日本央行9月已将政策利率上调至1.25%,市场普遍预期年底前将再次行动。
行长植田和男上周五明确表示,随着能源成本逐步传导至消费者价格,他看到了通胀的一些上行风险。
这意味着干预只能暂时改变市场情绪,无法从根本上扭转由利率差异主导的资金流向。
机构观点
汇丰预计美元兑日元2026年第四季度为160,随后逐步回落至2027年第一季度159、第二季度158、第三季度157。
该行认为,近期政策变化有助于稳定汇价,但尚未形成可持续的下行趋势。油价高企、美国利率维持高位以及美元整体偏强,仍构成日元升值的主要障碍。
汇丰指出,潜在支撑可能来自进一步的官方干预、政府养老金资产配置调整讨论,或全球风险情绪恶化导致的套利交易平仓。整体来看,汇价更可能在较宽区间内波动,而非单边大幅走低。
裕信银行预计美元兑日元将逐步走低,2026年第四季度目标为156,2027年第一季度154,第二季度进一步降至153。
该行关注科技股抛售对日元避险属性的影响,认为在美国科技股回调、美债收益率下行的环境中,日元有望获得一定支撑。不过,日本股市同步下跌可能削弱传统避险买盘。
裕信的预测意味着从当前158附近水平,到2027年中期日元将有约3%-4%的升值空间。利率预期与资本流动仍是关键变量,若日本央行持续加息而美联储加息节奏放缓,汇价下行压力将进一步加大。
对交易者的含义:干预风险仍在,但利率预期才是主导
对交易者而言,核心信息是东京已明确表明愿意大举支出并与华盛顿联手捍卫日元,因此干预风险在美元兑日元接近158时仍切实存在。
这一水平距今年低点164不远,限制了美元兑日元的上行空间,并使以利差交易为驱动的多头仓位更具双向性与风险。
利率预期仍是主导驱动因素:12月美联储加息概率约80%,使美日利差保持宽阔;而日本央行12月可能的行动——受植田对通胀上行风险表述的支撑——是缩小利差的主要路径。若汇价再次接近160,官员措辞预计将趋于强硬,干预预期可能再度升温。
交易者需在关注短期干预信号的同时,重点跟踪两国央行政策路径与利差变化,避免过度依赖单次干预带来的技术性反弹。
结论
日本7月30日单日投入近8万亿日元(约500亿美元)干预汇市,为有记录以来最大单日干预;7月至8月合计约15.4万亿日元(约970亿美元),包括1998年以来首次与美国的联合干预。这一规模反映了日元跌至近164四十年低点后的警觉,也表明东京愿意大举支出、并与华盛顿联手捍卫日元。但干预的局限同样清晰:日元仍在158附近,美日利差未变,12月美联储加息概率约80%使利差保持宽阔,利率预期而非干预才是日元方向的主导驱动。日本央行9月已加息至1.25%、预计年底前再次行动,植田对通胀上行风险的表述是缩小利差的主要路径。对交易者而言,干预风险在接近158时仍切实存在,限制美元兑日元上行、使多头更具双向性;若汇价再次接近160,官员措辞预计将趋于强硬。
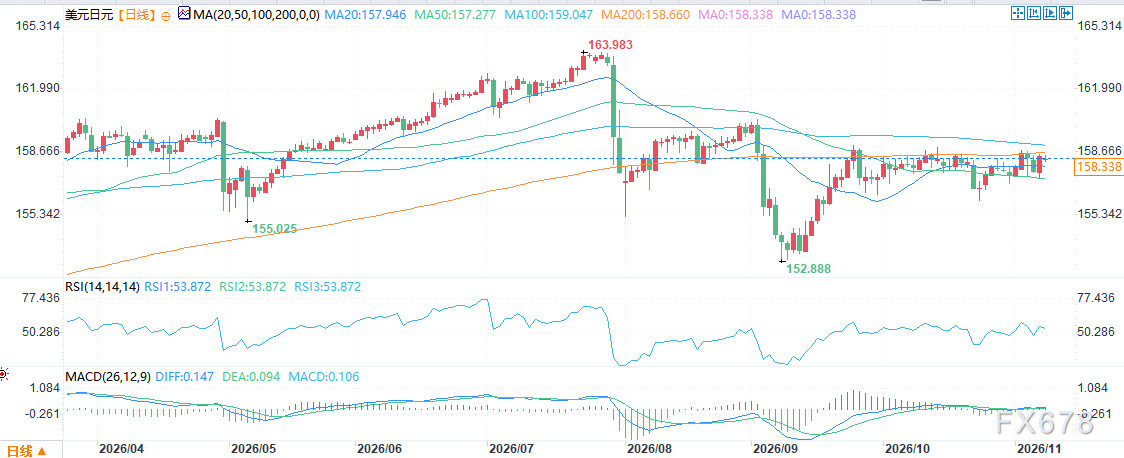
(美元兑日元日线图,来源:易汇通)
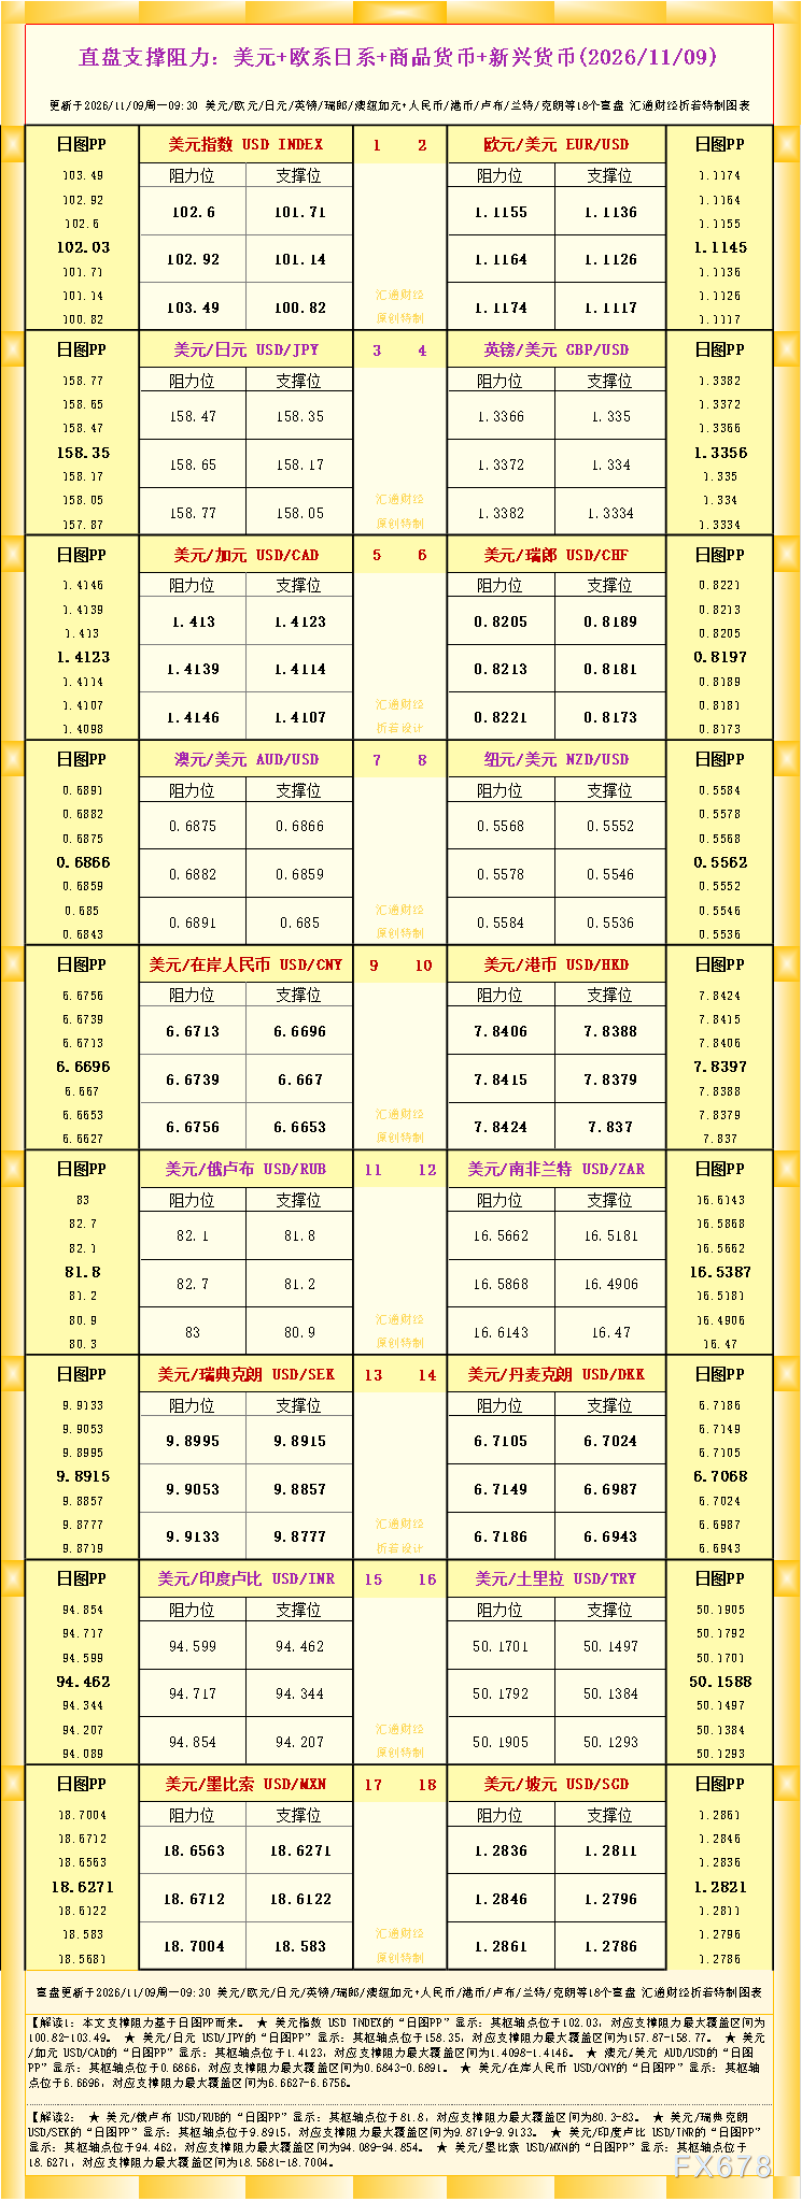
北京时间11:27,美元兑日元报158.33/34。


 沪公网安备 31010702001056号
