



 GoldMan3
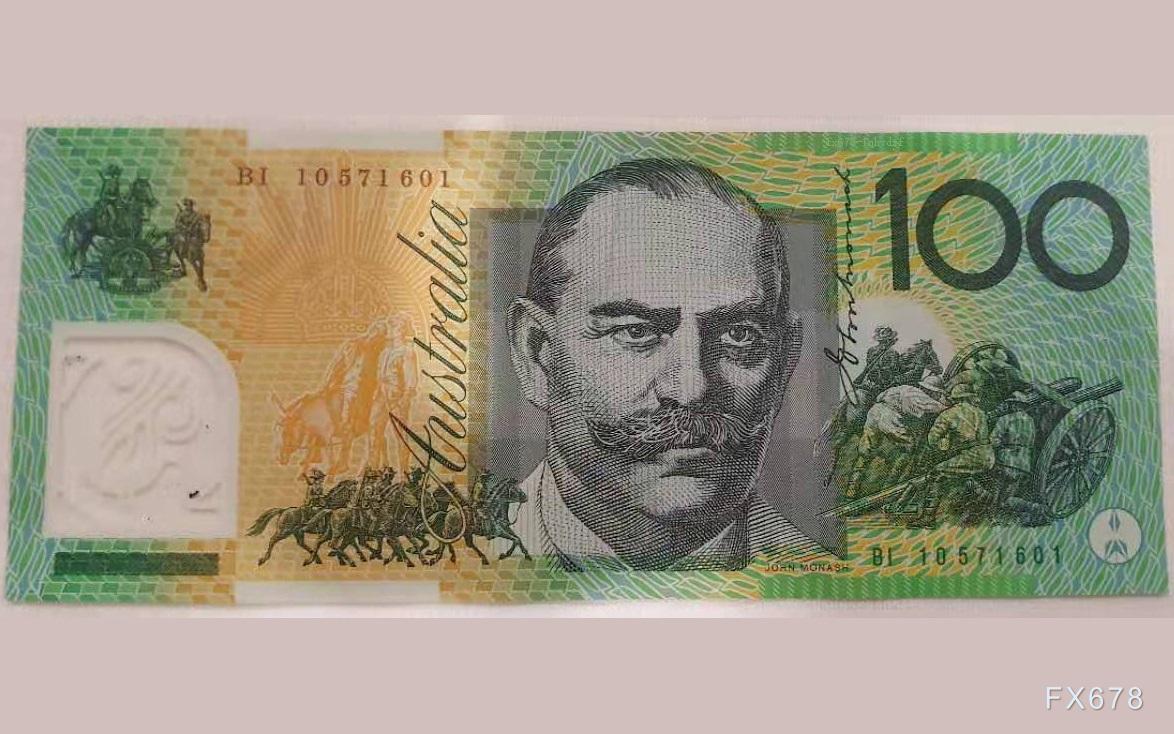
澳洲联储周二将隔夜拆款利率上调至18年来的最高水平,这是该行今年以来的第五次加息。不过,此次表决结果比许多人预期的更为胶着,九名委员中有三人主张维持利率不变。
在11月政策会议结束时,澳洲联储货币政策委员会将隔拆利率上调25个基点至4.85%,并表示将继续采取其认为必要的措施,以使通胀率达到目标水平。
不过,该行删除了关于“必要时进一步上调隔拆利率”的表述。受此影响,澳元下跌约0.3%至0.6980美元,澳洲三年期国债期货下跌3点至95.14。鉴于投票结果出现分歧,市场普遍押注澳洲联储将在12月按兵不动。
表决与措辞:6比3的分歧与删除的加息指引
媒体调查的32位经济学家中,有30位预期加息;受第三季通胀数据走强及政策制定者鹰派言论盖过失业率攀升至五年高位的影响,市场价格显示的加息预期概率升至88%。
货币政策委员会在声明中表示:“鉴于通胀前景的修正以及持续存在的上行风险,委员会认为有必要进一步收紧金融条件,以支持通胀回归目标水平。”“委员会将继续采取其认为必要的措施,使通胀可持续地回归目标水平。”
措辞的变化是本次决议的关键信号。删除“必要时进一步上调”的表述,意味着央行不再预设紧缩偏向,而是转向数据依赖的观望姿态;6比3的表决分歧则从内部印证了这一转向——三名委员主张维持利率不变,说明委员会对进一步收紧的必要性已存在实质分歧。
政策定位:125个基点加息逆转2025年宽松,澳洲处鹰派阵营
澳洲联储今年至今实施的125个基点加息,已完全逆转2025年的75个基点宽松政策,使澳洲在发达市场央行中处于鹰派阵营。
在其他地区,美联储本月维持利率不变,而新西兰联储则以微弱票数优势暂停加息,令市场大感意外。
贝莱德澳洲固定收益策略主管Katherine Palmer表示:“澳洲央行面临的挑战在于,就在经济增长势头开始放缓之际,通胀却依然顽固。”
她补充道:“鉴于今年收紧政策的全部影响仍在经济中逐步显现,我们预计澳洲联储将维持当前利率水平,同时评估最新数据和政策传导效果;如果通胀压力未能缓解,澳洲央行仍保留进一步收紧政策的选项。”
凯投宏观亚太区主管Marcel Theliant对此表示赞同,称澳洲联储“目前可能已完成加息周期,但恐怕要到明年年底才会放松政策”。
通胀疑虑:核心通胀3.7%创两年新高,油价与预期成隐忧
澳洲政策制定者担心,高企的油价可能加剧经济中的整体物价压力,并导致通胀预期失控。
核心通胀率在第三季加速升至3.7%,创下两年新高,此前该指标已连续逾五年高于央行2%至3%的目标区间。
这一背景解释了此次加息的理由,也解释了为何委员会在删除进一步加息指引的同时,仍强调“持续存在的上行风险”。
经济代价:房市四十年最大景气下滑,失业率升至五年高位
政策收紧对房地产市场的影响最为显著,该市场正面临四十年来的最大景气下滑。预计此次低迷将通过负财富效应抑制家庭消费,并波及与房产交易相关的各行各业,从房地产仲介和产权过户公司到搬家公司。
劳动市场也出现疲软,失业率升至4.7%,创下五年新高,但央行仍认为劳动力市场略显紧张,是通胀压力的来源之一。
在借贷成本上升的压力下,澳洲经济增速放缓,但尚不足以缓解通胀担忧——在供应受限的经济环境下,数据中心投资热潮仍在持续推高需求。
结论
澳洲联储加息25个基点至4.85%,为今年第五次加息、18年来最高,但6比3的表决分歧与删除“必要时进一步上调”的措辞调整,共同指向一个更偏观望的政策姿态。市场普遍押注12月按兵不动,机构观点亦倾向“加息周期或已完成、但宽松要到明年年底”。核心通胀3.7%创两年新高、连续逾五年高于目标区间,为此次加息提供了依据;而房市四十年最大景气下滑、失业率升至4.7%的五年高位,则构成进一步收紧的制约。澳洲联储正处在“通胀顽固”与“增长放缓”的夹缝中,后续路径将取决于数据与政策传导效果,若通胀压力未能缓解,进一步收紧的选项仍未关闭。
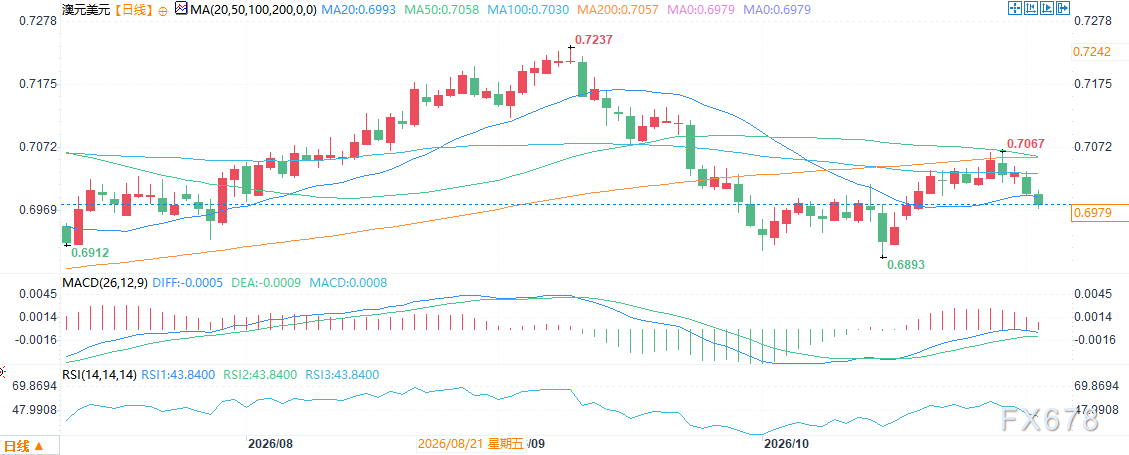
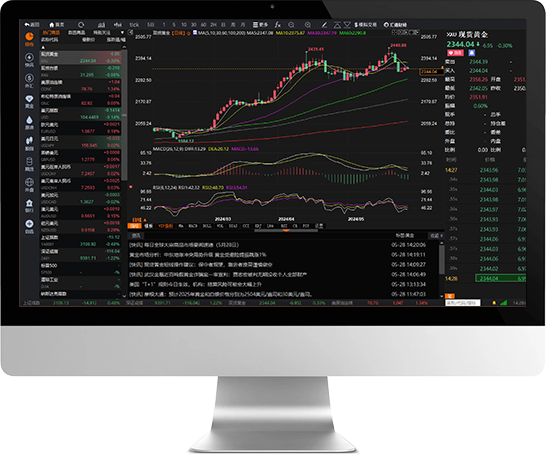
(澳元兑美元日线图,来源:易汇通)
北京时间13:32,澳元兑美元报0.6977/78。


 沪公网安备 31010702001056号
