



 长风破浪
听起来,这似乎是债市再熟悉不过的背景了,不是吗?油价走高意味着通胀压力增强,按理说应该会推高美债收益率。然而,本周情况并非如此。
相反,美债收益率大幅下挫,10年期收益率在隔夜交易中一度重新跌破5%关口,并在此附近徘徊。但先别急——收益率下行,难道不该为股市带来一些喘息吗?
你当然会这么想,尤其是在过去两个月里,美债收益率飙升一直是压制股市的一大祸首。然而,本周股市却惨遭重创,尤其是AI板块首当其冲。那么,这究竟是怎么回事?
有一种说法是,投资者或许正重新开始担忧美国的经济增长而非通胀。但考虑到这一叙事长期被市场搁置一旁,以及AI股所遭受的冲击程度之深,我认为问题背后或许酝酿着某种全然不同的隐患。
让我们直奔主题,先从CoreWeave说起吧。
在AI领域,这并非一个家喻户晓的名字。然而,CoreWeave或许正是引发整个行业对债务融资担忧的"第一块多米诺骨牌"。
请看下面这张图,它展示了过去一年间,为对冲主要AI相关公司违约风险而付出的成本变化,即CDS(信用违约互换)利差的变化幅度。
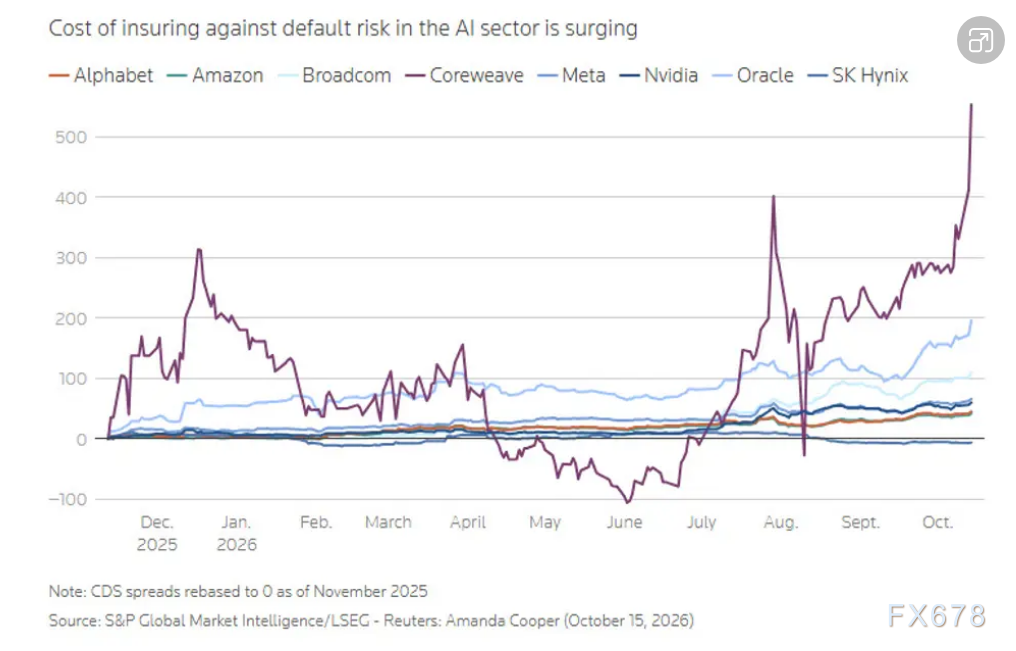
这张图乍看可能有些复杂,但其背后的信息相当直白:投资者对于把钱借给卷入AI热潮的公司,正变得越来越紧张。
CoreWeave在其中尤为突出,其CDS利差在观察期内走阔了500多个基点。但这究竟意味着什么?
一个简单的理解方式是:可以把CDS想象成一种保险,投资者购买它来防范某家公司无法偿还债务的风险。一份五年期CDS可提供长达五年的保护,而利差反映的正是获取这份保护所需付出的成本。为便于理解,100个基点相当于每年1%。
上周,当CoreWeave的实际五年期CDS利差飙升至1000个基点以上时,这相当于为100万美元的债务每年支付约10万美元来投保。这无疑是一笔高昂到惊人的保费,只为防范潜在的违约风险。
虽然CoreWeave显然是最突出的个案,但图表同样显示,这种担忧并非仅限于某一家公司。甲骨文(Oracle)的五年期CDS已攀升至接近300个基点,而Meta和英伟达(Nvidia)的CDS也逼近100个基点。
以甲骨文为例,由于激进地依赖债务融资来支撑其基础设施贷款,它正被市场当作垃圾级信用来交易。与此同时,Meta的五年期CDS水平已接近其历史峰值,这有助于我们更直观地理解当前形势。话虽如此,我并不认为这些公司应被归入同一风险等级。与CoreWeave相比,Meta和英伟达显然拥有强得多的财务实力和流动性。
然而,显而易见的是,投资者开始质疑某种更大的问题。这又把我们带回了过去一年来市场反复追问的那个问题:谁将为这场庞大的AI基础设施建设热潮买单?这些巨额投资又需要多久才能产生足够的回报?
CoreWeave高度依赖债务来为数据中心和算力基础设施融资;甲骨文同样在向AI扩张投入巨额资金;Meta也在向基础设施注入数十亿美元。至于英伟达,其命运则与这轮支出周期紧密相连。
这里最大的隐忧在于:如果融资变得更加昂贵,或者AI投资放缓,其后果可能会波及那些彼此在营收、融资和增长上相互依赖的公司。
那么,这一切与债市和美债收益率又有什么关系呢?
考虑到上述背景,投资者正日益对持有风险更高的企业债和股票感到不适。那么,在这片市场中,他们还剩下哪些既能提供安全又不错回报的选择呢?答案很简单——政府债券。于是,随着买盘涌入,国债价格被推高,收益率则随之下行。
但这里有一个关键点:即便美债收益率下行,当投资者要求为承担信用风险索要更高溢价时,企业的借贷成本仍可能上升。换言之,安全资金正变得越来越便宜,而风险资金则变得越来越昂贵。
这或许正是科技股无法为美债收益率的大幅回落而欢欣鼓舞的原因所在。投资者担忧的,可能更多是融资风险和未来的盈利能力,而非政府借贷成本下降带来的即时好处。
综上所述,AI的信用担忧未必是国债上涨的唯一原因。但作为解释本周市场走势的一部分,它很可能是其中颇为有用的一个环节。
要知道,在通胀风险依然挥之不去、油价高企的背景下,美债收益率下行并不一定暗示着经济状况的好转。这或许只是意味着,投资者开始担忧别的什么可能会先一步崩塌。



 沪公网安备 31010702001056号
