



 长风破浪
我的判断是,下周美联储会维持利率不变。但我们不妨推演下,未来几天发生什么情况,才会改变这一结果。如果油价急剧飙升,会不会迫使美联储抢先应对新一轮供给冲击,进而选择加息?倘若标普500指数大幅上涨,是否又会触发加息,因为这代表金融环境过于宽松?
我能想到的唯一有可能促使美联储加息的情形,是伊朗意外达成和平协议。届时油价会大幅暴跌,长期债券收益率也会急剧下行,金融环境将出现显著宽松,这种情况下美联储有可能出手对冲这一局面。但不得不承认,中期选举之前达成这份和平协议的可能性微乎其微。想要实现这一结果,美国就必须接受伊朗提出的条件,而在11月3日之前,这件事发生的概率为零。
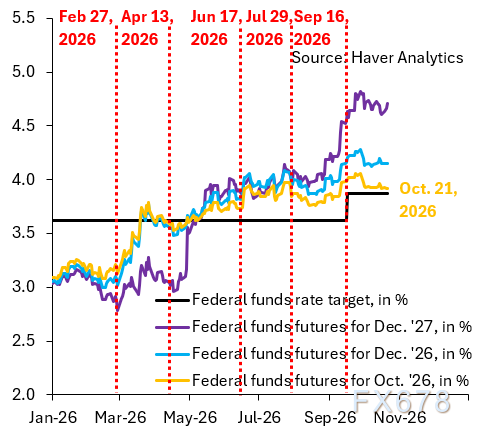
在推演各类情景之前,先聊聊市场现状。临近下周议息会议,市场的平静状态出乎我的意料。回想7月29日美联储会议前夕,当时几周前核心消费者物价指数(CPI)持平,市场依然定价会有10个基点的加息。而如今,如上图橙色曲线所示,在CPI数据堪称“过热”的背景下,市场仅定价4个基点的加息,几乎等同于不预期加息。
市场心理相比几个月前已经发生根本性转变。或许是9月那次全票通过的加息,至少暂时平息了外界对美联储公信力的种种担忧。市场心态的这一转变,意味着当下维持利率不变的代价很低。反观7月29日那次会议,暂停加息直接引爆债券市场,后续直到8月19日美国财政部发布出人意料的公告,再到8月28日沃什在杰克逊霍尔会议释放转向信号,这场债券市场动荡才得以收场。
下面我们来具体推演不同情景。
第一种情景:假设布伦特原油从当前110美元飙升至125美元。表面看,油价暴涨似乎会推动美联储加息,但我并不这么认为。油价暴涨会让法国债务危机急剧恶化,市场对人工智能与数据中心相关债务的恐慌情绪加剧,标普500指数也会大幅下挫。在这样的环境下,美联储根本不会倾向加息。恰恰相反,金融环境会已然大幅收紧,加息就成了最不合时宜的操作。
第二种情景:意外达成和平协议,油价跌至85美元,且后续还有下行空间。这会带来金融环境的大幅宽松:长期收益率下行,标普500指数迎来大涨。虽然我乐见这样的局面,而为了防止金融环境过度宽松,美联储也确实有可能选择加息。但在11月3日之前,这种情况不可能发生。要实现该局面,美国必须接受伊朗的条件,而中期选举前这件事发生的概率为零。
老话讲,别惹麻烦。当下市场整体心态平和,我们应当顺应市场的判断:10月28日不会迎来加息。未来还会有很多像7月29日那样局面混乱、博弈激烈的美联储议息会议,但不会是下周。


 沪公网安备 31010702001056号
