



 知秋
期货与现货定价机制出现分化
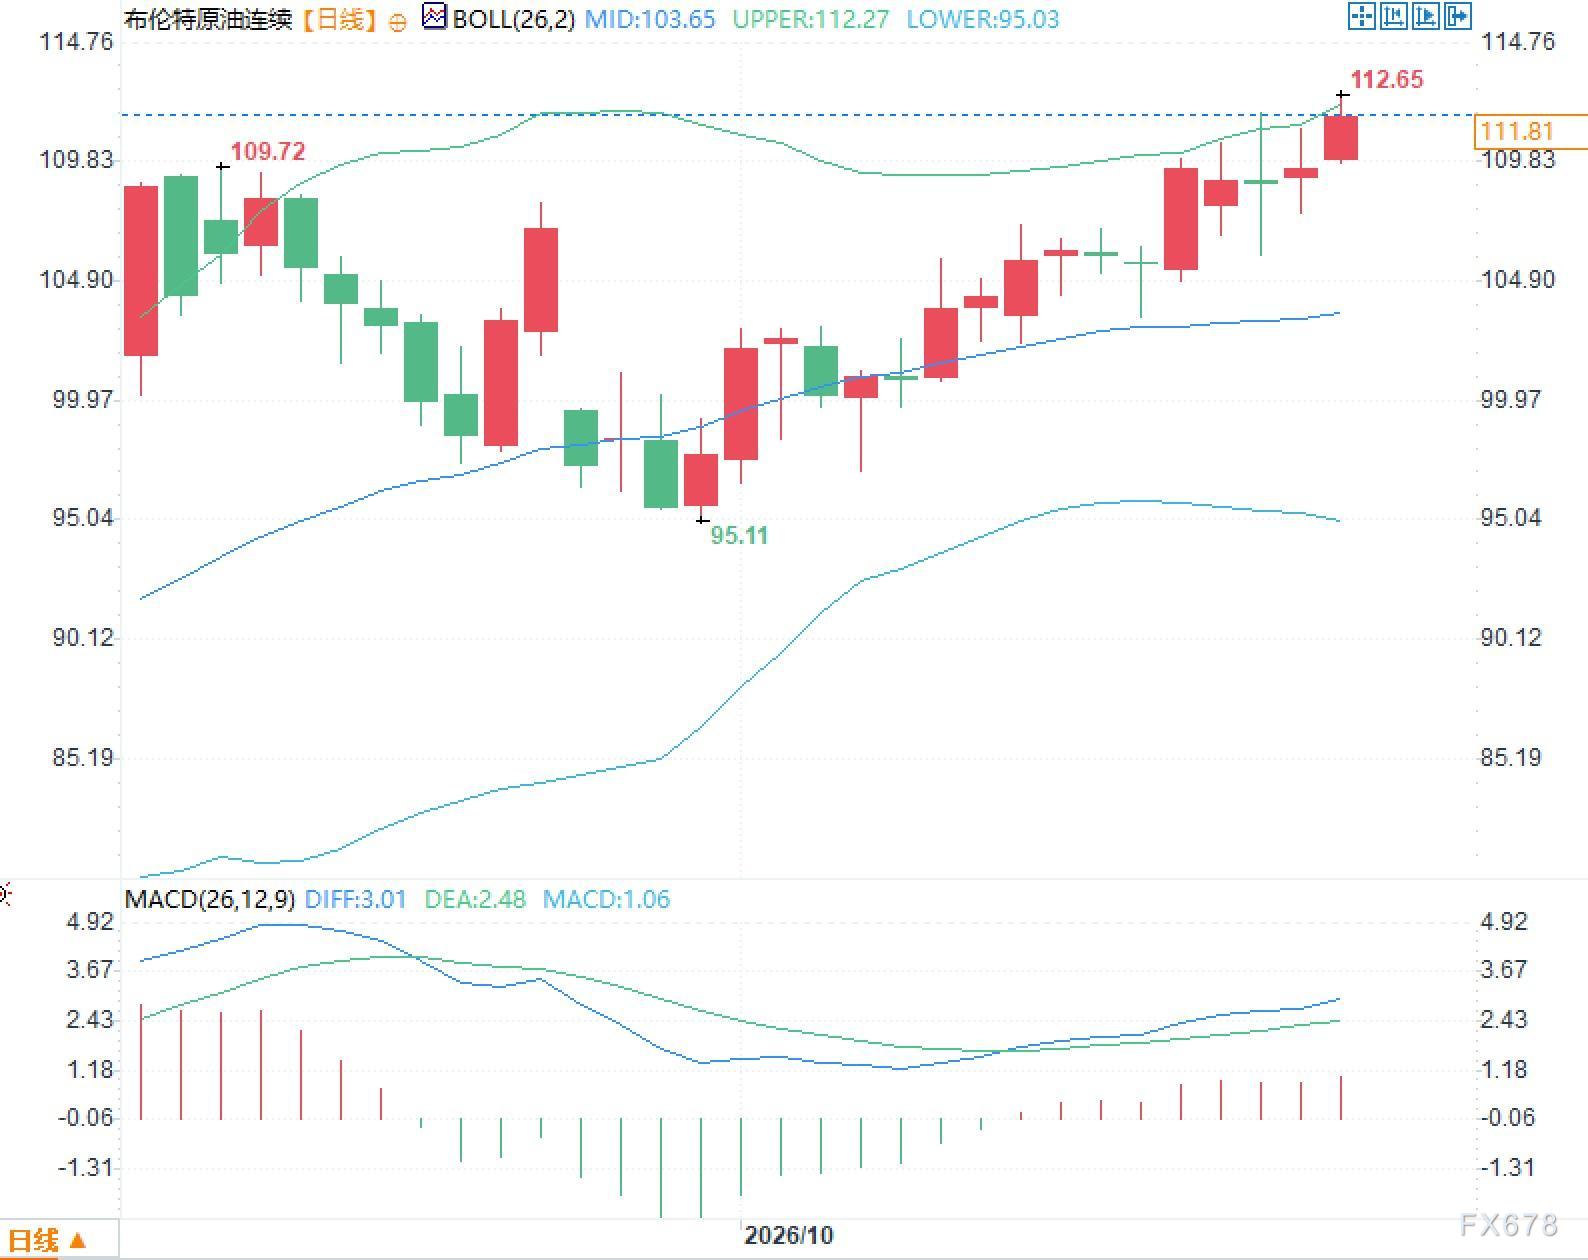
布伦特原油期货每日成交规模巨大,价格主要受地缘事件预期驱动。过去两周,期货价格上涨约10美元/桶,主要原因在于市场对中东局势后续演变的评估,以及沙特西部出口管道曾短暂受影响后的风险溢价重新计入。现货布伦特评估价则衡量实际可装载货物的价值,近期从极高水平回落。两者反映的时间窗口不同,期货更侧重远期供应不确定性,现货则受即期装船与到岸成本影响更大。价差收窄但仍显著高于常规水平,表明现货市场紧张程度有所缓解,但整体供应安全溢价尚未完全消退。
中东出口与运费成本的实际变化
霍尔木兹海峡相关货物运输量近期接近冲突前水平,部分追踪数据显示流量已有所恢复。运费从年内高位回落,使得远距离运输成本下降,更多货物得以流向欧洲市场。亚洲炼厂对11月装船的美国原油采购量增加,间接增加了欧洲地区可获得的供应。中东各原油品种相对迪拜基准的溢价从约35美元/桶大幅回落,迪拜相关远期曲线近月价差也从约15美元/桶的深度升水收窄至1美元/桶以下。这些变化表明,即期供应紧张程度正在缓解,但持续恢复仍取决于运输通道稳定性。
市场对供应动态的评估
Marex分析师Ryan Fitzmaurice指出,当前仍存在较多消息面风险,库存水平偏低且重建难度较大;同时,霍尔木兹海峡流量保持强劲,厄尔尼诺现象可能压制冬季取暖需求。Onyx Capital Group分析师Ed Hayden-Briffett表示,中东生产商已通过招标大量出售秋季装船货物,而布伦特原油期货更容易受消息面影响,价格自然呈现上行压力。ING分析师Warren Patterson等认为,沙特油田相关事件与人员撤离指令显示中东紧张局势改善有限,价格中嵌入的风险溢价难以快速消退,除非出现明确缓和信号并确认区域供应持续不受干扰。
期权市场交易结构反映分歧
近期布伦特原油期权成交活跃,大量看跌期权换手,成交量创出纪录,主要对应期货价格回落至100美元/桶以下的情景。与此同时,看涨期权也有需求,显示部分市场参与者对中东局势可能进一步升级仍有预期。期权市场同时出现对冲下跌与布局上行的双向交易,与期货、现货价差分化相互印证。库存低位与运输通道波动共同构成当前定价的主要约束,现货供应改善能否持续将影响后续价差收敛速度。
常见问题解答
问题一:期货价格与现货评估价为何出现反向走势?
答:期货主要定价远期供应中断风险与消息面预期,现货则反映即期装船货物价值及运费变化。霍尔木兹海峡流量恢复与运费回落压低了现货成本,而地缘不确定性持续支撑期货溢价。
问题二:中东原油溢价回落是否意味着供应紧张已经解除?
答:溢价从高位大幅下降显示即期紧张程度缓解,但库存仍处低位,且运输通道与区域事件仍存在反复可能,风险溢价尚未完全消退。
问题三:期权市场大量看跌交易意味着什么?
答:看跌期权成交活跃反映部分参与者对价格回落进行对冲或布局,同时看涨需求并存,显示市场对后续局势演变存在分歧,而非单一方向共识。


 沪公网安备 31010702001056号
