



 长风破浪
这套判断忽视了欧元区内部深度绑定的金融联动关系,与当下全球宏观风险相互交织的现实。
为何法国对全球市场构成系统性风险,主要有三点原因。
第一,当前局势很大程度上源于高油价引发的生活成本危机。这是一个全球性问题,只不过法国的财政状况使其成为危机的前沿风向标,法国基本就是煤矿里的预警金丝雀。能源价格持续走高挤压居民实际收入,叠加政府沉重的债务负担,会放大社会矛盾,这类压力并非局限于法国本土。
第二,政治中间派瓦解,选民纷纷倒向极左翼或极右翼。同样,这并非法国独有的问题。德国选择党的崛起本质上也是同类现象,而诱发该现象的一大导火索——移民问题,在欧洲大部分地区都普遍存在。传统主流政党公信力持续下滑,政策摇摆会进一步动摇投资者对欧洲财政稳定性的信心。
第三,风险外溢效应。欧元区有一长串高负债国家,面对任何外部冲击都十分脆弱,而法国本身就会成为这样一大冲击源。欧元区单一货币框架下,各国债务市场紧密相连,一旦一国债务风险发酵,极易快速跨国家传导。
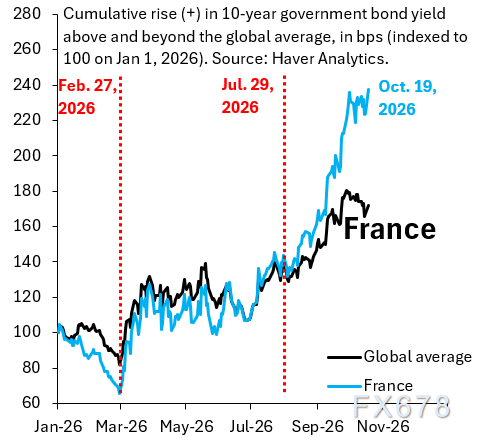
(图表1:今年至今法国10年期国债收益率累计涨幅(蓝色)对比G10其余国家10年期国债收益率等权均值(黑色))
上图展示了今年以来法国10年期国债收益率(蓝线)的累计涨幅,对比G10其他国家10年期国债收益率的等权平均值(黑线)。法国10年期国债收益率现已攀升至年内高点,原因十分直白:市场认为法国政府会撒钱解决问题,也就是通过政策妥协安抚抗议民众,而这会进一步恶化本就糟糕的财政预算局面。与此同时,每当蓝线大幅上行,黑线也会随之走高,即法国发生的状况会外溢至全球债券市场,背后正是上面提到的三点原因。全球债券市场高度互联互通,欧洲国债的风险定价波动,会快速传导至美债、其他发达经济体债券,牵动全球资金的避险交易行为。
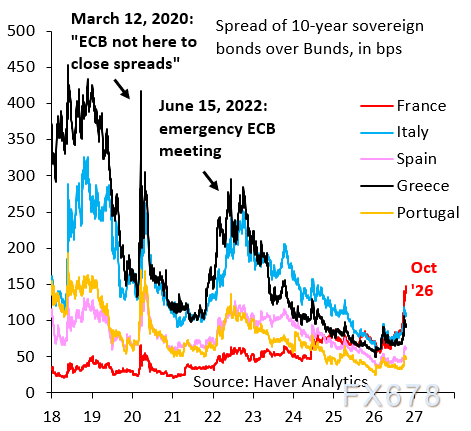
(图表2:各国10年期国债相对德国国债的收益率利差)
法国具备系统性风险,最核心的原因在于风险会传导至欧洲其他高负债国家。上面这张图展示的是各国10年期国债相对德国国债的收益率利差,部分风险传导已经显现。近期法国国债利差走高(红线),带动欧元区外围国家的国债利差普遍抬升。正如专栏在另一篇文章中所分析的,欧洲央行起初会尝试隔离欧元区外围国家(尤其是意大利)的风险,通过干预操作压低国债收益率。但这套做法注定会失败:只要法国的局势持续失控,收益率就无法被压制。最终欧洲央行只能对所有国家的国债收益率实施上限管控,这会进一步扭曲各国财政政策的激励机制。一旦央行无差别托底各国债务,会削弱各国政府主动控制财政赤字的动力,埋下长期隐患。
总而言之,法国具备系统性风险,局势在好转之前还会进一步恶化。多重宏观、社会、财政风险叠加,意味着短期很难看到快速修复的信号。


 沪公网安备 31010702001056号
