



 GoldMan3
他补充说,如果通胀驱动因素很快消退,他仍持乐观态度,但如果价格上涨源于与人工智能相关的需求过热,那就“必须加以解决”。
本周公布的美国CPI和PPI数据支持美联储在10月27日至28日会议上加息的可能性。
尽管如此,投资者目前定价加息的概率为25%,低于CPI数据公布后一天前的40%。
核心判断:9月通胀令人失望,AI需求过热必须解决
古尔斯比将9月描述为“通胀令人失望的一个月”。
他表示,如果通胀驱动因素很快消退,他仍持乐观态度。但他明确警告,如果价格上涨源于与人工智能相关的需求过热,那就更令人担忧,必须加以解决。
这一表态的核心是:古尔斯比将通胀的驱动因素区分为“暂时性冲击”和“需求过热”两类。若通胀由暂时性冲击驱动,且这些冲击很快消退,他可以接受等待;但若通胀由AI投资带来的需求过热驱动,则需要政策回应。
这一区分与巴尔金、柯林斯等官员对通胀广度和持续性的关注形成呼应,共同指向一个担忧:AI投资热潮可能正在制造持续的需求端通胀压力。
市场定价:10月加息概率降至25%
本周公布的美国CPI和PPI数据支持美联储在10月27日至28日会议上加息的可能性。
尽管如此,投资者目前定价加息的概率为25%,低于CPI数据公布后一天前的40%。
这一变化反映出,尽管通胀数据偏热,但市场对10月加息的预期在美联储官员的讲话后有所降温。
政策含义:AI需求成为通胀辩论的新焦点
古尔斯比的表态将AI需求置于通胀辩论的中心。
此前,哈马克也将AI驱动的资本开支和财富效应列为政策目标,认为旨在遏制投资和资产驱动型支出的紧缩政策部分通过估值发挥作用。
古尔斯比的警告进一步强化了这一主题:若AI投资带来的需求过热是通胀的驱动力,那么货币政策可能需要针对这一渠道进行回应。
这意味着,AI相关的资本开支和科技股估值可能间接成为货币政策的关注对象。
AI通胀论强化紧缩预期,但10月定价降温限制上行
古尔斯比的表态对美元指数的影响是双向的。
一方面,他将AI需求过热定义为“必须加以解决”的通胀来源,这一框架强化了美联储维持紧缩倾向的理由——若AI投资驱动的需求持续推高通胀,美联储将缺乏转向宽松的空间,这为美元提供了中期的利差支撑。当前美元指数交投于102附近,处于2025年4月以来高位区域,这一鹰派叙事是美元维持强势的核心逻辑之一。
另一方面,市场对10月加息的定价已从40%降至25%,反映出美联储官员讲话后预期的降温,这限制了美元的短期上行空间。
综合来看,古尔斯比的AI通胀论为美元提供了“更高更久”利率预期的支撑,但10月加息概率的下降意味着短期突破前高的动力不足。
美元指数的下一步方向,取决于AI驱动的需求过热是否被后续数据证实——若证实,美元可能获得新的上行动力;若通胀驱动因素如古尔斯比所希望的那样消退,美元的利差优势将面临侵蚀。
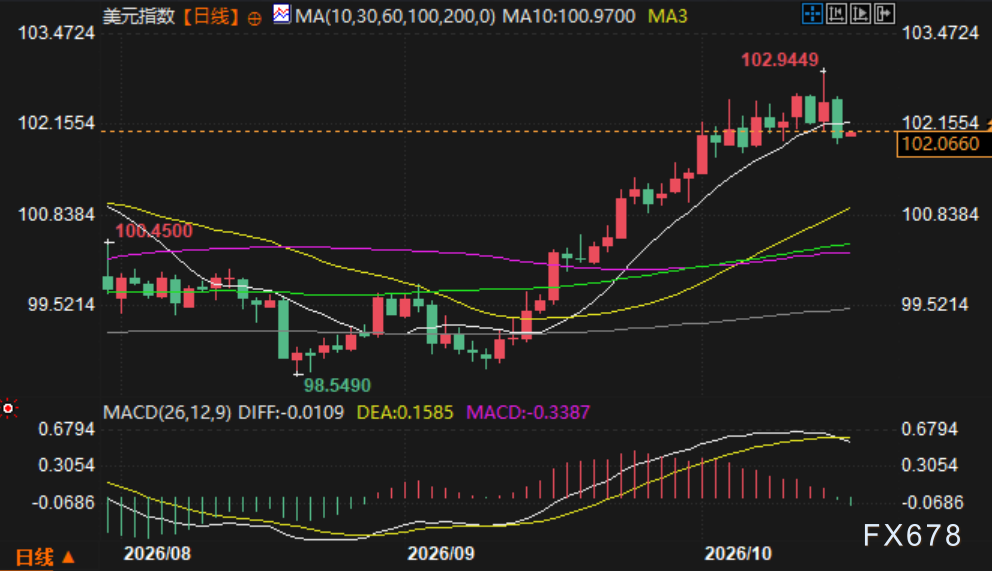
(美元指数日线图,来源:易汇通)
总结
古尔斯比将9月描述为通胀令人失望的一个月,但他仍对通胀驱动因素很快消退持乐观态度。然而,他明确警告,若价格上涨源于与人工智能相关的需求过热,那就更令人担忧,必须加以解决。
这一表态将AI需求置于通胀辩论的中心,与哈马克此前关于AI资本开支和财富效应的表态形成呼应。本周CPI和PPI数据支持10月加息的可能性,但市场定价的加息概率已从40%降至25%,反映出美联储官员讲话后的预期降温。
对市场而言,AI需求是否成为持续的通胀驱动力,将是决定美联储政策路径的关键变量之一。若AI驱动的需求过热被证实是通胀的主要来源,货币政策可能需要针对这一渠道进行回应,这将对科技股估值和整体风险偏好产生间接影响。
北京时间8:12,美元指数报102.06。


 沪公网安备 31010702001056号
