



 和尚
战争已进入第八个月,最初缓冲能源冲击的库存与运力空间正快速收窄,陆上原油库存尤为紧张。霍尔木兹海峡原油出口复苏仍显脆弱,全球炼油能力受损,通过可信外交途径结束冲突的希望进一步降低。市场正为供应扰动可能成为常态支付溢价。
远期曲线显示市场重新定价长期风险
布伦特原油期货走势清晰反映这一转变。2027年12月交割的期货合约自9月初以来累计上涨逾13%,至每桶86美元,创该合约历史新高;2026年12月期货合约同期涨幅约12%,近期交投于104-107美元/桶区间。
远期曲线并非精确预测,但体现炼油商、航空公司、大宗商品交易商和资产管理公司愿意锁定未来数月甚至数年的高油价。市场参与者实际上在为当前供应扰动长期化的可能性支付额外成本。
供应预期与市场押注形成鲜明反差
业内此前普遍预计全球石油供应将在明年恢复。国际能源署最新报告显示,2026年全球石油供应量预计降至1.007亿桶/日(较上年下降约580万桶/日),2027年则有望回升至约1.084亿桶/日(增加约770万桶/日)。同期需求方面,2026年预计为1.024亿桶/日,2027年小幅回升但仍略低于2025年水平。
按此平衡,明年本应出现明显供应过剩,正常情况下会压制油价。然而远期价格持续走高表明,投资者越来越怀疑预期中的供应复苏能否充分兑现,即便兑现也难以持续。华盛顿与德黑兰围绕霍尔木兹海峡控制权的对峙仍在持续,冲突已外溢至更广泛的海湾地区。
在此背景下,从海湾地区运出的每一桶石油都附带更高安全溢价。复杂物流、高昂运费、保险费用及军事护航成本,目前已接近占运输总成本的三分之一,而战前这一比例仅约3%。若海峡问题无法得到持久解决,这部分成本将在可预见的未来继续体现在油价中。
柴油市场压力更为突出 通胀传导风险上升
柴油市场的紧张程度尤为显著。中东与俄罗斯供应中断导致严重短缺,欧洲柴油期货指标在9月中旬一度升至每吨1480美元的纪录高位,约合每桶210美元。远期合约同样走高,2027年12月交割价格本周首次突破每吨1000美元,而战前水平约为644美元。
燃料价格的重新定价可能比原油本身上涨更具宏观意义。卡车、船舶、工厂和农场高度依赖柴油,这些领域是全球商业活动的重要支撑。历史上,柴油价格持续高企会通过推高运输、制造和食品成本,逐步传导至整体经济。
美国9月总体通胀率为3.7%,接近美联储2%目标的两倍,核心通胀也在缓慢上行。持续高企的柴油价格仍是美国及全球政策制定者关注的重点。
结构性高成本可能成为新常态
今年大部分时间,能源市场仍将伊朗战争类比于以往地缘政治危机——剧烈但短暂的混乱,随后迅速恢复正常。越来越多投资者已得出不同结论:问题不再仅仅是有多少石油能通过霍尔木兹海峡,而是全球能源系统能否快速重建因数月冲突受损的库存、炼油能力和供应链。
在此之前,全球可能陷入能源成本结构性高企的局面,即使战火最终停息,这一局面仍可能持续较长时间。
编辑总结
伊朗冲突持续时间远超初期预期,已从短期供应冲击演变为可能影响中长期油价与通胀路径的结构性因素。远期原油与柴油价格的同步走高,显示市场对供应完全恢复的信心不足。陆上库存缓冲收窄、海峡安全溢价上升以及炼油能力受损,共同推高运输与生产成本。国际能源署虽预测2027年供应将显著回升,但地缘政治僵局持续存在,使预期兑现的不确定性加大。高油价若长期维持,将通过能源密集型行业逐步传导至更广泛的价格水平,增加全球政策制定者稳定通胀的难度。当前市场定价已将部分风险永久化,后续走势将取决于冲突能否出现可信的解决路径以及供应恢复的实际进度。
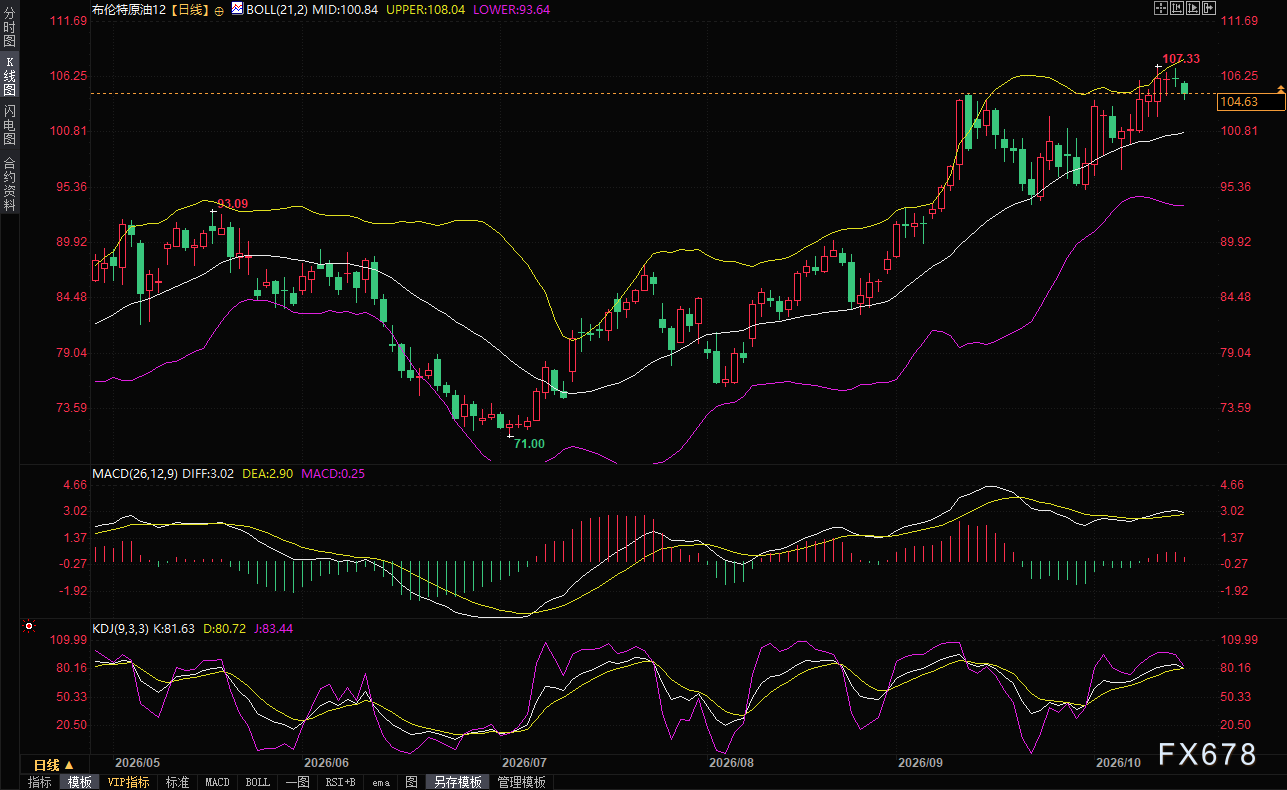
(布伦特原油12月期货日线图,来源:易汇通)
【常见问题解答】
问:为什么市场最初认为伊朗战争只会短暂推高油价?
答:历史上多数中东地缘政治冲突对油价的影响多为短期冲击,随后供应会通过其他产区增产、库存释放或外交缓和而恢复。市场初期据此判断,本次冲突同样会快速结束,长期供需基本面仍偏向过剩,因此远期曲线保持相对温和。随着战争进入第八个月且外交僵局未见突破,投资者重新评估了供应中断的持久性。
问:布伦特原油2027年12月合约上涨超过13%意味着什么?
答:该合约价格升至86美元并创历史新高,反映市场参与者愿意为未来一年多的供应风险支付溢价。它并非对具体价格的精确预测,而是炼油商、航空公司及基金等锁定高成本的意愿体现。这表明供应扰动可能常态化的担忧已深入定价,而非仅停留在短期波动层面。
问:国际能源署预测2027年供应大幅增加,为何远期油价仍上涨?
答:IEA预计2026年供应降至1.007亿桶/日,2027年回升约770万桶/日,需求同步小幅恢复但仍低于2025年水平,理论上应出现过剩。然而市场怀疑霍尔木兹海峡出口复苏的可持续性、炼油能力修复速度以及冲突外溢风险。即使供应数据改善,安全溢价与物流成本仍可能长期嵌入价格,导致远期合约走高。
问:柴油价格飙升为何比原油更受关注?
答:柴油是公路运输、航运、工业与农业的核心燃料,其价格上涨会直接推高物流与生产成本,并最终传导至食品与消费品。欧洲柴油期货曾触及每吨1480美元纪录,远期亦突破1000美元,远超战前水平。这种结构性紧张对通胀的影响往往比原油更持久、更广泛。
问:当前安全溢价和库存状况如何影响未来油价?
答:战前运输成本中安全相关费用仅占约3%,目前已接近三分之一,包括运费、保险和护航。陆上原油库存缓冲迅速收窄,进一步削弱应对冲击的能力。若海峡问题无法持久解决,这些额外成本将持续反映在油价中,即使名义供应恢复,实际到岸成本仍可能维持高位,延长高油价对经济和通胀的影响周期。
北京时间15:07,布伦特原油12月期货合约现报104.61美元/桶。


 沪公网安备 31010702001056号
