



 长风破浪
然而,进入9月中旬,WTI再度强势冲击106美元高位,引发市场对“二次上涨周期”的广泛讨论。当前(10月中旬)价格虽有所回落至90美元区间,但结构性支撑依然坚实,继续上行的可能性不容忽视。
这一轮价格走势的背后,并非简单的情绪驱动,而是供需两端与地缘政治变量发生了深刻变化。以下从中国需求回归、地缘升级以及美国政策视角三个维度进行专业拆解。
价格轨迹回顾:从恐慌溢价到结构性重定价
伊朗战争爆发初期,霍尔木兹海峡通行受阻、中东出口大幅下滑,市场迅速计入巨额风险溢价,WTI与布伦特双双飙升。此后,随着部分产能恢复、全球库存释放以及主要进口国主动降量,价格进入高位震荡下行通道。7月低点附近,市场一度认为供应危机已过高峰。
9月的再度冲高则显示出市场逻辑的切换:短期供应恢复被新的地缘冲击与潜在需求回补所抵消。数据显示,2026年油价累计涨幅已超70%,充分反映了这场冲突对能源市场的深远影响。当前价格中仍嵌入显著的地缘溢价(部分机构估算布伦特风险溢价约20-24美元/桶),任何进一步扰动都可能推高中枢。
重大变量之一:中国重新成为国际市场买方的必然性
中国作为全球最大原油进口国,其采购行为是本轮价格波动中最关键的“隐形稳定器”,也是未来上行的核心催化剂。战争爆发前,中国海运原油进口一度接近1180万桶/日的高位,并持续积累库存。冲突爆发后,中国并未加入全球竞价抢购,而是大幅削减进口——海运进口一度从2月的约1180万桶/日降至6月的580万桶/日附近,随后缓慢回升至7-8月的700万桶/日左右水平。
这一过程中,中国主要依靠动用前期积累的庞大商业与战略库存(分析机构估算战前陆上库存约12亿桶,总库存更高)来满足国内炼厂需求,同时限制成品油出口以保障内需。这一策略体现了中国作为负责任大国的考量:在维护自身能源安全的同时,避免加剧国际油价剧烈波动,客观上缓解了全球供应紧张。
然而,原油与柴油储备终有限度。随着库存持续去化(部分数据显示从4月高点已明显回落),以及炼厂开工率回升、季节性需求支撑,中国重新加大国际采购已不可避免。9月以来,中国进口已出现明显回升迹象(部分数据显示海运进口与海关口径均较低谷有所恢复),且开始更多转向伊拉克、俄罗斯、西非与巴西等非中东来源。
一旦中国采购量进一步向战前水平靠拢,即便只恢复部分缺口,也将显著收紧全球可交易供应,对价格形成直接支撑。储备的“边界效应”正在显现,中国从“库存缓冲者”转向“现货买家”的转换,是市场低估的重大上行变量。
地缘政治持续升级:风险溢价难以下降
与此同时,中东地缘局势并未如市场早期预期那般快速缓和,反而呈现扩散与长期化特征。胡塞武装对沙特关键基础设施(包括机场)的袭击、霍尔木兹海峡持续的航运风险、以及区域代理人冲突的发酵,都在不断提醒市场:供应恢复高度脆弱。
即使中东出口一度回升至接近战前水平,任何新的重大中断都可能瞬间逆转局面。这种“脆弱恢复+高风险溢价”的组合,使得油价下行空间受限,而上行弹性增强。历史经验表明,在地缘冲突长期化阶段,油价往往呈现“低点抬高、高点反复测试”的特征。
美国视角:政策干预与政治约束的双重博弈
从美国方面看,特朗普政府面临复杂的政策权衡。一方面,高企的燃油价格(尤其是柴油)对国内通胀与中期选举构成政治压力,政府通过“口头干预”、推动俄罗斯增加柴油供应、强调霍尔木兹护航以及声称冲突“很快结束”等方式,试图压低市场预期。
另一方面,军事行动的实际进展、对伊封锁的持续以及区域盟友安全需求,使得供应端的根本性改善难以一蹴而就。市场对特朗普言论的敏感度已有所下降。尽管总统反复强调战争将结束、油价将大跌,但实际价格走势更多由物理供需与地缘事件主导。
美国自身页岩油增产与战略石油储备的有限空间,也难以完全对冲中东风险。短期内,美国政策更多起到“抑制极端上涨”而非“推动趋势性下跌”的作用。
结论与展望
综合来看,原油市场已从单纯的战争恐慌阶段,进入“中国需求回归+地缘风险粘性+美国政策约束”的再平衡阶段。中国库存去化接近关键阈值,重新入市采购的概率显著上升;地缘冲突的长期化则维持了高风险溢价。两者共振下,油价继续上行或维持高位震荡的可能性大于趋势性回落。
投资者需密切关注中国进口数据的边际变化、霍尔木兹实际通航量以及中东突发事件。若中国采购加速叠加地缘再升级,WTI挑战更高区间并非遥不可及;反之,若冲突出现实质性缓和且中国采购节奏可控,价格或在较高中枢上震荡消化。
无论如何,当前市场已不再是单纯的“供应冲击故事”,而是全球最大买家回归与地缘长期化共同书写的新篇章。风险与机会并存,审慎评估基本面与政治变量的动态演变,仍是专业决策的关键。
技术分析
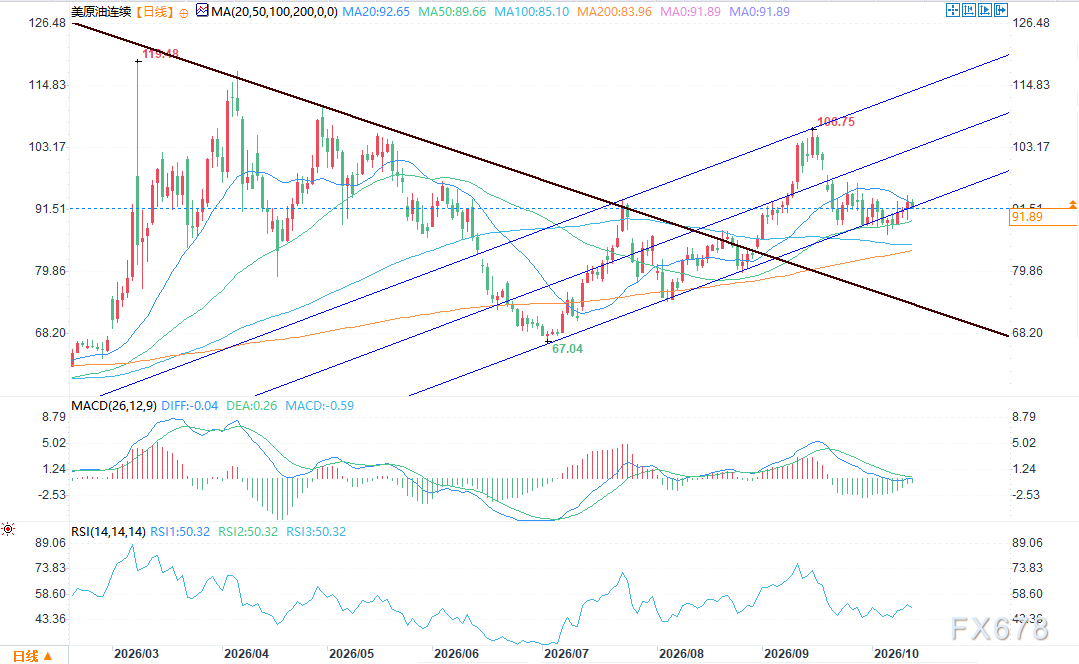
(WTI原油日图 来源:易汇通)
从长期趋势结构来看,图中棕色下降趋势线连接前期高点119.48,是长达半年周期的核心压制线,该趋势线在9月初被价格实质性向上突破。这次突破具备较强的趋势信号意义,标志着此前主导行情的中长期下跌结构宣告终结,市场多空力量格局发生根本性转变,空头主导的下行周期结束,行情正式切换至中长期多头叙事框架内。
自7月低点67.04启动本轮反弹以来,美原油日线构筑了清晰的上行通道,由图中两条蓝色趋势线界定上下边界。当前价格回落至通道下轨附近,属于上升趋势里正常的回踩确认动作,并未破坏整体上行通道结构,是多头行情中常见的支撑测试阶段。
均线维度上,当前价格稳稳运行在MA50、MA200等中长期均线之上,中长期均线保持向上的排列态势,构成多层支撑垫,印证大级别多头趋势基础扎实。均线系统形成支撑带,能够对价格形成托底,只要价格不有效跌破上行通道下轨与中长期均线共振支撑区域,大级别多头结构就不会被破坏,行情仍然保有继续向上拓展空间的可能性,上方首要目标可以参考前高106.75位置。
配套震荡指标辅助验证:MACD指标DIFF与DEA保持在零轴上方区域,目前红柱收缩,对应本次价格回撤,属于上涨过程中的动能休整,并非趋势反转;RSI指标当前读数58.33,处于中性偏强区间,尚未进入超买区间,说明多头力量并未过度透支,后续仍存在进一步释放上涨动能的空间。
风险提示:若后续价格有效跌破上行通道下轨,同时跌破MA50关键均线支撑,则本次上升通道结构遭到破坏,行情将转入震荡调整,多头逻辑需要重新评估。


 沪公网安备 31010702001056号
