



 长风破浪
2026年10月5日,最新行业数据显示,国际干散货航运市场行情迎来明显回调,波罗的海交易所核心干散货运费指数终止此前连续两个交易日的上涨态势,全线小幅下行。此次指数回落主要受海岬型、巴拿马型两大主流大型散货船运价大跌拖累,市场需求端疲软、运力供给宽松等多重因素叠加,让前期温和回暖的航运行情迎来阶段性调整,中小型船型则逆势微涨,市场呈现明显的结构性分化特征。
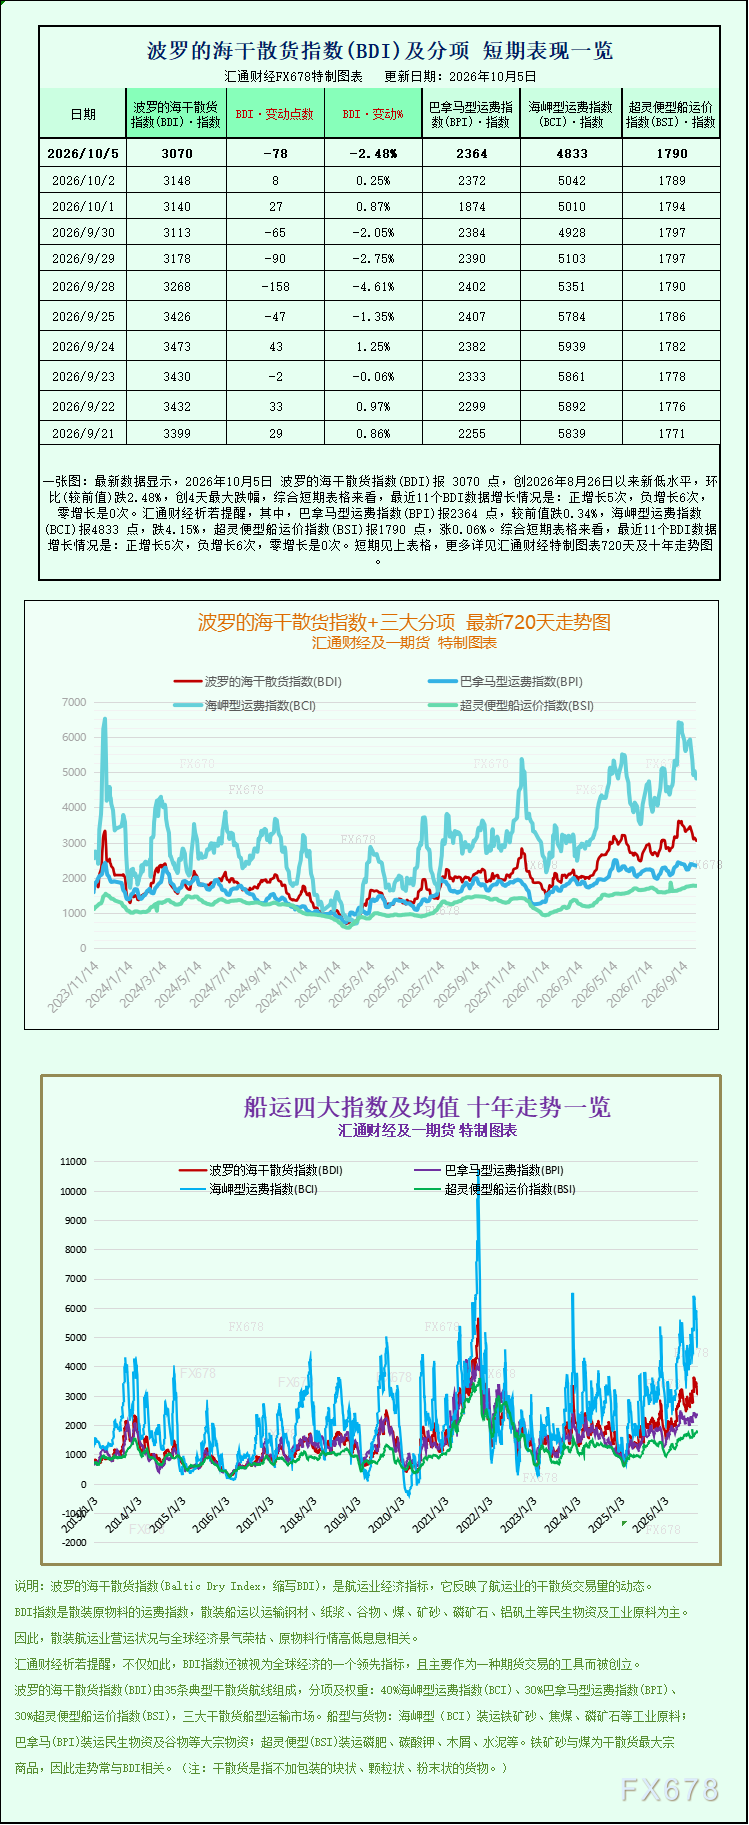
具体指数数据显示,综合追踪海岬型、巴拿马型及超灵便型三大主流散货船运费走势的波罗的海干散货综合指数当日大幅下跌78点,整体跌幅达2.5%,最终收报3070点,结束了短期反弹节奏,反映出全球干散货海运市场整体景气度有所降温。从各细分船型指数表现来看,市场分化格局尤为明显,承载大宗工业原料的大型船舶运价承压最为突出,中小型船舶行情则保持平稳韧性。
作为干散货市场权重最高的船型,海岬型船舶本轮跌幅最为显著,成为拖累大盘下行的核心因素。数据显示,海岬型船舶专属指数单日暴跌209点,跌幅高达4.2%,收至4833点,创下8月25日以来近一个半月的最低点位,回落力度远超市场预期。在实际运营收益层面,主营铁矿石、煤炭等超大型工业散货运输的15万吨级海岬型船,市场平均每日收益大幅下滑1898美元,最新日收益降至40330美元,盈利空间持续收缩。
业内分析指出,海岬型船运价大幅走弱的核心原因是全球铁矿石终端需求持续疲软。当前各国钢厂普遍秉持谨慎生产策略,为规避原料价格波动风险、控制生产成本,多数钢厂主动缩减产能、放缓原料补库节奏,导致国际铁矿石进口货盘数量大幅减少。与此同时,全球主要海运航线上海岬型船舶可投放运力持续攀升,尤其是东亚、大西洋核心航运区域运力供给宽松,供需关系失衡直接导致大型矿运船租船订单锐减,运价快速回调,前期旺季前置带来的行情红利逐步消退。
中型主力船型巴拿马型船舶同样延续弱势走势,但回落幅度相对温和。当日巴拿马型船指数小幅下跌8点,跌幅0.3%,收报2364点,整体行情相对平稳。对应船舶运营收益方面,主营6万至7万吨级煤炭、谷物等大宗商品运输的巴拿马型船,平均日收入下降76美元,最终报21273美元。相较于海岬型船的大幅跳水,巴拿马型船跌幅有限,主要得益于全球粮食海运需求保持刚性,一定程度对冲了能源煤炭运输需求的疲软,为中型船运价提供了底部支撑。
与大型船型全线走弱形成鲜明对比的是,市场占比较小的超灵便型船舶逆势小幅上涨,展现出较强的市场韧性。当日超灵便型船舶指数微涨1点,涨幅0.1%,收于1790点,实现唯一正向增长。这类小型船舶主要承接小批量、多品类的杂货及区域性散货运输,航线布局更为灵活,受全球性大宗工业原料需求波动的影响较小,同时区域性短途海运订单的稳定释放,支撑其运价保持平稳微涨态势。
纵观近期市场走势,本轮干散货指数回调属于阶段性行情修复。此前两个交易日指数的连续上涨,主要是市场对四季度传统航运旺季的提前博弈,属于技术性反弹行情,并非需求端实质性回暖。随着十月上旬市场交易回归基本面,终端需求不及预期、运力供给充裕的现实凸显,行情自然迎来回落调整。
对于后续市场走势,行业机构表示,四季度历来是干散货航运传统旺季,后续行情走向将高度依赖终端需求兑现力度。若全球基建、制造业复工复产节奏加快,铁矿石、动力煤等工业原料海运需求回暖,叠加年末粮食集中运抵需求支撑,指数有望止跌企稳;反之,若终端需求持续低迷,大型船型运价或延续弱势震荡,市场整体将维持结构性分化格局。此外,全球船舶运力投放节奏、地缘航运环境变化,也将成为影响四季度干散货航运行情的关键变量。
本次行情调整也为航运市场释放明确信号,2026年干散货航运市场已告别单边上涨行情,结构化特征愈发显著,大小船型行情分化、不同货种运输需求冷热不均,将成为后续市场运行的主要常态。


 沪公网安备 31010702001056号
