



 超级赛亚人
通胀数据的强势,事实上早已被市场部分"预支"。在9月18日日本央行加息之前,投机者在截至9月15日的两周内净买入约21.6万张日元期货合约(约合173亿美元),创下两周买入规模的历史纪录,将净多头推升至约12万张的14个月高位;而在加息落地、日元走弱之后,截至9月22日当周他们已削减至约7.2万张。换言之,最可能因通胀数据而买入日元的资金,在数据公布之前就已基本"上车",利好兑现之时,反而成为部分多头获利了结的窗口。当前剩余净多头仍处于过去五年约88%分位的高位,头寸拥挤风险尚未完全释放。
从更宏观的视角看,这轮通胀加速对日本央行而言更像"如期而至"而非"超预期冲击"。8月全国核心CPI仅为1.7%,已连续八个月低于2%的目标,主要受政府公用事业补贴压制;而东京数据常被视为全国通胀的先行指标,近两个月全国核心读数均较东京低0.1个百分点。全国9月通胀数据将于10月22日公布,恰好落在日本央行10月底议息会议之前,届时将为决策提供最新依据。日本央行在6月与9月18日两次加息、将政策利率推升至1.25%之后,市场正密切评估其下一次行动的时点与节奏。
值得一提的是,日本7月总现金收入同比增长4.7%,为1997年以来最快增速,也快于东京通胀的跳升幅度——薪资增长跑赢物价,恰是日本央行持续加息所希望看到的良性循环。由此观之,东京通胀的强势与薪资的支撑,让市场关于日本央行10月底再度加息的讨论更加"讲得通",只是美元的相对强势与利差格局,暂时掩盖了日元的利好。
后市层面,投资者关注的焦点正转向两个数据节点:周五晚间公布的美国9月非农就业报告,市场预期新增就业约9万人、平均时薪同比或上涨3.2%;以及下周二晚间公布的日本8月薪资数据。若美国就业数据明显走软,其对美元的压制效果,或将完成东京通胀未能完成的"推高日元"任务;反之,若数据维持韧性,日元短期或仍难摆脱对利差的依赖。市场情绪整体处于"多头拥挤、等待催化"的状态,日元的多空博弈则集中在政策节奏与利差预期的重新定价上。
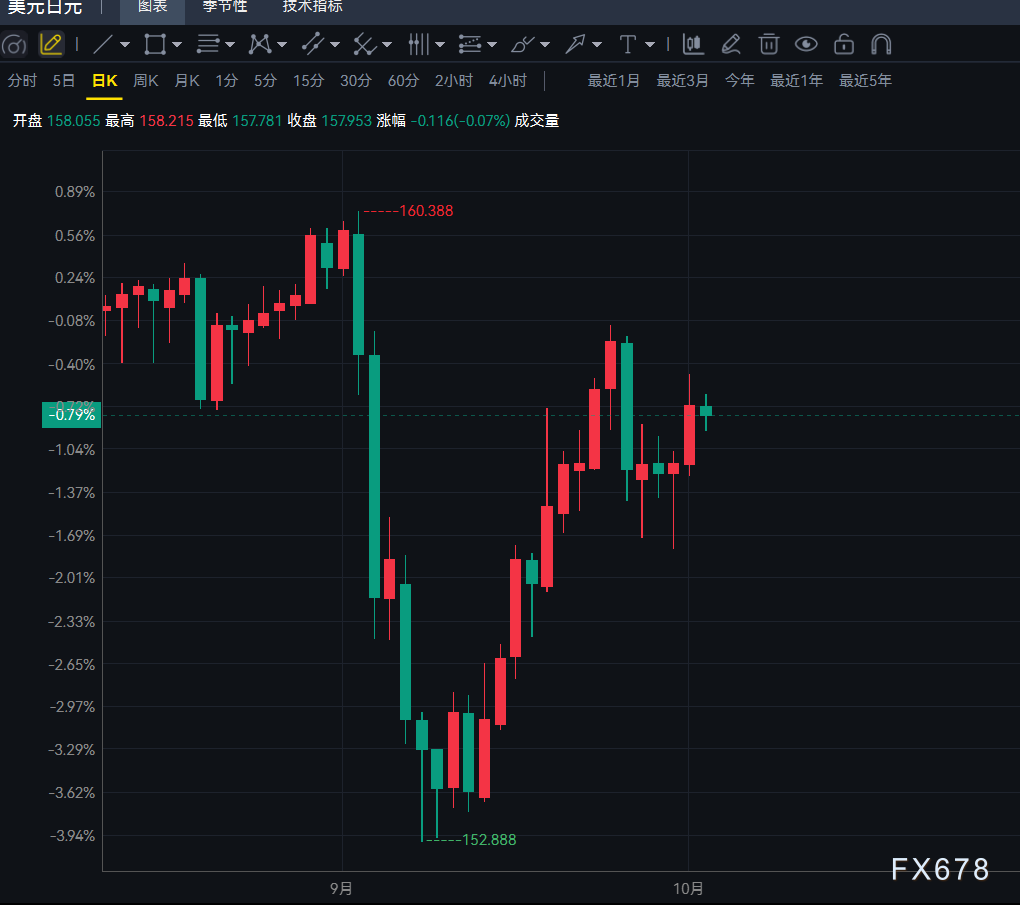
从技术面看,日线级别上美元兑日元在数据公布后回落至158.00下方,该位置恰与50日均线重合,构成上方第一道阻力;周四高点略低于158.50,为下一道压力所在。下档方面,157.50在数据公布时段获得承接,周四低点略高于157.00,下方156.50附近则汇聚了9月28日与9月30日的低点,构成关键支撑带。动能层面,日线随机指标RSI已升至约82的高位区,提示短线超买、追高性价比下降,类似数据公布时的回踩随时可能出现,但除非趋势结构被破坏,震荡向上仍是主基调。从4小时周期看,汇价在158.00下方形成高位平台整理,短周期均线缠绕、方向待选择,若放量突破158.00—158.50区域,则有望向上拓展空间;反之,若失守157.00,则需警惕向156.50甚至更低位回落的调整。
编辑总结
总体来看,东京通胀的强势数据未能推动日元持续走强,本质是"预期先行"的典型样本:投机头寸在加息前已创纪录做多,叠加美日利差维持2.5个百分点以上的现实约束,日元短期缺乏增量催化。展望后市,日本央行10月底会议是否加息,将取决于10月22日公布的全国通胀与薪资数据的组合;而美元端的边际变化——尤其是周五非农的表现——同样是决定美元兑日元方向的钥匙。若美国数据走软叠加东京通胀延续强势,日元有望获得难得的"双向支撑",美元兑日元存在跌破157.00并测试156.50的可能;反之,若美国数据坚挺、日本央行按兵不动,汇价则有望再次挑战158.50乃至159.00。风险层面,投机净多头的高位与日美当局潜在的干预表态是最大不确定性;


 沪公网安备 31010702001056号
