



 超级赛亚人
与此同时,沙特正在增加通过霍尔木兹海峡运输原油的安排,并通过阿曼附近的船对船转运方式向亚洲炼厂提供额外货源。美国能源部长克里斯·赖特此前表示,本周早些时候约有1800万桶原油及成品油通过霍尔木兹海峡,七日平均运输量约为1100万桶/日。运输流量的恢复意味着市场此前最担忧的“供应完全无法外运”情景暂时有所缓和,也使原油价格中的地缘风险溢价出现一定程度回落。
美国库存数据同样对油价形成短线压制。美国能源信息署最新数据显示,截至9月11日当周,美国商业原油库存减少约64万桶,降至4.234亿桶,但降幅明显小于市场此前约140万至162万桶的预期。与此同时,美国炼厂开工率从前一周的97.8%降至96.8%,原油加工量减少约25.6万桶/日;汽油库存反而增加约79.4万桶,馏分油库存增加约160万桶。库存变化显示,美国成品油市场并未呈现出与此前供应紧张预期完全一致的去库速度,因此市场对短期需求强度的判断有所降温。
不过,库存数据并不足以改变原油市场的整体供应约束格局。东西向管道目前仍处于修复阶段,霍尔木兹海峡运输也依然面临较高的不确定性,而红海及曼德海峡附近的安全风险仍在影响能源运输。此前沙特东西向管道受损一度令市场担忧全球原油供应受到进一步挤压,该管道正常情况下承担数百万桶/日的运输能力,因此其恢复速度成为当前油市最重要的观察指标之一。
从市场情绪来看,原油交易逻辑已经从单纯押注供应中断,转向“供应恢复速度与潜在新增风险”的双向博弈。一方面,沙特能够恢复部分管道运力、增加替代出口渠道以及霍尔木兹海峡出现实际运输流量,均有助于降低市场对短期物理供应缺口的担忧;另一方面,只要关键能源设施仍存在遭受攻击的风险,油价就很难完全消除此前积累的地缘风险溢价。因此,近期油价即使出现回调,也不意味着供应风险已经彻底解除。
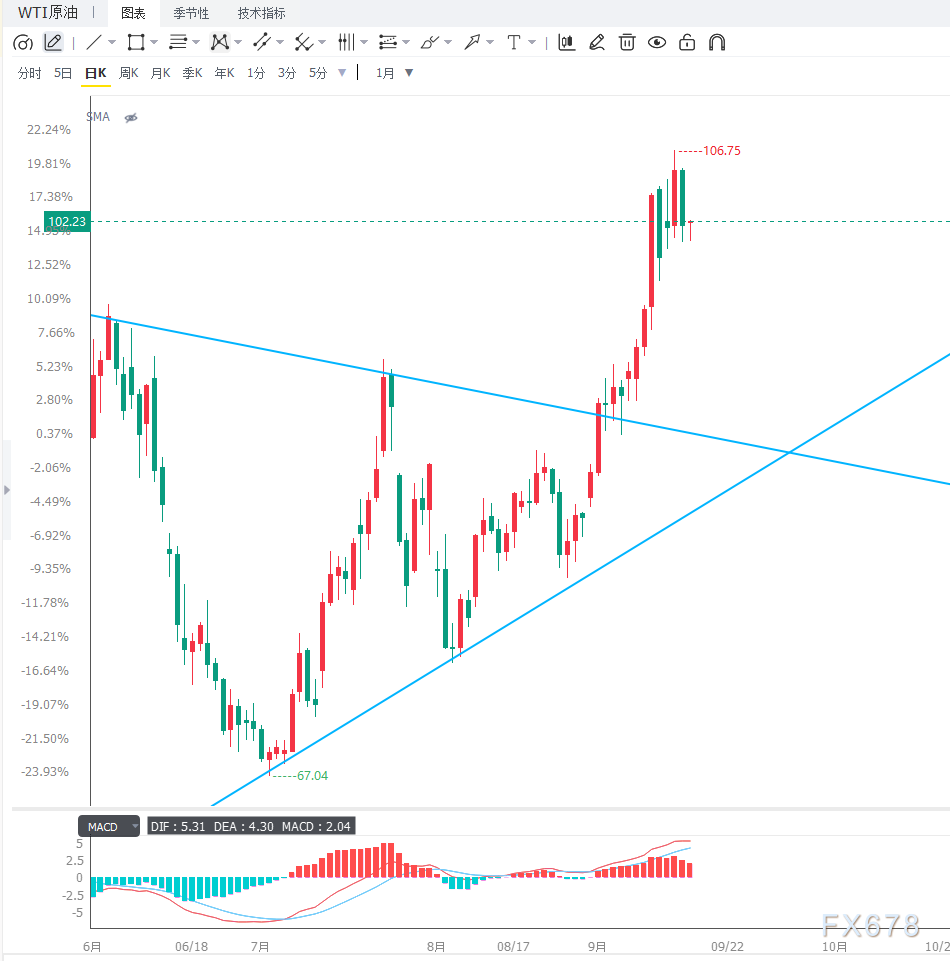
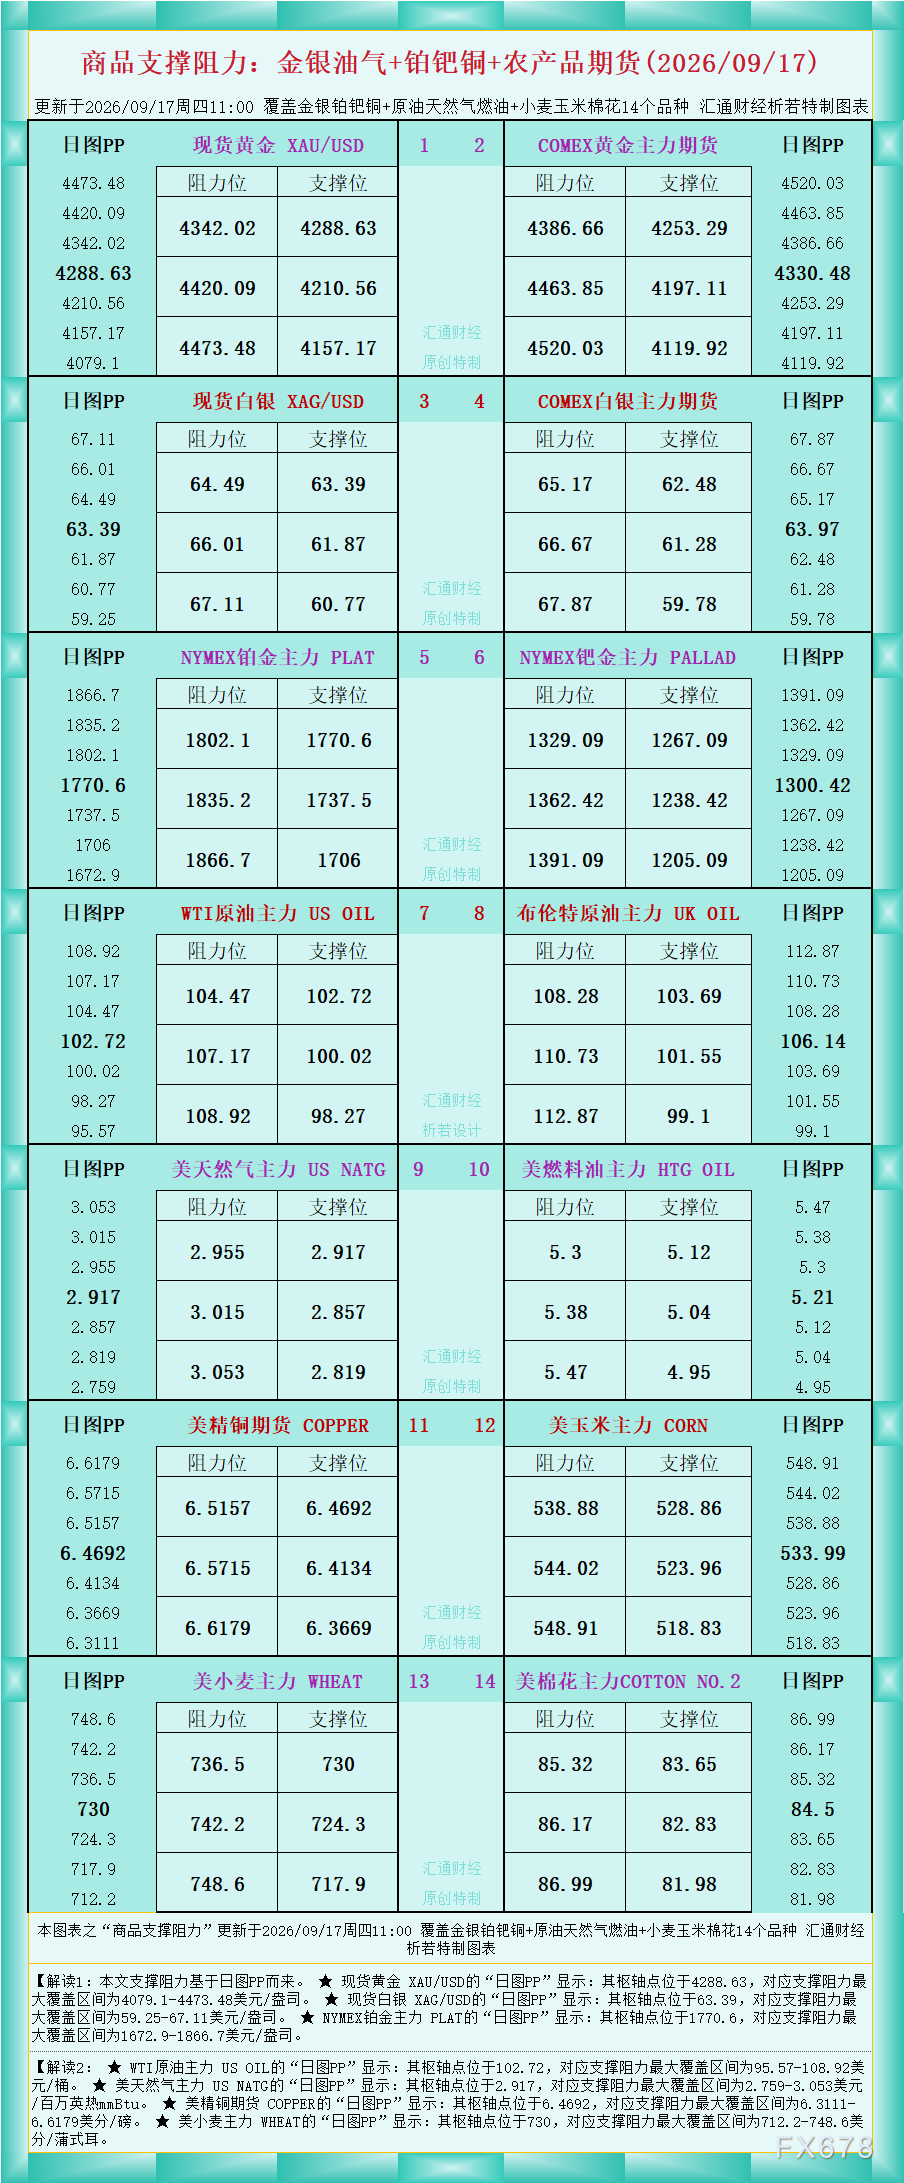
值得注意的是,油价此前快速上涨后,市场已经积累了较大的风险溢价。WTI在9月15日一度触及约105.83美元,随后随着供应恢复预期升温明显回落,9月16日收于约102.43美元,单日跌幅达到3.2%。目前价格重新回到101.95美元附近,说明100美元整数关口仍然具有明显的多空博弈意义。
宏观层面同样值得关注。高油价已经通过燃料、运输和生产成本向全球通胀预期传导,而美国联邦储备系统近期的政策变化进一步提高了市场对能源价格与利率之间联动关系的敏感度。对于投资者而言,后续不能只观察油价本身,还需要同步跟踪美国库存、炼厂开工率、霍尔木兹海峡船舶流量、沙特管道修复进度以及中东能源设施是否出现新的供应扰动。
日线结构来看,WTI此前从90美元附近快速上行,并一度突破100美元整数关口,最高接近106美元,整体中期上升结构尚未被破坏。但连续调整后,价格短线已经从高位明显回落,动能较此前有所减弱。目前101.95美元附近重新站回100美元上方,意味着多头仍在争夺关键心理关口。技术上方首先关注102.80—104.80美元区域,若重新突破104.80美元并站稳,则前期105.80美元附近高点将重新成为重要阻力;进一步突破后,市场可能重新测试107—110美元区域。下方首先关注100美元整数关口,其次是97.9—98.5美元附近,再往下则关注95.2美元一带。相关技术模型目前也将100.4美元附近视为重要支撑、102.8美元附近视为短线枢轴区域
4小时级别来看,WTI此前快速拉升形成明显的短线加速结构,但从105美元上方回落后,MACD动能已经出现降温迹象,短线多头优势较此前有所收敛。当前101.95美元附近属于调整后的关键区域,如果价格能够重新站稳102.80美元,并进一步突破104美元附近,则有望确认回调结束并重新向105美元上方运行;反之,如果100美元失守,则4小时级别调整可能进一步扩大,98美元附近将成为下一重要观察区域。整体而言,短线仍属于高位宽幅震荡,技术结构尚未转为明确的中期空头,但价格距离前期高点较近,波动风险依然较高。
编辑总结
WTI重新回到101.95美元附近,说明市场在供应恢复预期升温后,并未完全抛弃此前形成的风险溢价。沙特东西向管道修复、霍尔木兹海峡运输恢复以及美国原油库存降幅低于预期,正在缓解短期供应紧张程度,但能源基础设施和关键运输通道仍存在不确定性。后续油价能否重新突破105美元,将取决于供应恢复速度与新的运输风险之间的博弈;而100美元能否保持,则是判断本轮高位调整深度的重要技术观察位。


 沪公网安备 31010702001056号
