



 GoldMan3
美元在美联储官员鹰派表态和美伊谈判缺乏进展的双重支撑下走强,对欧元构成压制。美国30年期国债收益率触及5.501%,为2004年6月以来最高;10年期收益率攀升至5.223%,为2007年6月以来最高。
市场对美联储10月加息的定价已升至约67.5%,较一周前的55.4%和一个月前的11%大幅上升。中东方面,美伊谈判仍未取得实质性进展,伊朗总统表示美国“必须选择”是否结束冲突,地缘不确定性持续为美元提供避险买盘。交易者当前关注周五晚些时候的美联储官员讲话,以寻找进一步的政策线索。

美联储加息预期升温,成为欧元承压的核心驱动
欧元兑美元周五小幅走低,主要压力来自美元端的走强,而美元走强的核心逻辑是美联储加息预期的持续升温。
费城联储主席保尔森周四表示,如果经济继续按预期演变,可能需要进一步收紧政策,并指出通胀仍远高于美联储2%的目标。这一表态与近期其他美联储官员的鹰派信号形成呼应。
根据CME美联储观察工具,市场目前定价10月基准利率上调的概率接近67.5%,较一周前的55.4%和一个月前的11%大幅攀升。
支撑加息预期的因素包括三个方面:油价持续上涨、美国经济保持韧性,以及美联储政策制定者持续释放鹰派言论。美国30年期国债收益率触及5.501%,为2004年6月以来最高;10年期收益率攀升至5.223%,为2007年6月以来最高。
收益率的持续上行,反映出市场对美联储将在更长时间内维持限制性政策的定价。
美联储官员鹰派表态强化紧缩预期
美联储官员哈马克(Hammack)最新讲话释放出坚定的鹰派信号。
她强调“价格稳定是央行的责任”,同时警告通胀在需求稳健的背景下仍处于高位,且风险偏向上行,这凸显了其对限制性政策的坚定承诺。
她还警告称,通胀在高位持续的时间越长,就越难驯服,这进一步强化了市场对美联储将抵制过早宽松的预期。
中东局势:谈判停滞,避险资金持续流入美元
中东方面,美伊谈判仍未见实质性进展。伊朗总统佩泽什基安表示,是否结束对伊朗的冲突应由美国决定,德黑兰并不希望继续战斗。然而,据两名伊朗消息人士透露,谈判正在停滞,因为双方都不愿放弃各自的筹码。
美伊谈判的不确定性以及中东持续冲突,可能继续推动避险资金流入美元,对欧元兑美元构成额外压制。在当前环境下,地缘风险溢价的持续存在,使美元作为全球首要避险货币的地位得到强化。
欧元自身:利差走阔与德国数据改善的拉锯
从欧元自身来看,其走势仍受到多重因素的拉扯。
知名机构Scotia银行策略师指出,欧元“仍保持温和基调”,价格走势继续反映“前端利差的持续走阔”以及“欧盟对潜在美国柴油出口禁令影响的持续担忧”——尽管美国昨日否认将实施90天禁令。
数据方面,德国IFO调查在9月改善幅度略超预期,商业景气指数升至89.9,预期指数升至90.4。
Scotia银行指出,IFO情绪数据自2024年以来与德国GDP走势出现“不寻常的背离”,但滞后性仍然明显,情绪改善与整体经济中增长趋势的企稳在一定程度上更为吻合。然而,这一改善尚不足以扭转欧元当前的弱势格局,利差走阔和外部不确定性仍是主导因素。
总结
欧元兑美元周五小幅走低,核心压力来自美联储加息预期的持续升温。美国长期国债收益率升至2004年和2007年以来的最高水平,市场对10月加息的定价已升至约67.5%。美联储官员哈马克的鹰派讲话进一步强化了紧缩预期。
与此同时,美伊谈判停滞不前,中东地缘不确定性持续为美元提供避险买盘。欧元自身虽受益于德国IFO数据的改善,但前端利差走阔和外部不确定性仍主导其走势。
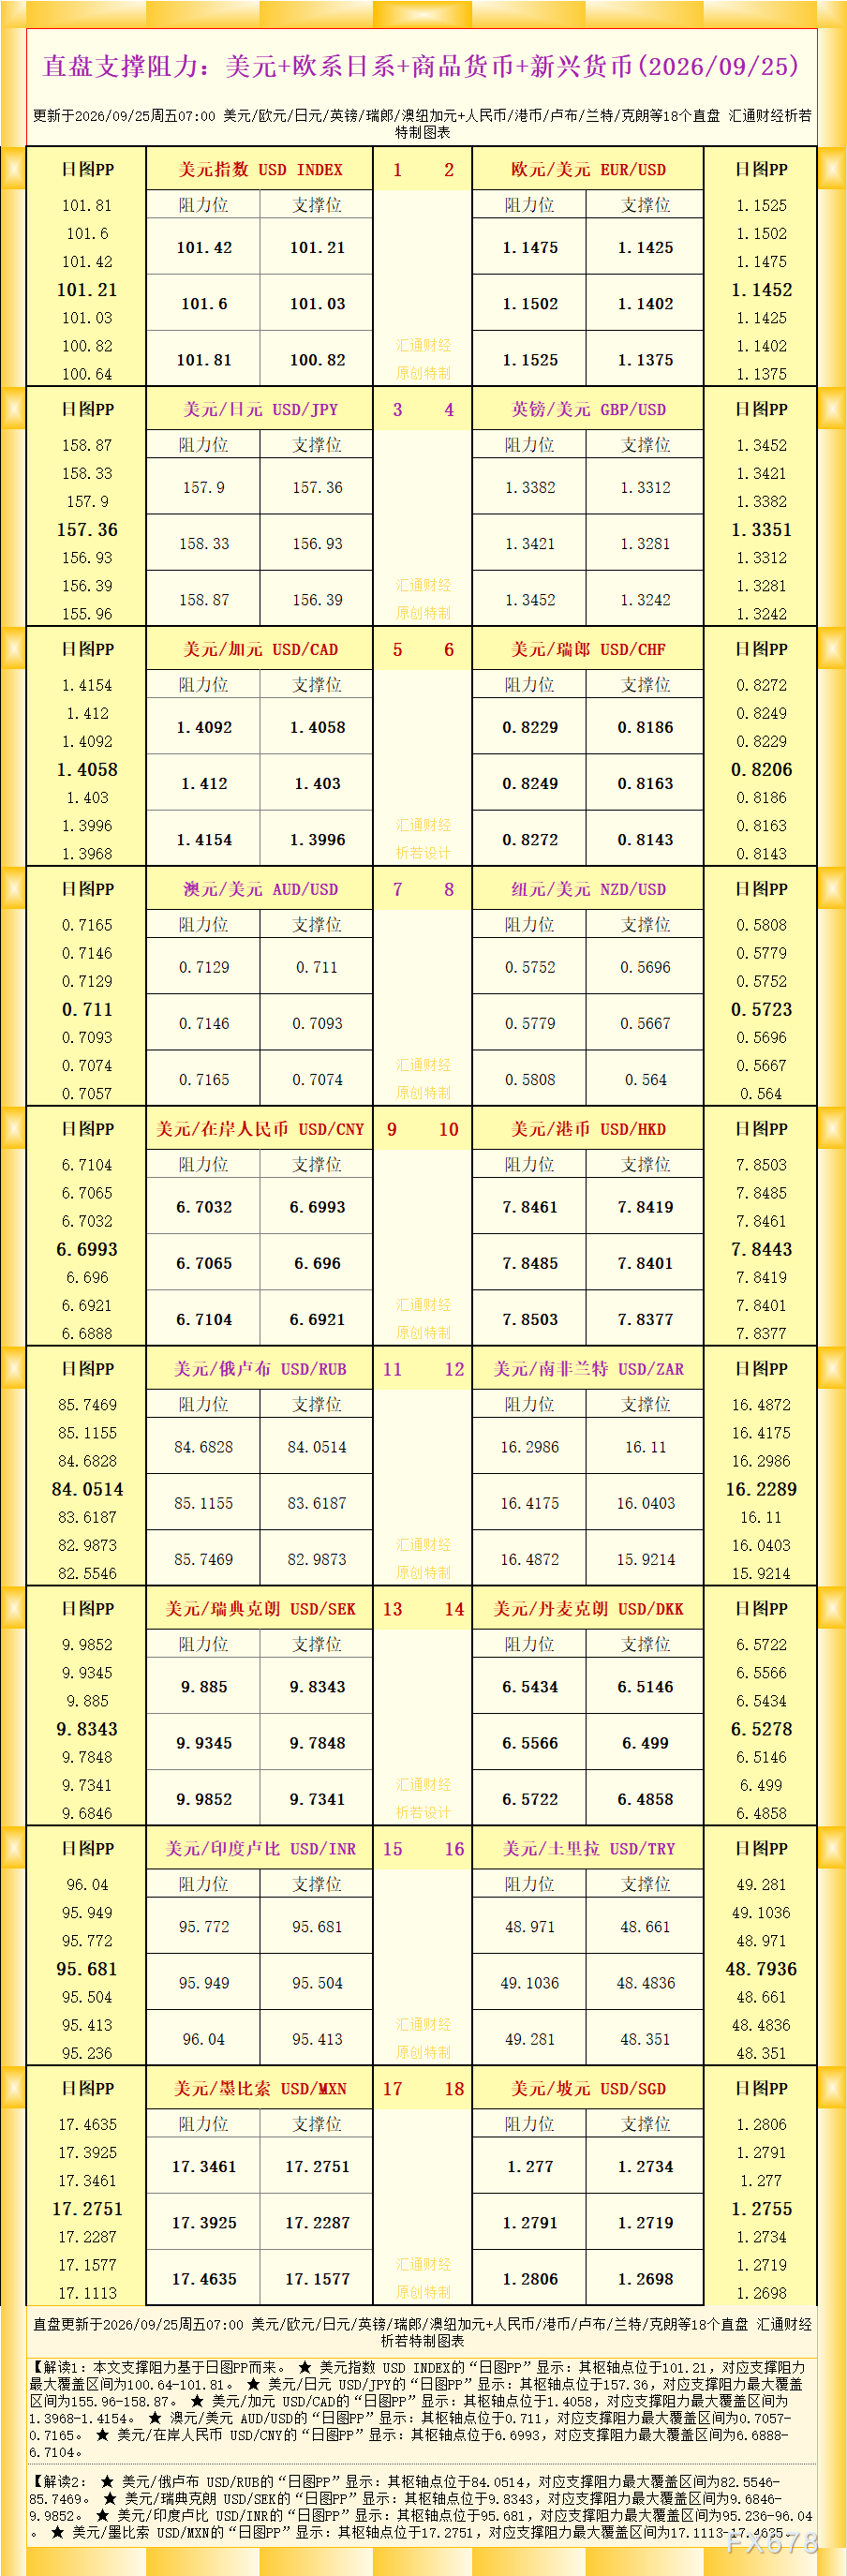
短期内,欧元的走向将取决于美联储官员周五的讲话基调、美国收益率能否进一步上行,以及中东局势是否出现新的变化。在利差优势和避险需求双双利好美元的背景下,欧元兑美元仍面临下行压力,1.1350附近将成为短期关键支撑。
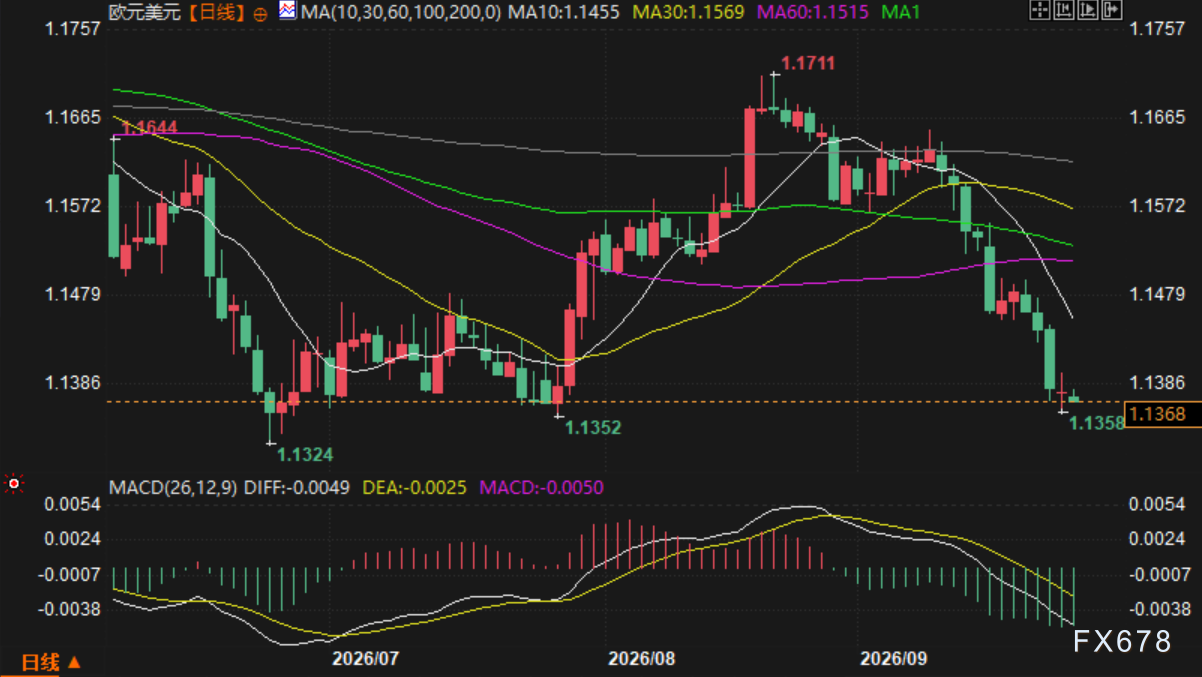
(欧元兑美元日线图,来源:易汇通)
北京时间12:08,欧元兑美元报1.1368/69。


 沪公网安备 31010702001056号
