市场对美国财政风险的自满情绪

2026-09-01 00:22 来源:汇通财经原创 编辑: 长风破浪
本文共1148.5字  |  预计阅读: 4分钟
汇通财经讯——对比美国与十国集团(G10)其他经济体,市场并未体现出美国财政风险溢价。
汇通财经APP讯——“过度特权”指美国可以大规模发债,同时享受低收益率与强势美元的特殊能力。照理来说,无休止的政策杂音与市场波动本应不断侵蚀这项特权。毕竟就在一年前,市场还在激烈讨论美国是否正在丧失储备货币地位。美国财政部近期爆出的意外状况,也进一步印证:面对美国日益庞大的债务巨兽,局面早已不容乐观。但将美国和十国集团其他成员国横向对比就会发现,完全看不到市场为此对美国施以惩罚的迹象。诚然,相较于十年前,美国的过度特权已经有所削弱,但这是早于近几年就已经出现的长期趋势。

图片点击可在新窗口打开查看
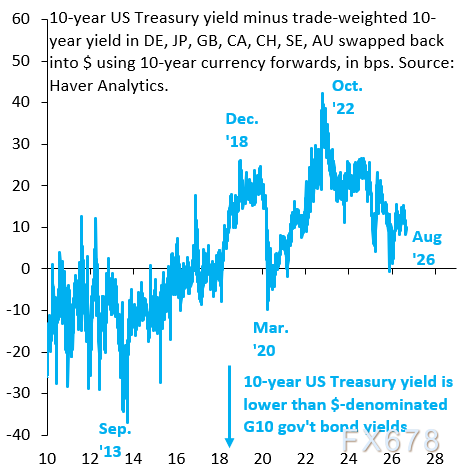
(原文图表:计算美国10年期国债收益率,减去德国、日本、英国、加拿大、瑞士、瑞典、澳大利亚贸易加权平均10年期国债收益率;使用10年期远期外汇合约,将上述国家国债收益对冲换算为美元计价。该利差完全以美元口径计算,可以很好地衡量“便利收益率”——即全球市场是否愿意接受比其他国家更低的收益率来购买美债,源于美债具备的“特殊属性”。)

上图展示该美元口径10年期利差的日度时间序列,时间跨度自2010年1月至2026年8月。显而易见,美国国债的“便利收益率”已经不复存在。过去,美国10年期国债收益率平均比十国集团其他国家美元计价国债收益率低约10个基点,如今反而出现10个基点的溢价。美国的过度特权已然化为泡影,究其原因,大概率是美国债务规模的增速远超十国集团其余经济体。

与此同时,没有迹象表明,近几年层出不穷的政策乱象促使市场要求更高的风险溢价。事实甚至恰恰相反,当下市场要求的风险溢价,比拜登执政时期还要更低。对此我想到两种解释。第一,美国以外经济体的财政状况同样在恶化,日本与部分欧洲国家尤为突出。由于该利差是相对指标,即便美国财政绝对层面不断走弱,但对比之下反而显得情况尚可。第二,美国正在动用市场手段压制长期收益率。在我看来,这也正是凯文·沃什在杰克逊霍尔会议上发表偏鹰派主旨讲话的真实原因,并非美联储真心想要加息。一套全新的财政部?美联储协定正在成型,其核心目标就是:在债务与赤字失控扩张的背景下,锚定长期收益率。这一举措有可能压低了文中测算的利差;倘若属实,这也再次说明,现实收益率已经脱离影子国债收益率——也就是若无政府干预情况下本该出现的收益率水平。

市场并未定价出显著的财政风险溢价,这一点令我深感担忧。道理很简单:如果市场没有释放出相应警示信号,政策制定者就缺乏动力推行必要改革。局面恐怕只能进一步恶化,之后才有望迎来转机。
【免责声明】本文仅代表作者本人观点,与汇通财经无关。汇通财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。

下载汇通财经APP,全球资讯一手掌握

下载易汇通电脑版行情软件

0

行情

英镑美元 1.3514 -0.0010 -0.08%
欧元美元 1.1612 -0.0013 -0.11%
美元人民币 6.71 0.00 0.02%
美元指数 99.16 0.16 0.16%
美元日元 156.25 0.45 0.29%
现货白银 66.172 -0.785 -1.17%
现货黄金 4,430.96 -42.03 -0.94%
美原油 91.22 -0.08 -0.09%
美元加元 1.3837 0.0044 0.32%
澳元美元 0.7205 0.0005 0.07%
德国DAX 26,046.40 43.08 0.17%
英国FT 10,831.09 -0.43 -0%
上证指数 3,930.12 -11.97 -0.3%
日经225 65,020.94 806.46 1.26%
纳斯达克 26,506.99 -77.07 -0.29%