人工智能建设热潮正在推高债券收益率吗?

2026-08-28 01:38 来源:汇通财经原创 编辑: 长风破浪
本文共939字  |  预计阅读: 4分钟
汇通财经讯——收益率上行的主要驱动因素是巨额财政赤字,而非人工智能建设热潮。
汇通财经APP讯——过去数年,多数十国集团(G10)国家的长期国债收益率持续走高。收益率上涨令各国政府倍感压力,因为相比十年前,各国债务规模已经大幅攀升;即便收益率小幅上行,也会带来利息支出的显著增加。事实上,美国财政部上周发行的长期国债规模超出市场预期,令市场大为意外。包括我在内的很多人都认为,该举措意在人为压制收益率。此举直接导致美元大幅下挫,“美元贬值交易” 大行其道。市场十分清楚高债务国家正在打的算盘,因此纷纷购入避险资产,对冲债务货币化风险不断上升的可能性。

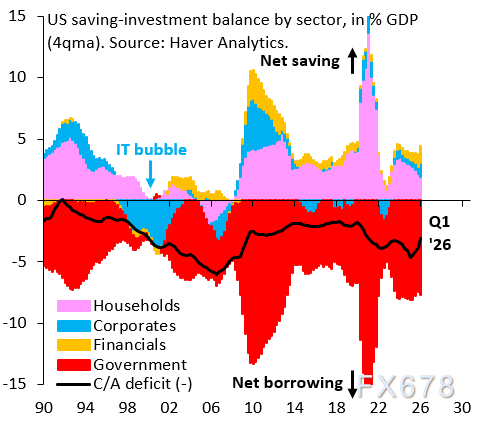
关于长期收益率走高的成因,市场存在两种对立观点。第一种观点认为,是人工智能建设热潮在推高收益率 —— 大量企业争相融资,但可获得的融资总量有限。这套说法在华盛顿颇受追捧,因为它可以转移公众视线,掩盖另一种解释:推高长期收益率的真正元凶是巨额财政赤字。本文将基于美国储蓄?投资平衡数据,对这两种对立观点展开研判。各项数据均强有力地表明:收益率上行源于财政赤字,而非人工智能建设浪潮。
图片点击可在新窗口打开查看
(图表说明:上图为美国自 1990 年以来的季度储蓄-投资平衡数据。该恒等式将经常账户余额(黑色曲线)拆解为经济各部门的净储蓄。家庭部门(粉色柱)通常为净储蓄方,也就是资本供给方;金融部门(橙色柱)、非金融企业部门(蓝色柱)同样属于净储蓄主体。政府部门(红色柱)一般是净借款方,即通过发债吸纳经济其他部门的净储蓄。)

上一轮引发市场高度狂热的技术革新与生产率增长,出现在 21 世纪初的互联网泡沫时期。彼时非金融企业从净储蓄方转变为借款方,大规模资本开支在那几年几乎主导了全部经常账户逆差。但当下并未出现类似局面。当前消耗社会资源的是政府负储蓄,也就是财政赤字;截至今年一季度的数据显示,非金融企业部门依旧保持净储蓄状态。

归根结底,国债收益率走高并非源于人工智能建设热潮。推高收益率的,是传统意义上的财政挤出效应,以及失控的财政政策。
【免责声明】本文仅代表作者本人观点,与汇通财经无关。汇通财经对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证,且不构成任何投资建议,请读者仅作参考,并自行承担全部风险与责任。

下载汇通财经APP,全球资讯一手掌握

下载易汇通电脑版行情软件

0

行情

英镑美元 1.3212 -0.0062 -0.47%
欧元美元 1.1195 -0.0064 -0.57%
美元人民币 6.71 0.00 -0.05%
美元指数 102.28 0.44 0.43%
美元日元 158.05 -0.04 -0.02%
现货白银 59.623 -1.702 -2.78%
现货黄金 4,100.52 -63.26 -1.52%
美原油 89.02 -0.42 -0.47%
美元加元 1.4258 0.0052 0.37%
澳元美元 0.6962 -0.0021 -0.3%
德国DAX 25,104.36 -344.83 -1.35%
英国FT 10,458.50 -83.19 -0.79%
上证指数 3,842.19 11.74 0.31%
日经225 70,035.71 -648.27 -0.92%
纳斯达克 27,540.88 -58.91 -0.21%