



 超级赛亚人
美元可能重拾涨势,因最新美国通胀数据巩固了市场对美联储 12 月加息的预期。据芝商所 FedWatch 工具显示,市场目前定价下月加息的可能性约为91%。美国 10 月消费者价格指数(CPI)环比上涨0.4%,超出 0.3% 的预期,尽管较 9 月的 0.6% 涨幅有所放缓。剔除食品与能源价格的核心 CPI 环比上涨0.3%,与 9 月持平,并高于 0.2% 的预期。由于去年的政府停摆,劳工统计局省略了 10 月的年度数据。
然而,美元可能因避险需求减弱而面临逆风,随着美伊冲突外交解决的希望升温。美国总统特朗普暗示,对伊朗的进一步军事打击可能已不再必要;美国国务卿马尔科?鲁比奥在七国集团会议上指出,大规模作战已不再需要。与此同时,国会民主党人正在权衡利用即将到来的政府资金截止期限,推动特朗普政府走向和平解决。
美联储古尔斯比的讲话基调明显更为鹰派,其FXS讲话追踪评分为8/10,远高于 6.8/10 的历史均值,凸显对持续价格压力的担忧上升。他强调最新 CPI “接近令人不安”、服务业通胀 “没有下降”,并称 “我们手上有一个真实的通胀问题”,这显示出若反通胀停滞则愿意考虑进一步紧缩的明确倾向。其对价格过热、以及 “稳健且平稳” 就业市场的评论,加上 “一切始终都在桌面上” 的警告,强化了若通胀预期走高则美联储将更坚定转向额外紧缩的风险。FXS 美联储情绪指数上升1.69 点至 145.61,印证了与高讲话评分一致的更强鹰派冲动。该指数远高于 100 的中性线,市场可能将其解读为:为使通胀回到目标而采取进一步政策行动的可能性在边际上升,这一背景通常支撑美元、不利于收益率较低的货币。
技术面看,日线级别美元指数现价 102.20,近期基调中性,价格徘徊于近期收盘附近。14 日相对强弱指标(RSI)已回落至56.49,处于中段读数,既不超买也不超卖,暗示前期超买之后的动能趋于均衡。上方方面,动能受 RSI 中段读数 56.49 的温和限制,表明方向性信心有限;而 FXS 美联储情绪指数145.61虽仍高企,但更多构成更广泛的人气逆风,而非即时的技术触发。美元指数大概率将在102 区域维持整固,直至新催化剂驱动其突破。4 小时级别上,汇价在 102.20 附近横向整固,此前 0.5% 以上的单日涨幅已基本消化,短线需观察能否守住 101.95 一线:若守住,则整固偏强,有再次上攻的空间;若回落至 101.36 下方,则本轮反弹的结构性支撑被削弱。综合看,在当前 “无明确技术参考位” 的状态下,102.20 本身已构成一个心理与技术重合的观察点 —— 它既是上周五的收盘位置,也是本轮反弹的起点,能否站稳于此,是判断美元在 CPI 后是 “重启上行” 还是 “反弹到位” 的关键。
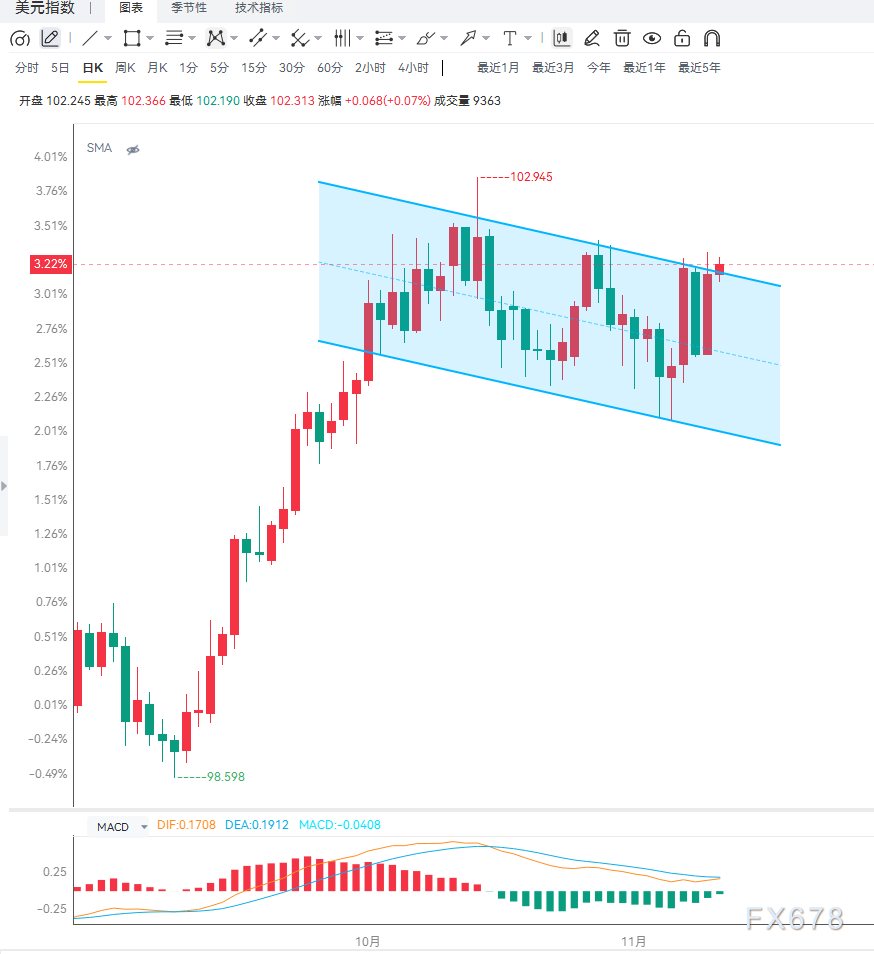
编辑总结
美元指数当前的核心矛盾,是 “CPI 超预期叠加沃勒 50 个基点选项、古尔斯比 8/10、情绪指数升至 145.61” 所构成的鹰派定价,与 “美伊外交进展削弱避险需求” 之间的对冲。102.20 是一个有象征意义的位置 —— 它既是上周五收盘价,也是本轮反弹的终点或起点,而技术面上 RSI 回落至 56.49、且无明确支撑阻力参考,说明这轮上涨的动能并不强。中期看,若12月加息(尤其 50 个基点)落地、且情绪指数维持 145 以上,美元有望突破 102.20 并向上延伸;若美伊外交实质突破、避险需求持续消退,则 102 区域可能成为反弹的天花板。应重点关注美联储 12 月会议的加息幅度、官方对通胀 “广度” 的表述、美伊谈判进展,以及后续通胀数据能否延续超预期。


 沪公网安备 31010702001056号
