



 超级赛亚人
据周二公布的 10 月政策会议摘要,日本央行委员会成员认为近期加息是必要的,这暗示 12 月采取行动存在较大可能性。其中一位委员表示,“央行应当在不过度谨慎的情况下,于可能之时决定下一次政策加息”。这一措辞强化了市场对日本货币政策正常化进程持续推进的判断。
日本财务省周一公布的季度数据显示,日本在7月30日至8月3日期间共三个交易日实施了汇市干预。规模最大的一次发生在7月30日,总额达7.98万亿日元(约 503.6 亿美元),超过4月30日创下的 6.28 万亿日元前纪录。日本官员的干预行动短期内可能提振日元兑美元汇率,这也构成了美元兑日元上行的政策约束。
交易者将密切关注周二公布的美国通胀数据。经济学家预期 10 月总体 CPI 环比上涨0.3%,核心 CPI 环比上涨0.2%。任何通胀升温的迹象都可能强化美联储 12 月加息的预期并提振美元。需要指出的是,本次报告不包含 10 月 CPI 的同比读数,这与一年前的政府停摆所带来的统计口径影响有关,投资者在解读数据时应留意这一特殊性。
荷兰合作银行(Rabobank)分析师指出,日元是今年以来表现突出的货币,“在截至目前的半年内,日元是表现第二好的 G10 货币”。该行承认,“这一强劲排名是在夏季三个交易日大规模汇市干预(其中包括与美国财政部的联合支持)的支撑下取得的”,但近期日元也凭借自身因素上涨。该行特别观察到,“在一个月视角下,日元已跑赢美元,市场表现出明显的意愿,不愿将美元兑日元推高至158.70区域,该区域与 200 日简单均线重合”。
政策方面,该行指出,“尽管上周末日经 225 指数的抛售压低了市场对日本央行 12 月加息的预期,但 9 月工资数据的强劲表现,支撑了下月及明年进一步紧缩的可能性”。基于此,该行认为 “美元兑日元在三个月视角下可能下探至155.00区域”。该行补充称,“日元出现转机的另一要素,可能是日本国债市场更稳健的基调”,这 “有望在未来数月为日元提供更具支撑性的背景”。从资金与财政角度看,该行强调 “日本的基本赤字状况优于七国集团平均水平,且有猜测认为日本大型资产管理机构可能因日本国债收益率上升而倾向于资金回流”,这将对日元形成正面影响。
美联储方面,戴利的讲话较往常更为鹰派,其 FXS 讲话追踪评分为8/10,高于 6.4/10 的历史均值。她强调通胀 “必须是第一优先事项”,尽管就业报告被形容为利好、工资增长 “并不蓬勃”;实际工资在下降、通胀高位持续过久、政策 “必须” 进一步收紧的表述,暗示了进一步加息的倾向。FXS 美联储情绪指数上升 0.95 点至143.10,显示整体沟通基调仍稳固地处于鹰派区域,远高于 100 的中性线。
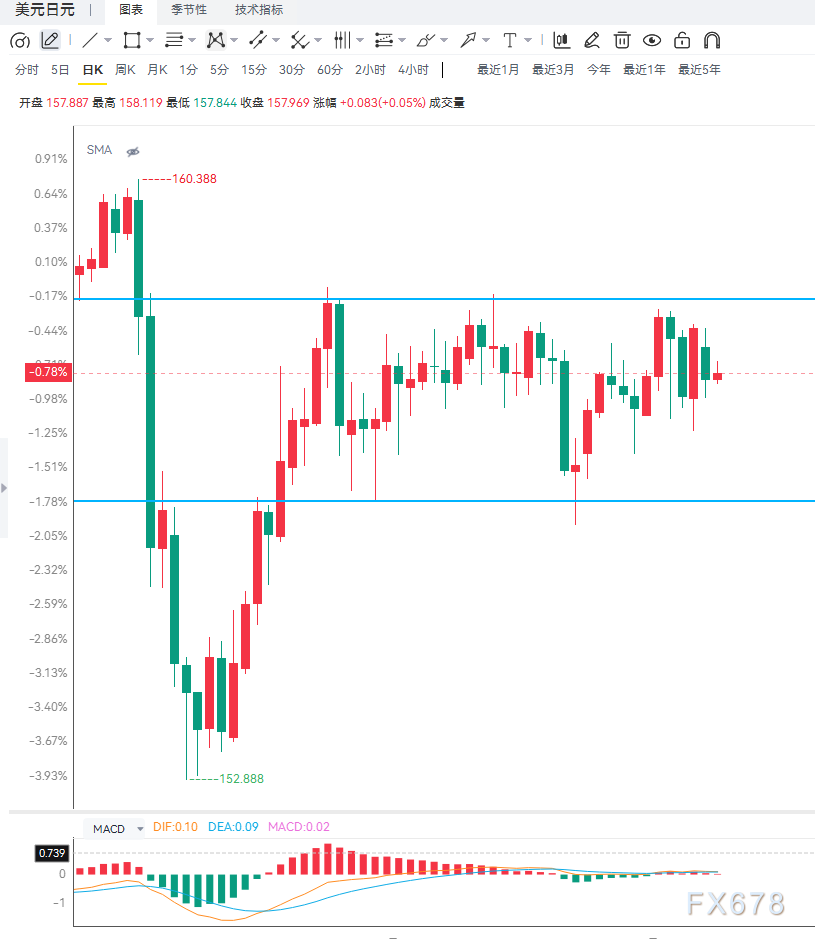
技术面看,日线级别美元兑日元近期偏向略偏空,汇价运行于100 日简单均线(159.00)下方,同时紧贴 20 日布林带中轨上方。布林带已收窄,价格在中线附近徘徊;相对强弱指标(RSI)约51,显示动能中性,暗示近期的下行压力正在整理,而非加速。上方阻力方面,初始阻力位于 20 日布林上轨约158.90,其上 100 日均线 159.00 形成紧密压制,需收复该位才能缓解当前的修正基调。下方支撑方面,初步支撑位于布林中轨约157.95,更深的位置在布林下轨约156.95;若日线收于该下边界下方,将为更大区间内的更深回调打开空间。4 小时级别上,汇价在 157.95 附近与布林中轨反复纠缠,布林带收窄意味着波动率压缩,短线处于方向选择前的收敛状态。158.90-159.00是上方必须攻克的密集压制,若能收复,修正基调将缓解;若跌破 157.95 中轨并下探 156.95,则回调加深,并可能触发对干预预期的进一步定价。
编辑总结
美元兑日元当前的核心矛盾,是“日本央行纪要释放 12 月加息信号、以及 7.98 万亿日元创纪录干预所构成的日元政策底”,与“美联储鹰派基调(及 CPI 可能强化加息” 之间的对冲,158.90-159.00 的密集压制与 157.95-156.95 的支撑构成短期收敛区间。中期看,若日本央行 12 月加息落地、日本国债收益率上行带动资金回流,日元有望向荷兰合作银行给出的 155.00 区域靠拢;若美国 CPI 超预期推升美元,汇价则可能上攻 159.00 并测试干预红线。应重点关注周二美国 CPI 的实际读数(注意缺少同比读数的口径特殊性)、日本当局是否再度口头或实际干预,以及日经指数与日本国债收益率的走向。


 沪公网安备 31010702001056号
