



 逆水观澜
参众两院目前由共和党掌控,但押注市场赔率明显偏向民主党:押注动态结果显示目前时点众议院胜选概率93%,参议院65%,市场基准预期也逐渐转向民主党拿下两院的情形。
市场前期定价的乐观基准,是共和党守住两院、特朗普延续减税与去监管的宽松路线,持续利好AI、金融等高估值板块以及贵金属;
随着押注赔率倾斜,民主党包揽两院成为新的基准情景时,市场开始定价财政扩张受阻、AI监管加码的风险,这也是近期科技成长板块、黄金等贵金属承压的一条重要线索。
但需要区分:民主党掌控国会只能阻挡新立法,关税、外交等行政权限仍归总统,不会完全逆转现有政策。
这场投票,本质上是选民对“特朗普经济学”及其外交叙事的投票,宏观数据有韧性,民生却受高物价拖累,特朗普也在主动排布外交议题,作为选前政绩筹码。
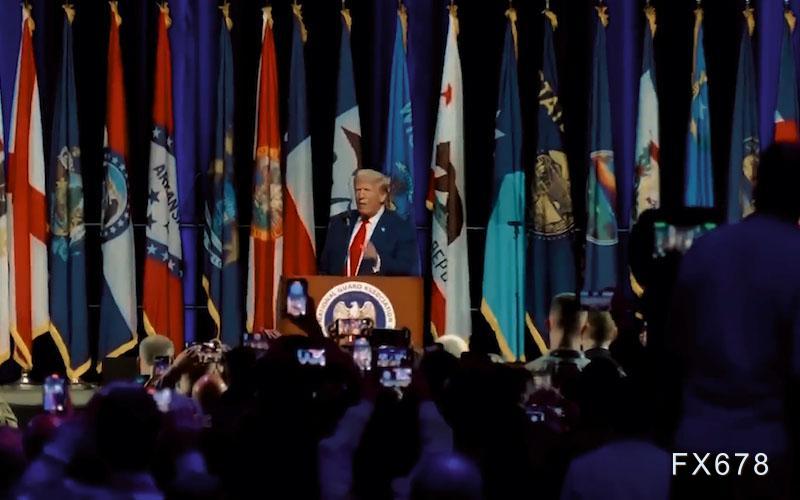
选前外交叙事:控冲突、留后手,打包政绩预期
特朗普的外交思路十分清晰:选举前维持冲突可控、保留全部选择权,把重大军事行动延后至投票结束,同步抛出能源与外交利好,向选民证明其掌控局势、平抑油价的能力。
伊朗是整套叙事的核心抓手。
特朗普表态,当下暂不打击伊朗,但冲突很快会迎来结局,不担心伊朗数月内恢复铀浓缩;
他将局势定义为二选一:要么解决伊朗问题,要么达成协议,美国无论如何都将取胜,大规模打击更可能放在选举之后。
中东美军已完成部署,接令96小时内即可发起不同于以往有限袭扰的大规模行动,不少美方官员也认同升级行动偏向选后落地。
特朗普称美方手握关键情报,在伊冲突中占据主动
同时他向选民许诺:战事终结后油价将显著回落,对冲当下高油价带来的负面观感。
摩根士丹利大宗商品团队Martijn Rats提示,停战不等于油价立刻大跌,供给冲击已经蔓延至生产端,霍尔木兹海峡的风险溢价难以快速消散;
长安期货补充,选前克制是为避免油价暴涨冲击选票,但选后军事升级属于高风险情景,油价波动率将抬升,也存在优先谈判的备选路径。
在伊朗议题之外,特朗普释放俄乌谈判利好,称美俄乌三方会谈很快开启,双方都有和谈意愿,俄方原油持续流入全球市场符合美方利益。
官员透露,会谈有望两周内在阿布扎比或瑞士举行,俄方聚焦安全保障,乌方希望后续举行三国峰会。
多家投行与地缘智库共识:本次会谈重在重启进程,双方诉求分歧很深,大概率仅达成局部停火,对油价和风险资产的提振只是短期脉冲,持续性有限。
美国中央司令部数据显示,今夏以来美方协助海湾国家外运原油超15亿桶,以此展示对中东能源航道的掌控力。
特朗普公开支持内塔尼亚胡,巩固国内亲以票仓,即便幕僚已在接触其他以色列潜在合作对象。
瑞银点评:护航数据的政治宣传属性更强,海湾产油国有独立定价诉求,美国无法完全掌控油价;力挺内塔尼亚胡以票仓为目标,难以重塑中东格局。
宏观成绩单:增长依托AI资本开支与居民消费
经济账面仍有韧性,过去六个季度美国实际GDP年化均值2.2%,在G7中表现靠前。
增长主要依靠居民消费,以及AI算力、数据中心带动的企业资本开支;
减税与宽松监管支撑企业盈利,标普500自就职到9月底累计上涨28%,资产增值反过来托住内需。
贝莱德认为AI资本开支是美股韧性的核心支撑,维持超配美股,但该增长模式高度依赖宽松监管,国会易主将约束AI扩张节奏。
Potomac Fund Management的Shawn Snyder判断,高房贷、高油价叠加美联储紧缩,未来6-12个月消费走弱会拖累经济;摩根大通补充,AI算力扩张本身也会新增通胀压力。
核心痛点:通胀粘性强,薪资跑输物价
通胀是本次选举最大逆风,9月CPI同比3.7%,持续高于2%目标;上任以来全美物价累计上涨5.4%,汽油涨幅达39%。
中东能源冲击叠加关税上调,进口平均税率由2.4%升至11%,持续推升输入性通胀。
尽管特朗普多次呼吁降息,美联储9月依然加息至3.75%-4.00%,沃什优先锚定通胀。
高盛测算,当前关税成本22%由美国消费者承担,延续下去最高可达67%。
Nuveen的Saira Malik指出,油价+关税的物价压力,直接体现在民调和选举赔率中。
摩根士丹利经济组上调通胀预期,保留12月加息可能性,美联储不会因政治诉求轻易转向。
就业市场:表面紧平衡,约束来自劳动力供给
就业呈现特殊紧平衡,月均非农新增6.8万人,高于2025年同期,失业率稳定在4.1%-4.5%区间。
但紧张不是需求旺盛,而是移民收紧、老龄化带来劳动力供给萎缩。
薪资增长乏力,小时薪资环比仅0.1%,购买力持续缩水。
PGIM的Robert Sockin表示,薪资低迷的根源是劳动力流转不足、工人议价权下滑,属于长期结构性问题。
富国银行提醒,新增就业质量偏弱,一旦需求走弱,失业率上行弹性较大。
债务隐忧:付息压力上行,长债承压
联邦总债务达40.4万亿美元,任期内新增约4万亿,债务/GDP由峰值133%回落至121%。
但天量债务带来沉重利息负担,10年期美债收益率一度站上5%,利息支出持续走高,成为长债的结构性压制。
摩根大通分析,民主党胜选更多是阻止新一轮大规模减税,不会主动削减赤字,债务压力长期存在,债务上限与停摆风险集中在2027年底至2028年初。
民意裂痕:数据与体感脱节,消费者信心低迷
统计层面的经济韧性,和居民体感形成明显割裂。
密歇根消费者信心指数自2025年持续下行,上任以来累计下跌近33%,5月创历史最低。
油价是信心走弱的主因,跨党派选民悲观情绪蔓延;
同时市场出现新特征:信心和消费行为脱钩,但它依旧是选票走向的先行指标。
摩根士丹利策略组复盘历史,油价上行周期执政党席位流失更多,本轮高价汽油是共和党主要拖累。
Morningstar认为消费者信心指数对资产定价参考价值虽然在下降,但依然能指引选举结果。
情景推演:若民主党包揽两院
如果民主党掌控参众两院,特朗普进入跛脚执政状态:减税、扩关税、大额产业补贴等法案将很难落地,债务上限、预算博弈增多;
伊朗、俄乌相关的对外行动会受到国会听证与拨款约束。
特朗普仍可依靠行政令推进贸易、外交与军事安排,但调查与制衡会明显增加。
行情上,财政刺激预期降温,长债财政溢价边际缓解,但AI、金融行业监管风险抬升。
美联储保持独立,利率路径仍由通胀、地缘等基本面决定。
摩根大通基准判断:行政权仍掌握在总统手中,只是大规模财政法案难以通过。
美银Hartnett提示,监管加码或带来美股约10%回调。
瑞银认为民主党席位优势大概率有限,难以推行颠覆性政策,制衡集中在预算和听证层面。
Morningstar提醒,选举交易胜率偏低,不适合重仓押注;清洁能源、防御消费相对受益,金融、部分工业板块承压。
机构共识:即便民主党拿下两院,两党大概率陷入僵持,难有激进新政。
市场主线将从财政扩张预期,重新回归通胀、油价与美联储政策。
风险提示:机构观点仅为概率推演,伊朗突发打击、俄乌和谈落地、通胀超预期,都可能改变基准情景。



 沪公网安备 31010702001056号
