



 超级赛亚人
从压制因素来看,利率环境仍是贵金属共同的逆风。美联储上月已实施2023年以来的首次加息,主席沃什上周回避了对未来加息时机与必要性的指引,但强调高于预期的通胀并未改变他对美国经济的评估。据芝商所FedWatch工具显示,市场定价10月会议维持利率不变的概率约为92.8%,年末收紧路径未被证伪。较高的利率抬升了无息资产的持有成本,这对白银的打击往往比对黄金更为直接:黄金尚有央行购金与ETF持仓提供结构性托底,而白银的金融属性较弱、投机仓位更重,在利率中枢上行的环境中更容易遭遇程序化卖盘与杠杆多头的集中平仓。这也是本轮银价跌幅深于金价、且反弹缺乏承接的根本原因。
白银的工业属性则在本轮行情中放大了其双向波动。一方面,油价高企推升了全球通胀读数与生产成本,理论上对工业金属构成成本支撑;另一方面,中东航运中断引发的运费与保险成本上升,正在加剧全球贸易与制造业需求的担忧情绪。当“成本推动”遇上“需求担忧”时,白银往往先按风险资产定价——资金撤离高风险敞口、转向避险国债的逻辑,会同时抽走白银的投机性买盘。这种双重身份使白银在地缘紧张时期难以复制黄金的避险表现,反而更容易跟随铜等工业金属同步下挫。不宜简单将地缘升级等同于看多白银,这一误判正是本轮多头反复受挫的主要原因。
从跨资产联动来看,当前白银的波动本质上是四条线索的叠加:一是高利率环境通过持有成本渠道施加的主动性压制;二是油价高位震荡带来的成本支撑与需求担忧相互抵消;三是避险资金流向日元、瑞郎与国债而非贵金属的分流效应;四是技术破位触发的程序化卖盘自我强化。值得注意的是,金银比在本轮下跌中被动走高——当黄金守住4000美元上方而白银跌破54美元时,表明市场的定价重心仍停留在利率端而非通胀端。这一比值的走向可作为判断“预期驱动还是实质短缺”的辅助证据:若金银比继续攀升,说明白银的工业属性仍在拖累其表现;若比值开始回落,则可能预示资金正从黄金外溢至白银,届时的反弹弹性将显著大于黄金。
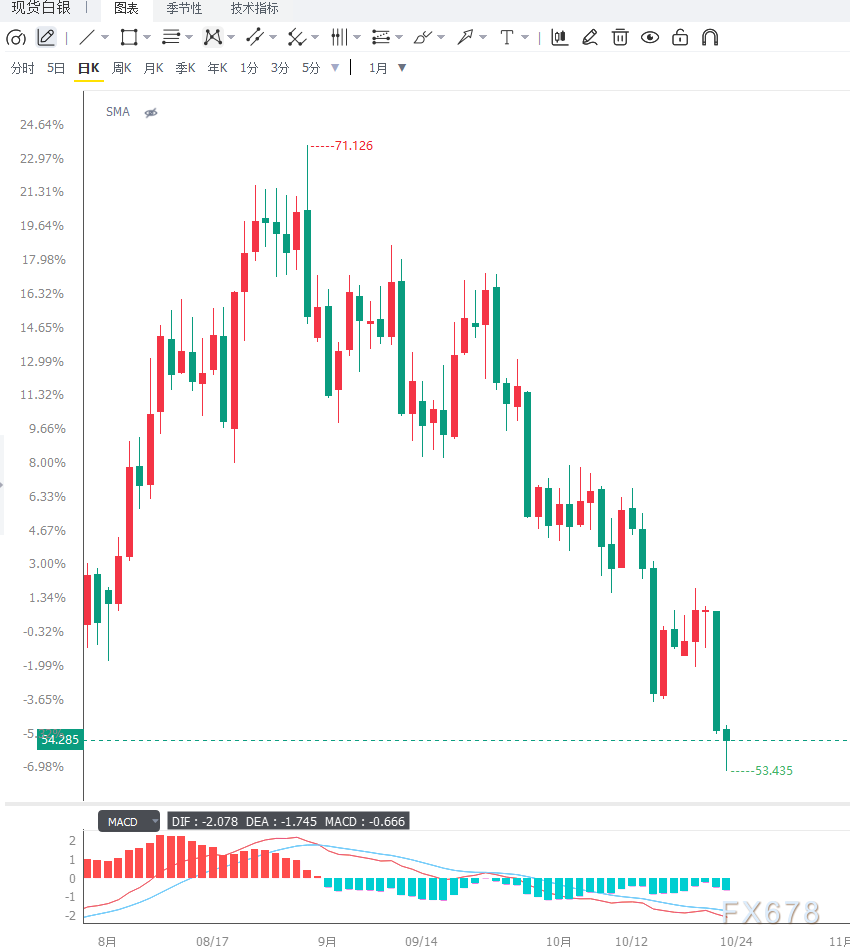
日线图上,现货白银运行于200日简单移动平均线下方,本周两次上攻58.00美元(38.2%斐波那契回撤位)失败,MACD报-0.34处于零轴下方,中期偏空结构未修复;RSI(14)报31.53贴近超卖边界,显示下行动能主导但可能接近衰竭,属于典型的“趋势偏空、指标超卖”形态,宜等待确认信号而非盲目追空。上方即时阻力由55.50美元水平区界定,其上依次关注58.00美元、60.00美元心理关口、61.50—61.55美元密集区以及23.6%斐波那契位约63.00美元,只有日线实体有效站上63.00美元才能缓解,下方支撑首先看53.50美元前低区域,其次为52.80美元与52.00美元整数关口,其中54.00美元是近期的关键分水岭,有效跌破并收于其下将打开向52.80美元甚至更低延伸的空间。4小时图上,银价自55.00美元附近回落后沿短期均线缓慢下移,MACD柱状线在零轴下方扩张、快慢线向下发散,显示短线空头占优
编辑总结
白银短期的核心矛盾在于高利率与技术破位持续施压,而RSI超卖与54.00美元整数关口的防守形成缓冲,双向驱动使银价更可能在53.50—55.50美元区间内蓄势,待确认破局。后续需重点关注三个变量:一是美元指数与美债实际收益率的走向,这是贵金属计价端的核心判据;二是霍尔木兹海峡通行状况与油价走势,成本与需求的双重传导将决定白银工业属性的定价方向;三是美联储年末政策路径与金银比的背离信号,后者可作为判断资金是否从黄金外溢至白银的辅助依据。



 沪公网安备 31010702001056号
