



 逆水观澜
与此同时,欧洲央行即将迎来议息会议,政策路径的不确定性,进一步放大EUR/USD的波动,两大机构BBH与北欧银行Nordea分别就风险边界、央行政策情景给出交易层面的研判。

法德利差快速走阔,欧元下看1.1000风险值得警惕
布朗兄弟哈里曼(BBH)分析师Elias Haddad指出,法国公共财政持续恶化,推动法国相对德国的主权债风险溢价急剧抬升。
法国10年期国债较德国的利差自2月末以来已经扩大超100个基点,当前来到175bp,距离2011年欧债危机时期约190bp的历史高点仅一步之遥。
机构参考2018年意大利预算危机作为推演模板:倘若后续风险继续发酵,该利差最高可能冲高至250bp,届时欧元兑美元将承压下行,测试1.1000关口。
而目前利差扩张幅度仅为该情景的一半,意味着债市仍存在进一步恶化的空间。
不过机构也强调,当下环境和当年意大利危机存在本质区别。
当年意大利市场抛售很大程度来自市场对欧元解体的恐慌,而当前这一类担忧显著降温。
9月Sentix欧元解体指数仅为2.4%,对比2018年意大利危机时期的13%,显示市场并未计价退出欧元区的极端情景。
同时欧洲央行2022年推出的传导保护工具TPI可以在满足财政条件下无预设上限购买成员国国债,能够一定程度隔离法国财政问题向整个欧元区蔓延的风险。
中长期视角来看,2027年法国总统大选或将成为重要转折点,但前提是新政府拿出可信的赤字削减方案;在此之前,法国债券利差仍有上行压力,欧元将持续被该风险压制。
欧央行政策进退两难:法国融资条件或将打乱加息节奏
法国债市风险不仅作用于汇率,也已经摆在欧洲央行的政策桌面上。
北欧银行Nordea分析师Jan von Gerich分析,10月29日欧央行理事会会议几乎确定维持利率不变,市场基线预期依旧指向12月再度加息25个基点,2027年3月再加一次,最终将存款利率推升至3.00%。
但变量就来自法国债券市场的剧烈波动。
法国国债收益率上行,会推高整个欧元区的融资成本,这会改变欧央行的政策权衡。
如果只是融资条件温和收紧,欧央行大概率依旧按原计划推进12月加息;
但一旦市场出现无序抛售,风险从法国向外扩散,那么12月加息计划就有可能被搁置。
机构提醒,现阶段就预判政策转向还为时尚早,需要持续跟踪债市的扩散效应。
欧元交易需要同时盯紧两大主线
对于EUR/USD交易者而言,行情由内外两股力量共同决定。
对内,法国主权风险溢价是重要下行风险源,利差每一轮跳升都会直接打压欧元;
TPI工具(欧央行用于遏制欧元区国债利差无序飙升、保障货币政策顺畅传导的购债工具,附带财政可持续性审核条件)、法国大选是潜在的风险缓和信号。
对外,美联储政策预期主导美元强弱,美国通胀、就业数据持续影响美元定价。
短期技术面上,EUR/USD维持偏空格局,价格运行于100日均线与布林带中轨下方;
初步支撑位于布林带下轨1.1110,一旦有效跌破,会打开更深下行空间;上方阻力集中在1.1260-1.1462区间。
市场需要密切观察:法国社会与债市是否进一步恶化,以及欧央行在会后如何回应主权风险与未来加息路径。
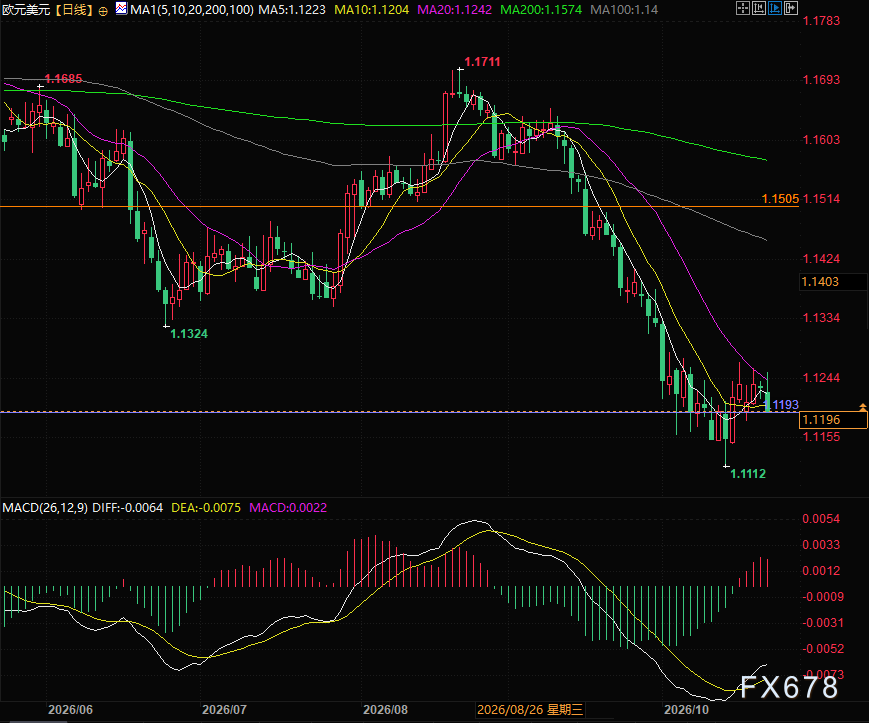
(欧元兑美元日线图,来源:易汇通)
北京时间21:56,欧元对美元现报1.1194/95。


 沪公网安备 31010702001056号
