



 超级赛亚人
市场对10月27至28日会议维持利率不变的概率升至83.9%,较一个月前的49%大幅抬升,加息25个基点概率仅16.1%。这一预期转变推动美债收益率回落——10年期美债收益率从前期高点5.31%附近降至5.06%至5.11%区间,美元指数回落至101.80至101.90附近,持有无息资产白银的机会成本显著降低。
不过,紧缩周期并未终结。市场仍定价超过90%的概率认为美联储将在12月加息25个基点,通胀黏性仍是潜在风险。美国9月CPI同比升至3.7%、核心CPI升至2.6%双双超预期,9月PPI环比上涨1.3%创2022年3月以来最大涨幅,能源价格飙升是主要推手。若中东局势持续紧张推动油价进一步走高,美联储12月加息的紧迫性可能再度升温,届时白银将面临新一轮估值压力。
中东地缘风险为白银提供避险支撑。伊朗革命卫队称周日一艘油轮在霍尔木兹海峡触雷起火爆炸,伊朗最高国家安全委员会秘书警告已准备好针对美以新一轮袭击的报复计划,过去10天霍尔木兹海峡周边袭击事件激增。同时,AI融资担忧引发风险资产抛售,资金转向债券市场,形成"风险偏好回落+美债收益率下行+美元走软"的罕见组合,白银作为兼具金融与工业属性的品种从中受益。
基本面方面,白银供需格局仍呈结构性短缺。世界白银协会预计2026年全球白银市场将出现4630万盎司的供应缺口,为连续第6年出现供应缺口。但缺口较去年有所收窄,主因光伏行业少银化趋势加速——银包铜、电镀铜等技术路线推进,叠加全球光伏装机增速回落,预计今年光伏用银量同比下滑约19%至20%。不过,AI数据中心、新能源汽车、5G等新兴领域带来需求增量,一定程度上对冲了光伏用银的下滑。库存方面,COMEX白银库存约3.34亿盎司,SLV白银ETF持仓周增115.14吨至15478.67吨,显示低位承接意愿仍在。
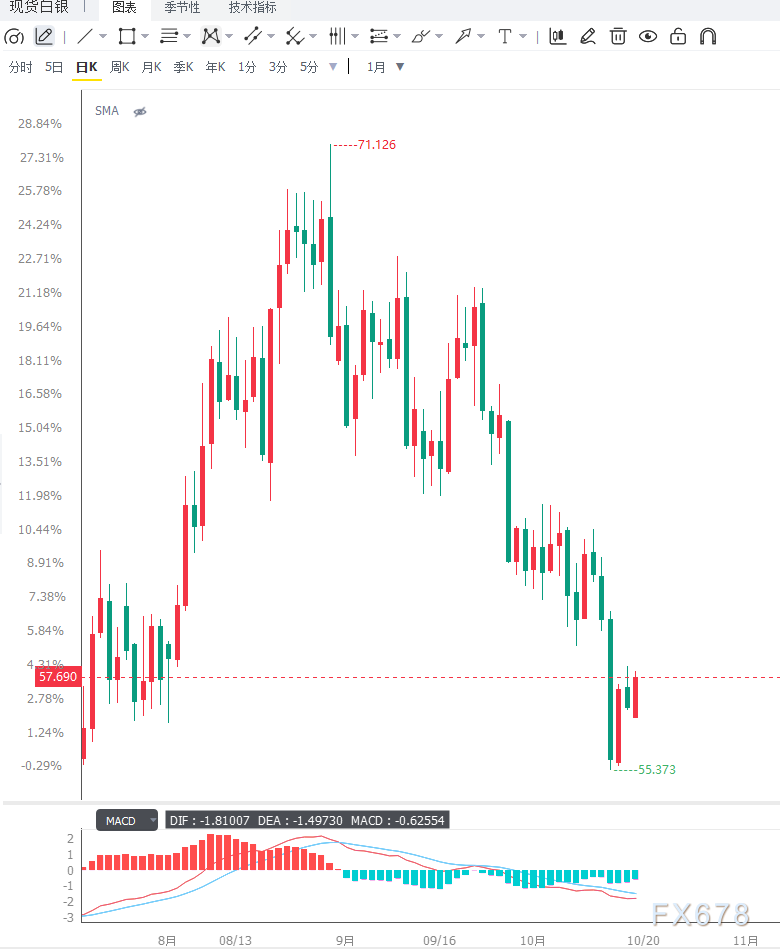
从技术面来看,日线级别白银运行于50日、100日简单移动平均线下方,均线系统向下发散,大级别空头结构尚未扭转。价格处于布林带中轨下方,MACD处于零轴下方但绿柱逐步收窄,RSI约36,接近超卖区域但未出现投降式抛售,属于下跌后的弱势修复信号。1小时图价格在斐波那契0.236至0.382小区间拉锯,短期均线缠绕交织,布林通道收口,多空争夺加剧。上方阻力依次为57.70美元、58.20至58.41美元、59.37至60.00美元。下方支撑依次为56.72至56.81美元、55.38美元、54.77至55.00美元。若有效突破58.20至58.41美元阻力区,银价有望进一步挑战59.37至60.00美元;若跌破56.72至56.81美元,则可能再次测试55.38美元低点,甚至向55.00美元下方寻求支撑。
编辑总结
现货白银短期处于"美联储加息预期推迟"与"大级别空头结构未改"的博弈之中。沃什的模糊表态为白银提供了喘息窗口,美债收益率回落与地缘风险共同推动技术性反抽,但日线均线压制明显,58美元关口仍是短线难以逾越的强压。接下来需重点关注10月28日美联储议息会议、霍尔木兹海峡航运事态、美国后续通胀数据,以及光伏与AI领域用银需求的边际变化。


 沪公网安备 31010702001056号
