



 超级赛亚人
美元一侧的压力主要来自美债收益率的高位回调。10年期美债收益率此前一度攀升至2002年以来的最高水平5.30%以上,但近期出现技术性回撤,回落至约5.22%附近,削弱了美元多头的核心支撑逻辑。密歇根大学上周五公布的数据进一步动摇了市场对美国经济韧性的信心——10月消费者信心指数初值暴跌至46.3,为五个月以来最低;当前经济状况分项更是跌至44.7的历史最低纪录。一年期和五至十年期通胀预期同步走高至五个月峰值,"信心恶化+通胀预期走高"的矛盾组合使市场对美联储政策路径的判断出现微妙调整。芝商所美联储观察工具显示,10月加息至少25个基点的概率已降至约17.7%,较一周前的约24.4%明显回落;但12月加息的定价概率仍高达84.1%,表明年内进一步收紧政策的预期依然明确。圣路易斯联储主席穆萨莱姆在最新讲话中明确表示,"需要更多的货币政策紧缩"才能使通胀回到2%的目标水平,同时强调美国经济"相当强劲"、就业市场"平衡且稳定"。美联储理事沃勒也认为仍有必要进一步加息,但节奏具有灵活性,无需在连续会议上采取行动。这一"短期暂缓、年内仍加"的政策基调,使美元处于既难以大幅走强、也不会轻易失守的中间地带。
加拿大一侧的基本面则呈现出明显的弱势格局。加拿大9月就业人数骤减6.83万人,远逊于市场预期的增加9200人,也大幅低于凯投宏观此前预计的持平水平。这已是连续第二个月出现大规模就业流失——8月就业人数已减少4.17万人,两个月累计流失约11万人。失业率从6.4%升至6.5%。就业损失主要集中在公共部门,尤其是医疗、社会援助和教育行业,制造业就业岗位减少1.27万个,15至24岁年轻群体的就业人数暴跌4.8万人,凸显出劳动力市场压力的不均衡分布。蒙特利尔银行经济学家道格拉斯·波特警告称,制造业就业岗位减少可能是美加贸易冲突升级对加拿大经济造成冲击的早期信号。他强调,9月疲软的就业报告大幅降低了加拿大央行加息的可能性。
凯投宏观的经济学家托马斯·瑞安更为直白地指出,在连续两个月就业大幅下降后,只有9月通胀数据大幅超出预期,才可能使加拿大央行本月晚些时候加息的选项重新进入讨论范围。瑞安预计加拿大央行将等到2027年才开始推动政策利率正常化。牛津经济研究院的托尼·斯蒂洛虽然仍预计加拿大央行可能在年内加息两次,但他也承认,疲软的就业数据降低了10月底加息的可能性,央行更可能采取预防性行动而非开启新一轮紧缩周期。加拿大央行当前政策利率维持在2.25%不变,自2025年12月以来已连续第七次按兵不动,与美联储3.75%至4.00%的利率区间形成了150至175个基点的巨大利差。这一利差直接降低了加元资产相对于美元资产的吸引力,资金持续流向美元资产,为美元/加元提供了坚实的底部支撑。
原油价格的走势构成了影响加元的另一条关键传导路径。加拿大作为重要能源出口国,加元通常与原油价格保持高度正相关。然而,近期油价出现一定程度的回落——特朗普表示美国在中期选举前不会对伊朗发动攻击,并称美伊双方正在进行"富有成效的讨论",这一表态缓和了市场对中东能源供应中断立即升级的担忧,布伦特原油价格从近期高位有所回落。与此同时,俄乌"能源停火"的传闻也为原油供应改善预期提供了新的叙事,进一步压制了油价的风险溢价。油价回落对加元构成双重打击:一方面削弱了能源出口收入预期,另一方面降低了加拿大央行因输入型通胀而被迫加息的紧迫性。
然而,地缘风险并未彻底消退。伊朗最高安全官员宣布,华盛顿对其提出的重新开放霍尔木兹海峡提案的回应"不够充分",特朗普则在考虑对伊朗恢复军事打击。沙特机场连续遭到胡塞武装致命袭击,地区冲突外溢风险不断升温。若中东局势进一步恶化并造成实际供应中断,油价可能快速反弹,届时加元反而可能通过商品价格渠道获得支撑,从而限制美元/加元的进一步上行。这种"油价回落利空加元、油价飙升利多加元"的非对称传导关系,使美元/加元的短期方向判断变得更加复杂。
本周市场将迎来多项关键数据的密集考验。美国9月PPI和CPI数据将分别于周三和周四公布,将直接影响市场对美联储利率路径的定价。若通胀数据强于预期,可能重新激活10月加息讨论,为美元提供新的上行动力;反之,若数据偏弱,美元可能面临获利回吐压力。此外,美联储主席沃什和加拿大央行行长麦克勒姆均定于周五在IMF和世界银行曼谷年会上发表讲话,两大央行掌舵人的最新表态将为市场提供各自政策路径的关键线索。加拿大方面,9月通胀数据也将在近期公布,若通胀大幅超出预期,可能重新点燃加拿大央行10月底加息的讨论,为加元提供阶段性支撑。
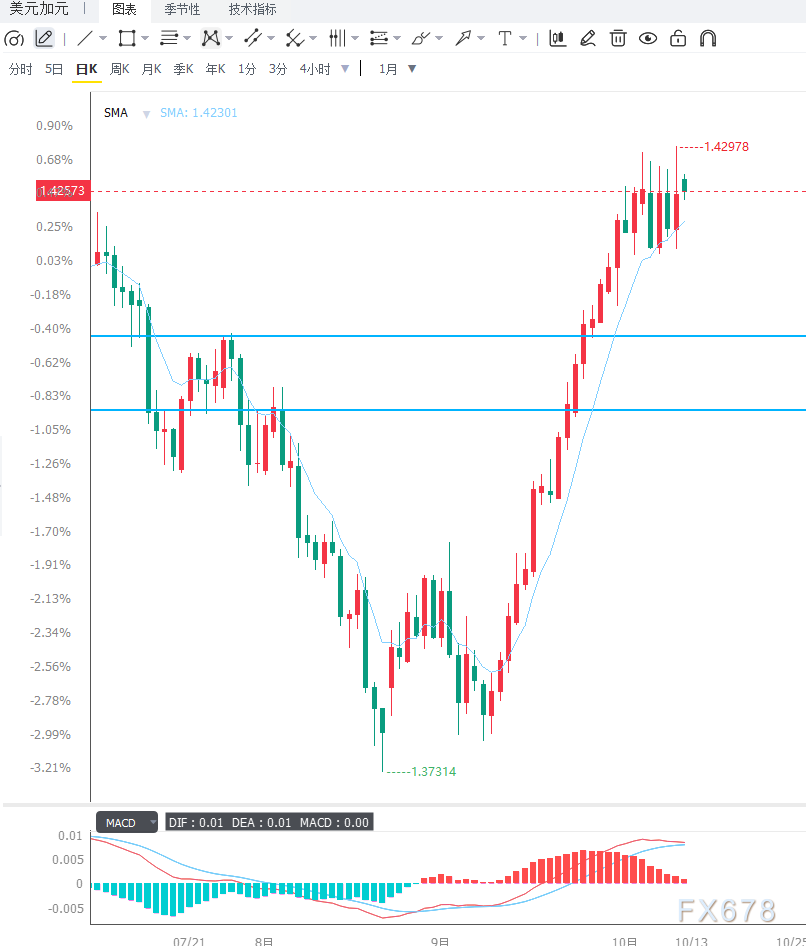
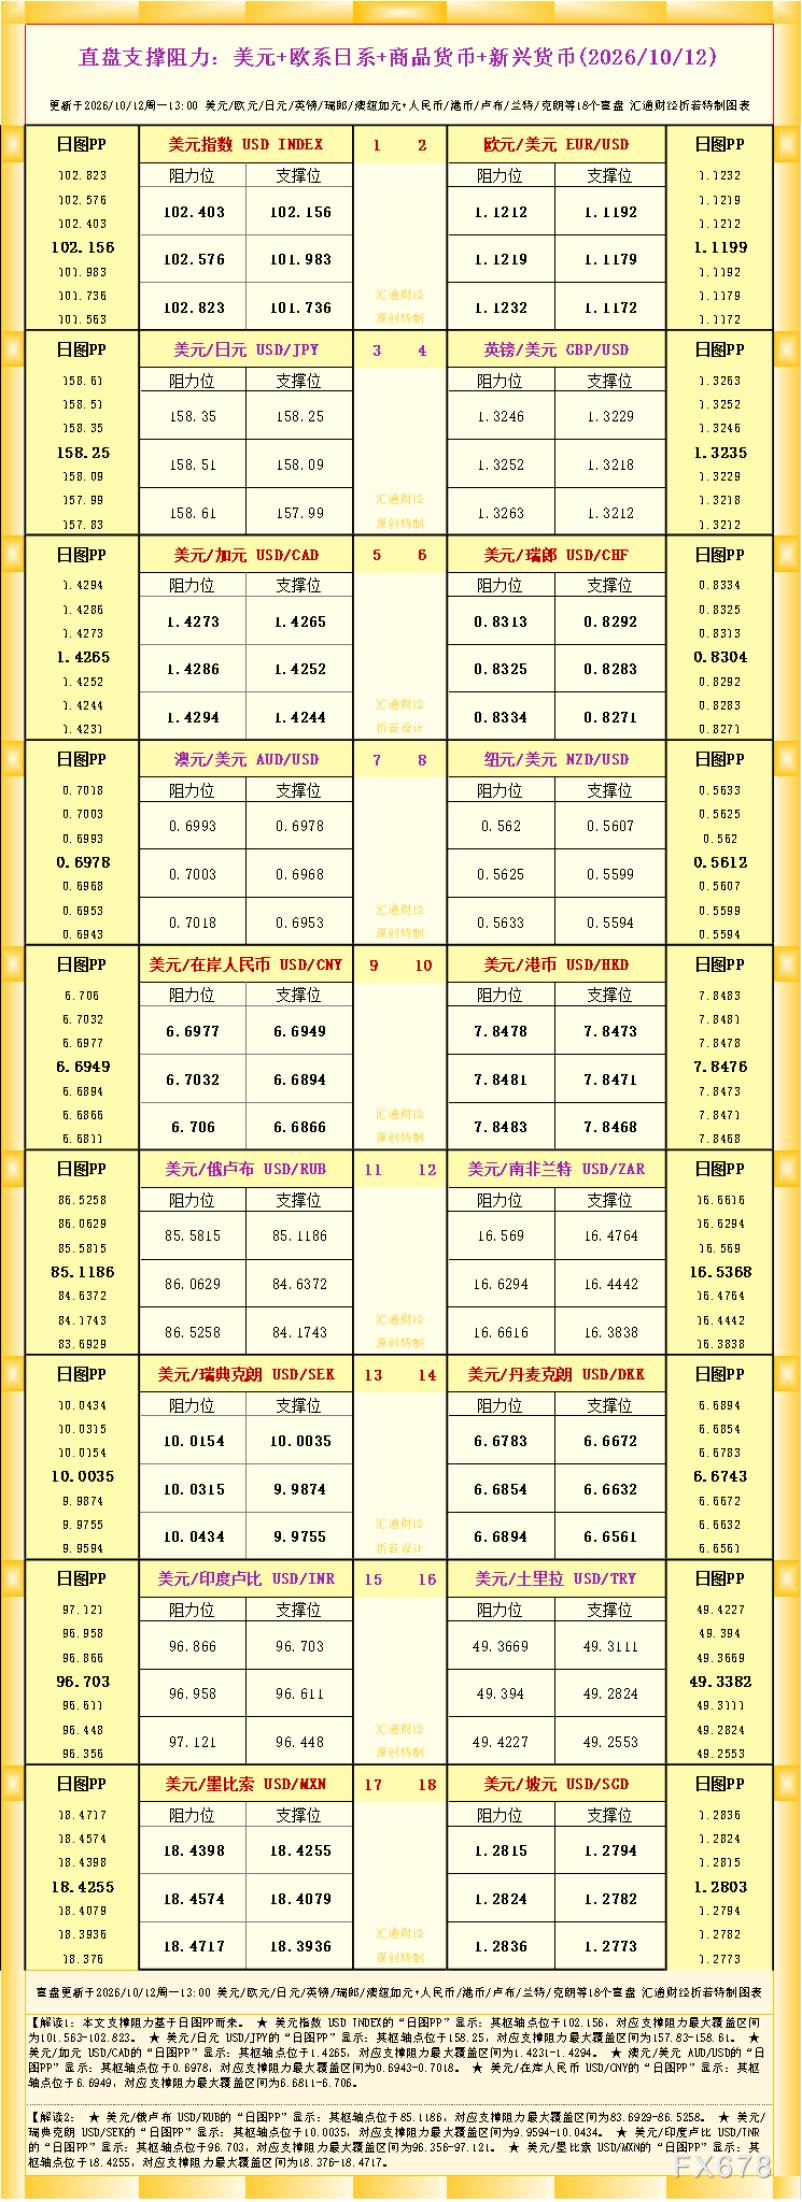
从技术面来看,日线级别上美元/加元过去一周左右的区间震荡可被定义为强势上升趋势中的多头整理阶段。汇价稳定运行在100日简单移动平均线和布林带中轨上方,整体趋势依然偏多。14日相对强弱指标RSI约为65,处于中性偏强区域但尚未触及70的超买阈值,显示上行动能稳固但未达到极端状态。上方1.4300附近构成关键心理关口和技术阻力,唯有汇价持续站稳该水平上方,才能确认多头结构延续并打开进一步上行空间。若有效突破,上方目标可进一步看向1.4310(去年上半年跌势的61.8%斐波那契回撤位)乃至1.4335。下方首先关注1.4200至1.4210区域,该区域对应近期波段低点,构成首道需求防线;更深层的回调预计在1.4150区域获得买盘承接——只要汇价守住该水平,整体上升趋势仍保持完好。从4小时周期来看,汇价在1.4200至1.4275的箱体内整理,短周期均线缠绕、方向待选。MACD自高位不断退坡后双线已跌近零轴,RSI保持强势区震荡,属于行情强势震荡的典型特征。1.4245为精确的箱体中位线,该位置正被赋予越来越多的技术重要性——一旦失守,汇价将更倾向测试密集箱底1.4200,该位置也是9月29日盘中高点;再破将开启日线级别调整空间,预计随后1.4165至1.4150一线承接踊跃。上方若放量突破1.4275并稳定运行,则有望再度挑战1.4300结构位。
编辑总结
美元/加元当前正处于"美国利率优势"与"美元短线获利回吐"的均衡拉锯之中。美联储鹰派立场和150至175个基点的美加利差为汇价提供了坚实的底部支撑,但美债收益率高位回落和消费者信心暴跌限制了美元多头的进一步扩张。加拿大方面,9月就业数据的崩跌几乎封死了加拿大央行10月加息的可能,加元在政策利差和增长弱势的双重夹击下难以获得持续性反弹动力,但原油价格的波动仍可能间歇性地改变短线平衡。展望后市,短期方向将取决于三项核心变量:本周美国CPI/PPI数据能否改变美联储加息节奏预期、IMF年会上沃什和麦克勒姆讲话传递的政策信号、以及中东局势对原油价格和风险情绪的进一步影响。若美国通胀数据强劲叠加地缘风险降温,美元/加元有望突破1.4300并向1.4310至1.4335区域发起挑战;反之,若数据偏弱且油价因供应中断大幅反弹,汇价可能回落至1.4200乃至1.4150支撑区域。


 沪公网安备 31010702001056号
