



 知秋
美联储政策主线:终点利率的不确定性重新进入定价
9月16日,美联储以12比0的表决结果将联邦基金利率目标区间上调25个基点至3.75%-4.00%。最新经济预测中,2026年末联邦基金利率中位数为4.1%,高于当前目标区间中点;2026年核心PCE预测中位数为3.4%,也明显高于2%的长期通胀目标。这意味着政策讨论的核心已经不只是是否继续收紧,而是通胀持续性究竟需要多长时间的限制性金融条件才能消化。
卡什卡利10月1日表示,美联储会采取必要措施推动通胀回到目标,但对于利率最终需要升到多高,他明确表示并不知道。他关注的重点不是某一次供给冲击,而是连续多年供给冲击可能让价格压力更具持续性。威廉姆斯此前则强调进一步加息没有紧迫性。两种表述并非政策目标相反,而是对通胀持续性、政策传导时滞以及进一步紧缩成本赋予了不同权重。当前市场定价显示,美联储10月再次加息的隐含概率约四成,较此前明显下降。
通胀降温与消费韧性并存,长端利率成为关键变量
美国8月核心PCE环比上涨0.2%、同比上涨3.0%,但同月个人消费支出环比增长0.9%,实际个人消费支出环比增长0.6%,个人收入环比增长0.2%。这意味着价格压力出现一定缓和的同时,需求端尚未同步明显降速,因此核心通胀改善并不能直接等同于金融条件迅速放松。
更值得关注的是长端收益率。10年期美债收益率10月1日盘中触及5.342%,随后虽有所回落,但仍处多年高位。其定价不仅反映美联储政策利率预期,还包含期限溢价、债券供给、能源价格以及长期通胀风险补偿。因此,当前美元指数不能只用短端利差解释,长端融资成本以及跨资产资金重新配置同样具有较高解释力。
美元指数技术结构:趋势扩张与波动率同时抬升
日线图显示,布林带中轨约100.0125,上轨约101.9142,价格已运行至布林带上沿附近;MACD中DIFF为0.5331,DEA为0.3476,柱体维持正值。该组合反映价格相对近期均值的偏离扩大,同时趋势强度与波动率均有所抬升。
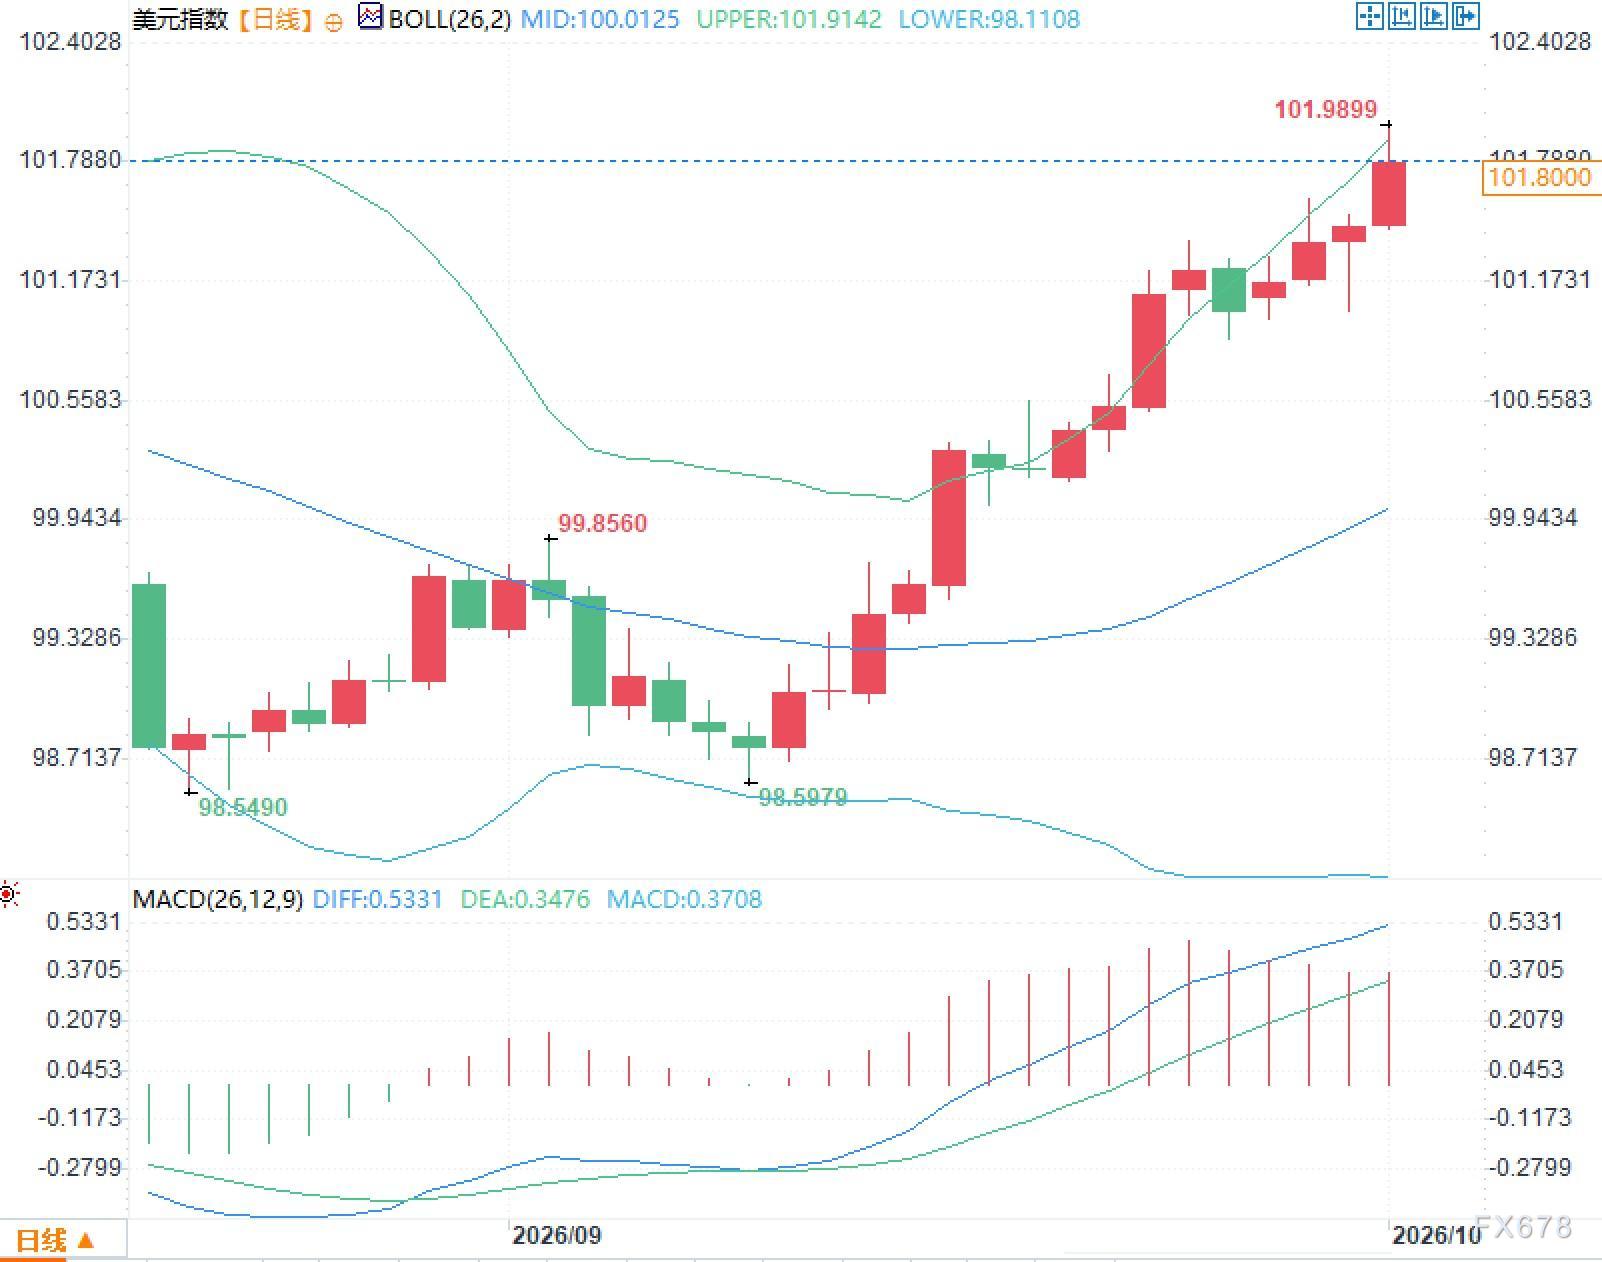
对于美元指数,更有信息含量的是把布林带、MACD与收益率曲线、政策预期以及宏观数据意外程度同步观察,避免单一技术指标替代宏观定价逻辑。
接下来市场关注的是数据与政策的交叉验证
短期最重要的验证变量仍是就业与通胀。美国9月就业报告将在10月2日公布,9月CPI将在10月14日公布,美联储下一次议息会议安排在10月27日至28日。市场真正需要判断的并非某一项数据单独偏高或偏低,而是就业、工资、服务价格、能源成本和金融条件是否共同呈现一致的通胀路径。
如果后续数据继续分化,政策沟通的重要性会相应上升。美元指数、短端利率与长端收益率完全可能对同一份数据产生不同程度的重新定价,这种资产之间的反应差异,本身就是当前宏观环境的重要特征。
常见问题解答
问题一:美国核心PCE同比降至3.0%,为什么美元指数仍处高位?
答:外汇定价同时反映通胀、利差、长端收益率和风险溢价。8月核心PCE环比仅上涨0.2%,但10年期美债收益率仍处多年高位,美联储也未关闭年内再次调整利率的可能,单项通胀改善不足以独立主导汇率。尤其在期限溢价抬升阶段,美元对长端收益率变化的敏感度也会提高。
问题二:美联储卡什卡利与威廉姆斯是否代表政策方向完全相反?
答:不是。两人都围绕2%通胀目标展开政策讨论,差异主要在节奏。卡什卡利更强调连续供给冲击可能固化通胀,威廉姆斯更强调已有紧缩需要时间传导,因此市场关注的是何时调整,而不是政策目标是否改变。


 沪公网安备 31010702001056号
