



 逆水观澜
欧央行行长拉加德最新表态,欧元区通胀将受能源危机推升,但目前尚未看到能源涨价传导至薪资的迹象;欧央行维持货币政策“中间路线”。
对比推演,美国经济韧性显著强于欧元区,若明日PCE数据好于预期,叠加美伊局势缓和、AI长期抬升生产率压制通胀的假设,通胀拐点可能已经悄然到来,当前市场对通胀的恐慌或已触顶,美元指数的定价逻辑将迎来切换。
今天欧央行行长拉加德在欧洲议会发言,受伊朗冲突引发能源价格上行影响,欧元区通胀预期进一步抬升。
欧央行9月更新预测,将2027、2028年通胀上调至2.5%、2.1%。但拉加德重点强调,现阶段没有证据证明能源涨价传导至薪资,本轮能源冲击属于一次性供给扰动,尚未形成“能源→薪资→物价”的恶性螺旋
在政策层面,欧央行选择平衡控通胀与经济增长压力,走“中间路线”。
拉加德提到,欧元区长期利率上行幅度超出此前模型预估,会压制经济增长、削弱能源价格向终端物价传导。
同时她提出AI长期具备提升企业生产效率、降低成本的潜力,长期维度能够缓解通胀压力,但短期对经济与通胀的影响仍存在不确定性。
欧美通胀与经济韧性对比
欧美虽然同步加息,但能源冲击对两大经济体的伤害完全不在一个量级。
欧元区高度依赖外部能源进口,地缘冲突带来的油价上行直接冲击居民消费与制造业成本,属于典型供给侧被动承压,经济增长底子薄弱,加息的副作用被放大。
拉加德的乐观推断集中在:能源冲击暂未传导薪资、长债利率上行自动抑制通胀传导。
即便这两个乐观假设全部兑现,欧元区也只能做到避免陷入滞胀,很难实现强劲增长。
反观美国,本土能源自给度更高,能源价格对整体CPI、核心PCE的传导力度远弱于欧元区。
美国本轮加息的底层环境是内需韧性更强、劳动力市场更健康,叠加AI资本开支持续拉动总供给,经济能够承受更高利率而不发生深度衰退。这就构成了欧美最大分化:欧元区是能源冲击拖累增长;美国是加息+能源扰动之下,经济依然保有韧性。
从通胀传导链条来看,欧元区需要警惕能源价格持续上涨后,滞后推升服务业薪资;
美国薪资增长的内生动力来自劳动力市场紧平衡,能源对薪资的间接拉动有限。
换言之,欧元区通胀上行主要由外部能源输入驱动,美国通胀更多是内生需求与服务价格主导。
一旦外部能源压力缓解,美国通胀回落的阻力会显著小于欧元区。
明日PCE数据:通胀拐点的验证窗口,直接牵动美元指数
市场目光将聚焦于明日美国PCE物价指数——这是美联储最看重的通胀指标,也是短期美元指数的核心催化剂。
如果PCE好于预期(核心PCE继续回落):在美伊缓和、油价下行,叠加AI长期提升生产率压制通胀的组合假设下,市场会开始交易通胀拐点已经到来。
当前市场的通胀担忧大概率已经处于本轮高点。通胀预期下行,会压低美债长端收益率,降息预期提前修复,美元指数短期承压回落。
如果PCE高于预期,通胀粘性超预期:市场会重新定价美联储“更高利率维持更久”,美债收益率反弹,利差再度扩张,美元指数反弹走强。
中长期维度看美元指数的底层逻辑:美元指数本质是美国相对欧元、日元等一篮子经济体的经济+货币政策利差定价。
欧元区的上限是“不陷入滞胀”,而美国有机会实现软着陆。
一旦确认美国通胀拐点出现,美联储政策周期将率先转向,而欧央行仍需要更长时间应对能源带来的通胀尾部风险,欧美货币政策周期差会收窄,压制美元指数中长期上行空间。
但这里存在重要风险约束:美伊冲突再度升级、油价重新大幅跳涨,会重新点燃全球通胀预期,推翻当前“通胀拐点”假设,全球通胀担忧再度升温,美元作为避险资产将再度走强。
拉加德提到的AI利好属于长期慢变量,短期无法对冲地缘冲突带来的能源冲击。
总结:
站在当前时点,欧美通胀的底层矛盾已经清晰:欧元区被动承受外部能源冲击,上限是规避滞胀;美国经济内生韧性更强,存在软着陆机会。
明日PCE是短期最重要的验证节点,如果PCE数据边际改善,叠加美伊缓和的能源利好,市场将逐步确认通胀拐点,此前发酵的通胀恐慌见顶。
短期美元会受降息预期交易而走弱;但如果中东局势反复,油价反弹,通胀叙事会再度反转,美元重新获得支撑。
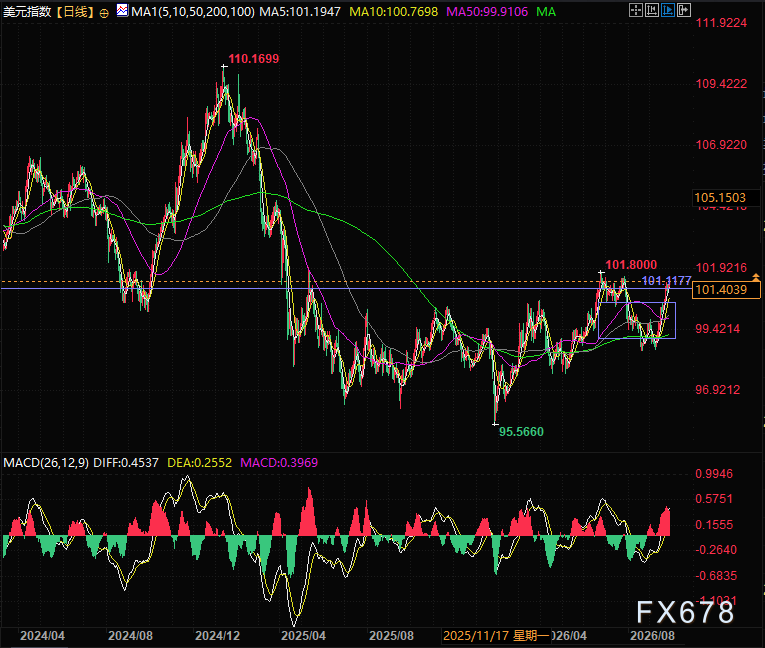
(美元指数日线图,来源:易汇通)
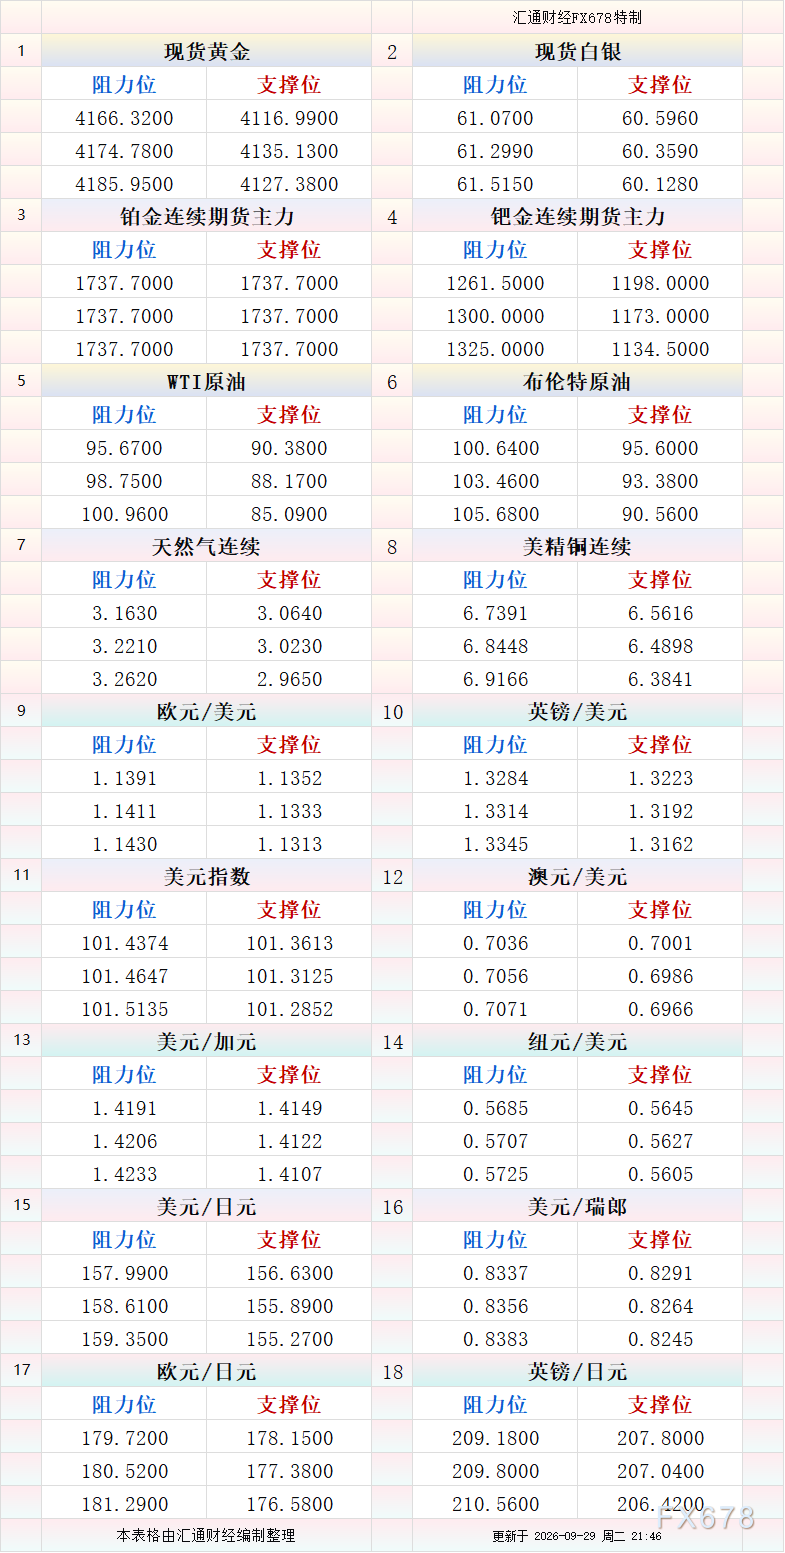
北京时间21:48,美元指数现报101.37。


 沪公网安备 31010702001056号
