



 知秋
伊朗外长阿拉格希已公开表示,希望在周二收到美方对德黑兰提案的正式答复。同一时段,有媒体称美方讨论以制裁放松、解冻资金换取核项目进展,随后相关说法被否认。双方都确认接触仍在通过调解方进行。黄金眼下交易的不是口号,而是谈判破裂或缓和将如何改写油价、通胀预期与利率路径。
美伊接触把黄金风险溢价重新放到台面上
现货黄金对美伊消息的弹性,来自霍尔木兹海峡在全球原油运输中的位置,而不是来自某一次口头表态。海峡通行受阻,会把能源价格波动直接送进通胀预期,再传导到债券收益率与美元计价资产;通行安排若出现可执行文本,市场则会下调冲突溢价,并同步修正对后续利率路径的定价。周六美方公开否定了伊方关于尽快重开海峡的方案。阿拉格希随后对媒体强调,伊方尚未通过调解方收到正式回复,同时表示“已为外交做好准备,也已为冲突重新升温做好准备,选择权在美方”。美国国务卿鲁比奥则称,若要形成协议,需要较长时间的艰苦谈判,且必须把核问题纳入框架,调解方仍会参与。
29日的观察点因此非常具体:阿拉格希与卡塔尔调解方在纽约接触后,美方答复是维持现有接触节奏,还是把条件重新收紧。有报道提到制裁放松与解冻资金,随即被否认,说明文本尚未闭合,市场只能交易概率,不能交易结果。对黄金而言,关键不在于把冲突说成避险自动加分,而在于海峡、石油贸易与核谈三件事会不会在同一周被捆成可验证的一揽子安排。能验证,风险溢价与利率预期会一起改写;验证失败,溢价会以更高波动的形式留在盘面。
利率再定价正在抬高持有黄金的机会成本
地缘线索之外,金价还在消化利率端的硬约束。黄金不派息,实际利率与短端政策利率上行时,持有成本会立刻体现在仓位上。美联储在9月会议将联邦基金利率目标区间上调25个基点至3.75%至4.00%,点阵图中值指向2026年底政策利率约4.1%,市场据此交易年内仍有加息可能。联邦基金期货对10月再加息的定价一度升至七成以上,两年期美债收益率升破4.7%,10年期收益率在前一交易日盘中触及5.23%一带。圣路易斯联储主席布拉德公开表示,希望政策利率维持在3.25%上方,并倾向把限制性立场保持得比市场设想更久。联储理事库克则提醒,油价上行与部分需求扩张可能在短期内继续推升通胀读数。
这组信息把黄金放到一个狭窄的定价夹层里:冲突溢价仍在,但资金对无息资产要求更高补偿。油价若因海峡消息上冲,通胀预期会被重新点燃,加息定价可能再抬一档;海峡安排若落地、油价回落,加息定价也可能被削一档。两种路径都会先改利率,再改金价,而不是先改情绪再改利率。
日线指标
从日线观察,现货黄金在阶段高点4696.59美元/盎司之后转入震荡下行。布林带中轨4368.80美元/盎司、上轨4617.50美元/盎司、下轨4120.09美元/盎司,价格运行在下轨附近,带宽仍宽,说明波动尚未收敛到低波动区间。MACD参数DIFF为-44.84,DEA为-18.99,MACD柱为-51.70,快慢线都在零轴下方,柱状线维持在负值区。
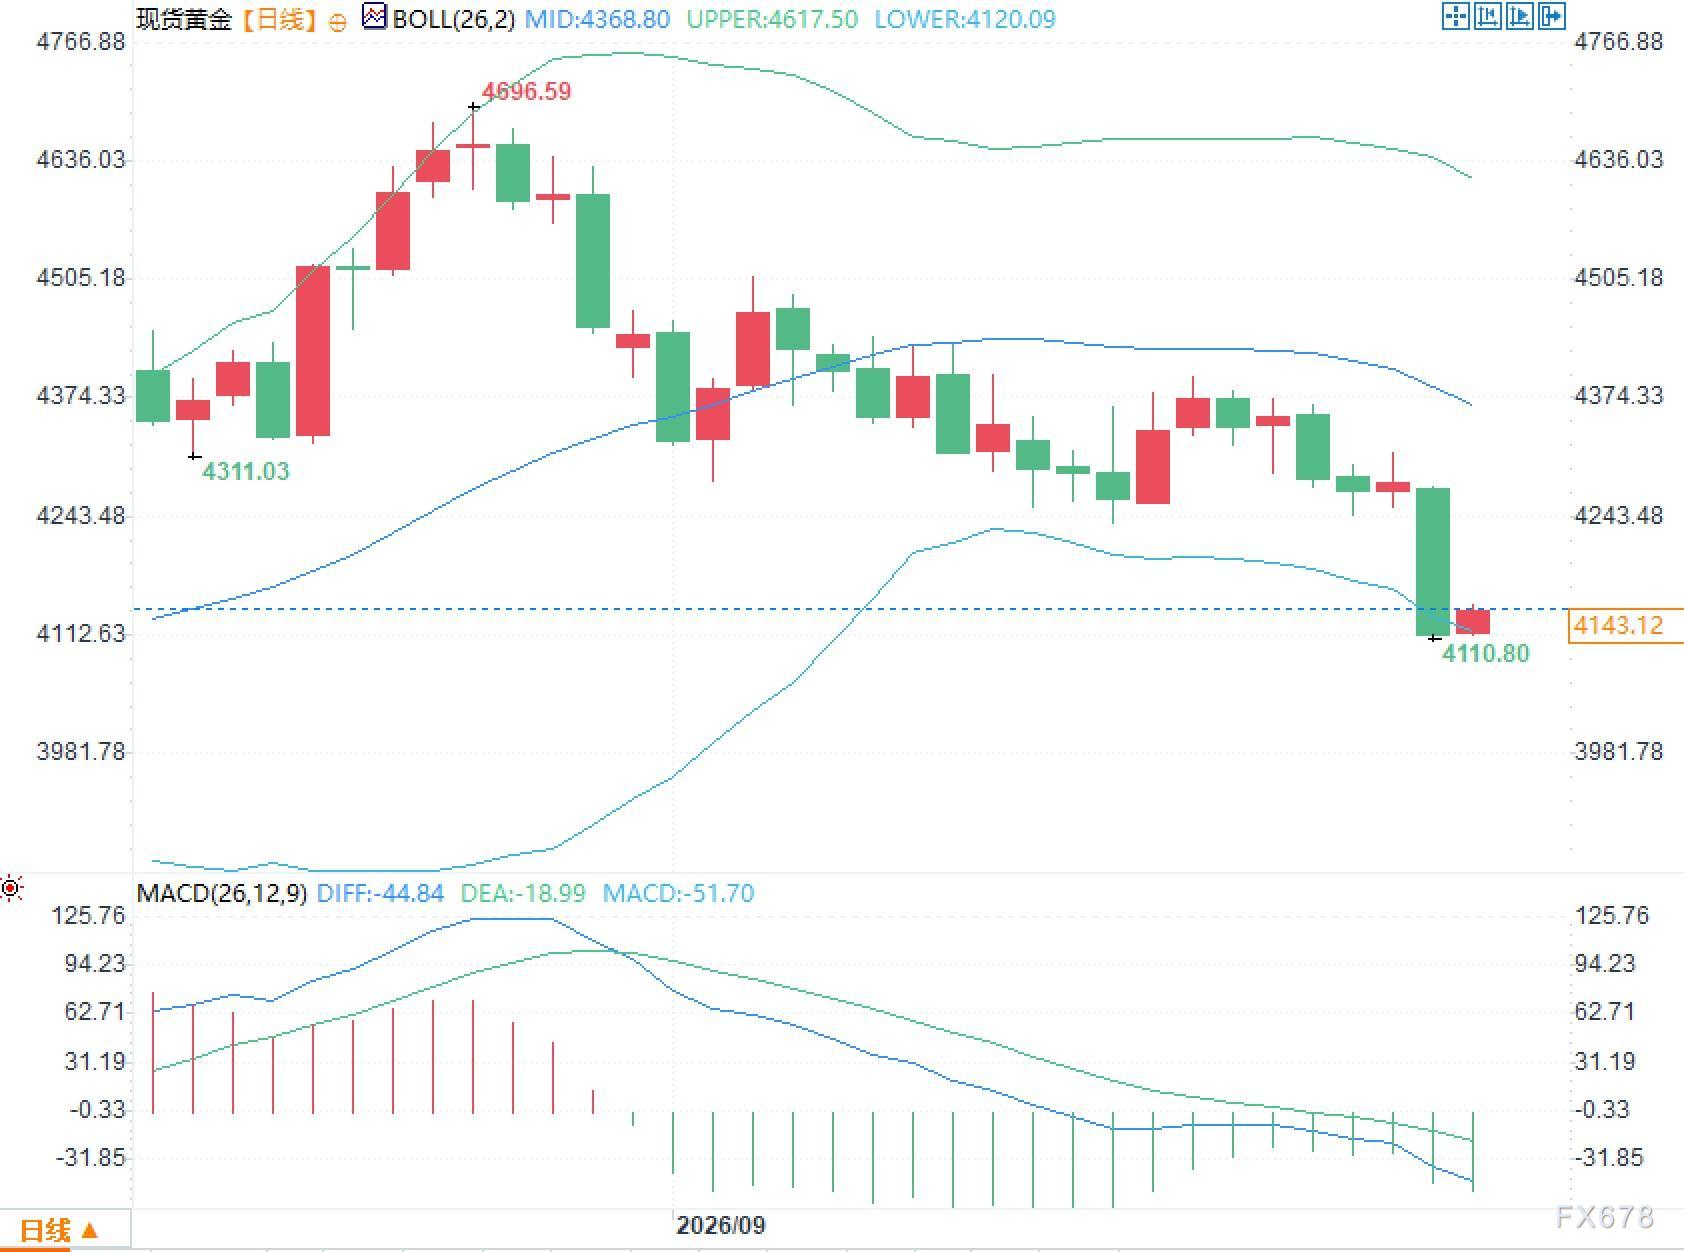
更有信息量的是结构变化。中轨由升转平后下行,意味着中期均价中枢在下移;价格贴近下轨,说明偏离度已经偏高,但偏离度高只说明波动被放大,并不能单独推断回归速度。MACD在零轴下运行,对应的是近期均价弱于更长周期均价,属于对已发生跌势的确认。带宽宽、动量为负,意味着消息冲击会把振幅做大;一旦海峡或利率出现可核验变化,同样的指标也会迅速改写。


 沪公网安备 31010702001056号
